- 株主優待のQUOカードは40代のちょい得投資にこそ最強だと断言できる
株主優待のQUOカードは40代のちょい得投資にこそ最強だと断言できる
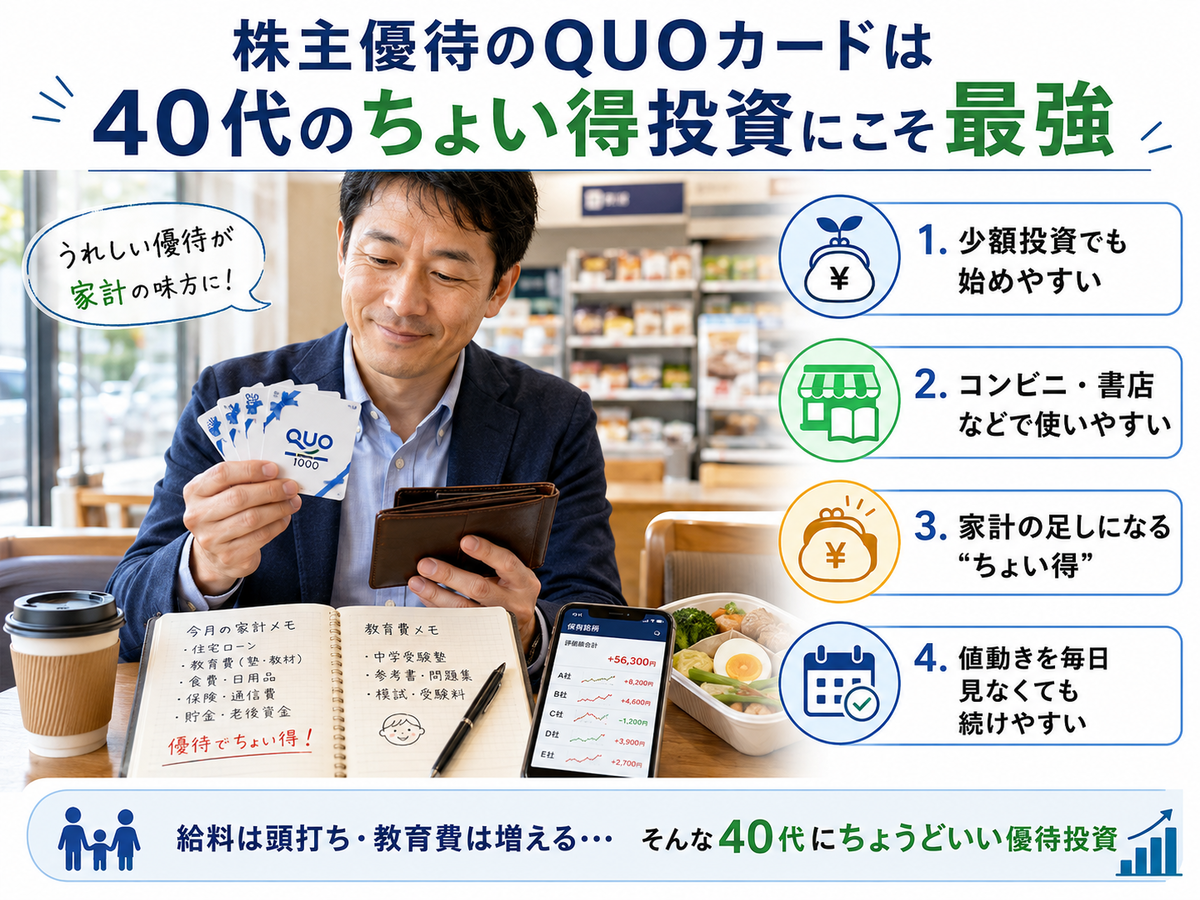
40代になると、給料はそろそろ頭打ち、子どもの教育費はかさむ一方、それでもお小遣いはなかなか増えない…そんな現実、ありますよね。投資は気になるけど大きく損するのは正直こわい。そんなあなたにこそ、株主優待のQUOカードはちょうどいい入り口なんです。この記事では、なぜ40代男性にこの優待が刺さるのか、銘柄の選び方から損しないコツまで、肩の力を抜いて読める形で正直にまとめました。
そもそも株主優待のQUOカードって何がそんなにお得なのか整理しよう
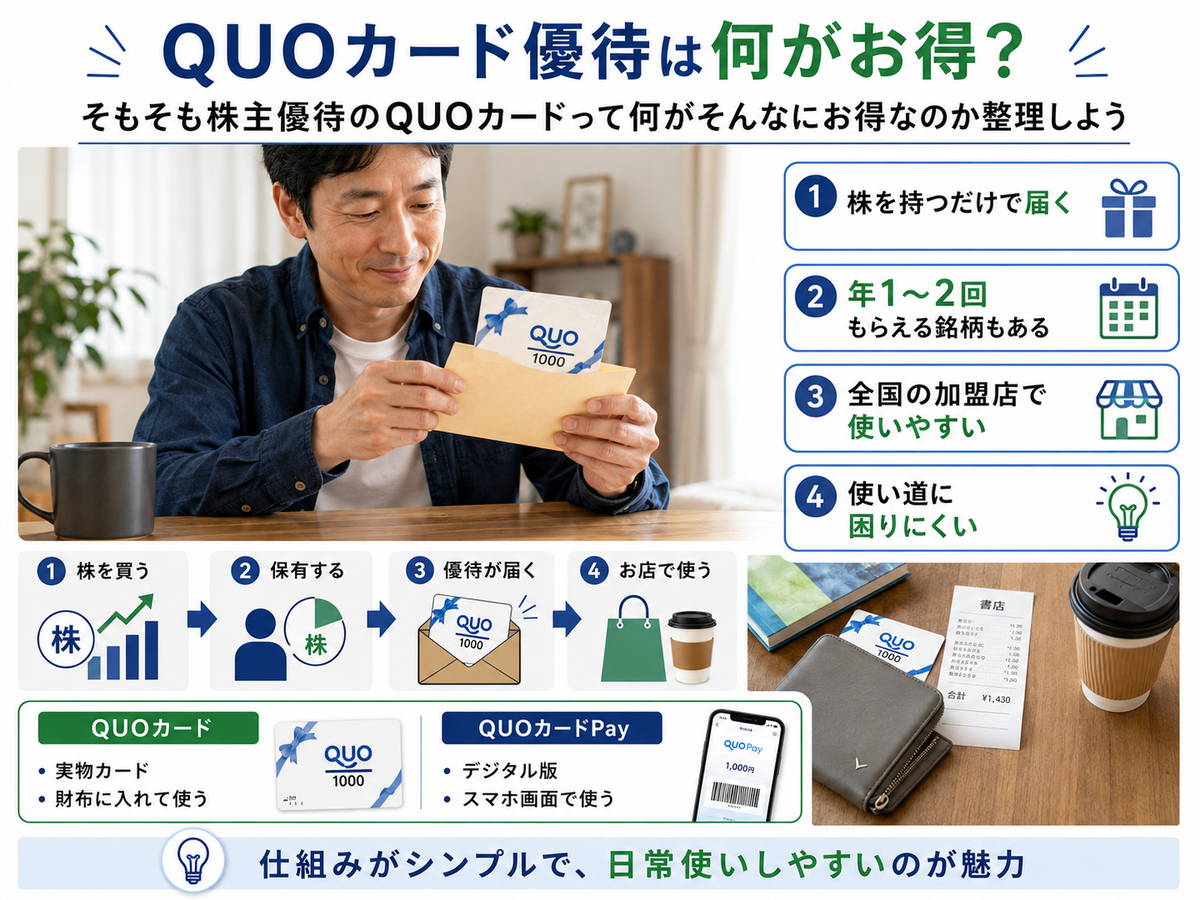
「株主優待って言葉は聞くけど、QUOカードがもらえるって具体的にどういうこと?」と感じている方、けっこう多いんじゃないでしょうか。安心してください、仕組みはびっくりするほどシンプルです。しかも、コンビニや本屋に立ち寄る機会が多い40代の生活スタイルに、これでもかというほどフィットします。まずはここで、お得さの正体をサクッと押さえておきましょう。
株を持っているだけで金券が届くのがQUOカード優待のシンプルな仕組み
株主優待というのは、ざっくり言えば「うちの株を持ってくれてありがとう」という企業からのお礼の品です。その中でもQUOカードを配っている会社があって、対象の株を必要な株数だけ持っていると、年に1回か2回、自宅にQUOカードが郵送で届きます。やることは本当にそれだけ。難しい売買テクニックも、毎日チャートとにらめっこする根気もいりません。
たとえば、ある会社の株を100株持っているだけで、500円分や1,000円分のQUOカードが封筒で送られてくる、というイメージです。働いて稼ぐお金とはまた別のルートで、ちょっとした金券が舞い込んでくる感覚は、一度味わうと地味にクセになります。お中元やお歳暮が毎年届くような、あの小さな楽しみに近いかもしれませんね。「株は怖い、難しい」という思い込みのハードルを、いちばん低くしてくれる優待。それがQUOカード優待だと、まずは覚えておいてください。
全国約6万店で使えるから持て余さないのが40代に刺さる最大の魅力
優待品でありがちな失敗が、「もらったはいいけど使う場所がない」というパターンです。自社サービスの割引券や、近所にない店舗でしか使えない食事券だと、結局そのまま引き出しの奥で眠ってしまう…経験ある方もいるんじゃないでしょうか。その点、QUOカードは全国およそ6万店の加盟店で使えるので、まず持て余すことがありません。
使えるお店も、40代の日常にどっぷり馴染んだ場所ばかりです。通勤途中のコンビニでコーヒーや昼食を買うとき、休日に家族とファミレスに寄ったとき、欲しかったビジネス書を本屋で見つけたとき。そういう「ちょっとした出費」の場面で、財布から現金を出す代わりにスッと差し出せるんです。残高が残ってもまた次に使えるので、1円も無駄になりません。使い道を選ばない万能さこそ、忙しくて店を選んでいる暇のない40代にこそ効いてくる、最大の魅力なんですよ。
QUOカードとQUOカードPayの違いは財布派かスマホ派かで選べばいい
最近、優待の世界でじわじわ増えているのがQUOカードPayというデジタル版の存在です。「カードとPay、何が違うの?どっちがいいの?」と迷う方のために、ざっくり整理しておきますね。考え方はシンプルで、あなたが財布派かスマホ派かで選べばだいたい正解です。
従来のQUOカードは、プラスチックの実物カードが郵送で届くタイプ。財布やカードケースに入れておけば、レジでそのまま渡すだけで使えます。一方のQUOカードPayは、メールなどで送られてくるURLやコードをスマホに登録して、画面を見せて支払うタイプ。アプリ決済に慣れている人なら、こちらのほうが身軽でしょう。ただし使えるお店はカードとPayで微妙に異なる場合があり、有効期限の扱いも違うことがあります。もらう前に「どっちで届くのか」「どこで使えるのか」を確認しておくと、後から「思ってたのと違った」とがっかりせずに済みます。普段の支払いスタイルに合うほうを選ぶ、これが失敗しないコツです。
なぜ40代男性ほどQUOカード優待がおいしいのか正直に語ってみる
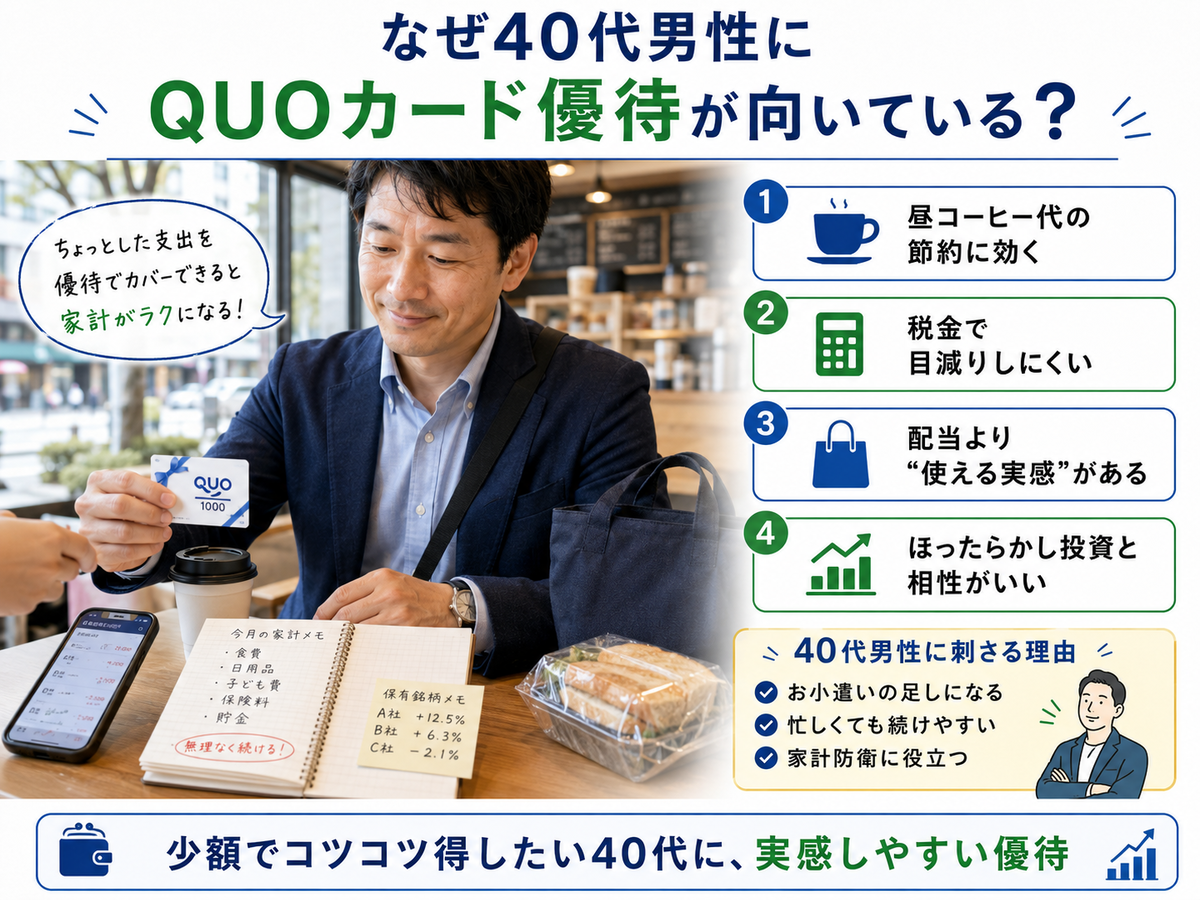
世の中にはいろんな株主優待がありますが、40代男性という立場で冷静に損得を考えると、QUOカード優待はかなり「おいしい」部類に入ります。お金の事情も、時間の余裕も、20代の頃とはまるで違いますよね。ここでは建前抜きで、なぜこの年代にこそ向いているのかを、生活実感に寄せて正直に語ってみます。きっと「あ、それ自分のことだ」と思う場面があるはずです。
お小遣い制の昼コーヒー代が実質タダになる感覚が地味にうれしい
家計を握っているのは奥さん、自分は毎月決まったお小遣いでやりくり。40代男性にはわりとよくある光景ですよね。その限られたお小遣いの中で、昼食代やコーヒー代を削るのは地味にストレスがたまるものです。コンビニで150円のコーヒーを買うのにすら、ちょっと躊躇する瞬間ってありませんか。
そこにQUOカード優待が効いてきます。たとえば年間で合計3,000円分のQUOカードが届けば、その分はお小遣いを減らさずにコンビニで使えるわけです。金額だけ見れば大したことないように思えるかもしれません。でも「自分の給料とは別のルートで手に入った金券で、好きにコーヒーを買える」という感覚は、想像以上に気分がいいんです。実質タダで一服できる、その小さな満足感が、毎日の張り合いになる。節約のためにガマンするのではなく、ちょっと得をして楽しむ。この発想の転換こそ、40代の家計防衛にじわっと効いてくるポイントだと思いますよ。
ひとつだけ補足しておくと、ファミリーマートでは2025年12月をもってQUOカードの取り扱いが終了しました。「磁気カードだから読み取れない」という話ではなく、ファミマがQUOカードの販売・利用そのものをやめた、という整理です。とはいえ慌てる必要はまったくありません。セブン-イレブンやローソン、書店、マツモトキヨシといったドラッグストアでは、これまでどおり額面どおりに使えます。株主優待で受け取った分も、ファミマ以外の加盟店で問題なく使い切れます。コンビニ業界はキャッシュレス化が進んでいるので、こうした「使えるお店の変化」は今後も起こりえます。もらったら早めに、ふだん立ち寄るお店で使っておくのが安心ですね。
配当金と違って税金がかからないケースが多くまるごと得しやすい
同じ「株を持つ見返り」でも、配当金とQUOカード優待では税金の扱いが大きく変わります。ここを知らないと、けっこう損した気分になるので押さえておきましょう。ポイントを先にまとめると、こんな感じです。
- 配当金には約20%の税金がかかり、手取りはその分減ってしまう
- 株主優待は会社員の場合「雑所得」として扱われることが多い
- 雑所得が年間20万円以下なら、原則として確定申告がいらない
つまり、QUOカード優待は税金で目減りせず額面まるごと使えるケースが多く、配当より手取りベースで得をしやすい、というのがこのリストの要点です。
株主優待は雑所得20万円以下なら確定申告いらずで手取りが減らない
会社員として給与をもらっている人の場合、株主優待でもらった金券などは「雑所得」という区分になります。そして、給与以外の雑所得が年間20万円以下であれば、原則として確定申告は不要です。QUOカード優待だけで年間20万円を超えることは、よほど大量に銘柄を持っていない限りまずありません。だから現実的には、もらったQUOカードはそのまま額面どおり使えるケースがほとんどなんです。確定申告の手間も、税金で削られる悔しさもない。手取りが減らないというのは、地味ですが大きな安心材料ですよね。※あくまで一般的な扱いであり、個々の状況によって異なる場合があるので、心配なら税務署や専門家に確認してください。
配当には約20%課税されるのにQUOカード優待はそのまま使い切れる
一方で配当金は、受け取る段階で約20.315%の税金(所得税・住民税など)が差し引かれます。たとえば1万円の配当が出ても、実際に手元に残るのはおよそ8,000円弱というわけです。これが意外とバカにならないんですよね。同じ「株を持っている見返り」として比べたとき、税金で2割引かれる配当と、額面まるごと使えることが多いQUOカード優待とでは、手取りの効率に差が出ます。もちろん配当には配当の良さがありますし、両方もらえる銘柄も多いので、どちらが上という単純な話ではありません。ただ「少額でコツコツ得をしたい」40代にとって、税金で目減りしにくいQUOカード優待は相性がいい、ということは知っておいて損はないはずです。
株価の値動きに一喜一憂しなくていいからほったらかし投資と相性抜群
投資と聞いて多くの人が身構えるのは、「毎日株価をチェックして、上がった下がったで胃が痛くなる」イメージがあるからじゃないでしょうか。仕事も家庭も忙しい40代に、そんな余裕はそうそうありません。でも、QUOカード優待を目的にした投資なら、その心配はかなり軽くなります。
優待をもらうのに必要なのは「権利が確定する日に、必要な株数を持っていること」だけ。極端な話、買ったあとは値動きを毎日追いかけなくても、優待そのものは毎年ちゃんと届きます。短期で売買して利ザヤを狙うわけではないので、画面に張り付く必要がないんです。もちろん株価が下がれば資産は目減りしますから完全放置でいいわけではありませんが、それでも「年に1回、優待が届いているか確認する」くらいの距離感で付き合える。この気楽さは、デイトレードのような世界とは正反対です。本業に集中しながら、片手間でコツコツ続けられる。ほったらかし気味でも成立するからこそ、時間に追われる40代に向いているんですよ。
QUOカード優待がもらえる銘柄の賢い選び方を5つの軸でまとめた
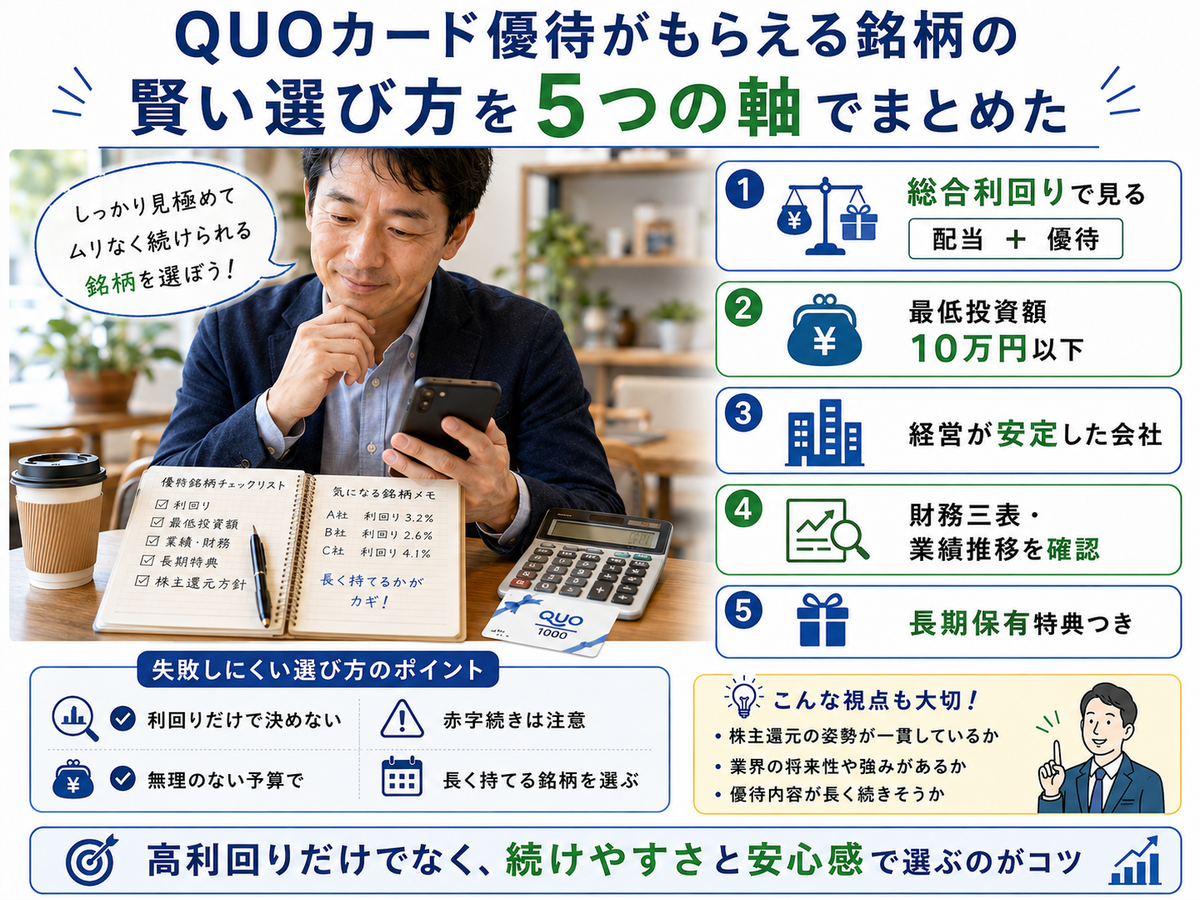
「QUOカードがもらえる会社って、結局どれを選べばいいの?」というのが、いちばん悩むところですよね。QUOカード優待を実施している企業は数百社あると言われ、正直なところ初心者には選びきれません。でも大丈夫、見るべきポイントを絞れば話はシンプルになります。ここでは失敗しにくい銘柄選びの軸を、40代の財布事情に寄せて順番に整理していきます。
優待利回りだけでなく配当と優待の総合利回りで見ると失敗しにくい
銘柄を比べるとき、つい「優待でいくら分もらえるか」だけに目がいきがちです。でもそれだけだと、判断を見誤ることがあります。本当に見るべきは、配当と優待を合わせた「総合利回り」なんです。これは「投資した金額に対して、配当金と優待を合わせて年間どれくらい戻ってくるか」を割合で表したもの。たとえば10万円投資して、配当2,000円とQUOカード1,000円分がもらえるなら、総合利回りは3%という計算になります。
優待利回りが高くても配当がゼロの会社もあれば、優待は控えめでも配当がしっかり出る会社もあります。片方だけで判断すると、トータルでは見劣りする銘柄をつかんでしまうことも。逆に言えば、配当と優待の合わせ技で総合利回りが高い銘柄を選べば、もらえる満足感も実利もぐっと上がります。証券会社のサイトや優待情報サイトには総合利回りが載っていることが多いので、銘柄を比べるときはぜひこの数字をチェックしてみてください。一つの軸が増えるだけで、選ぶ精度がまるで変わってきますよ。
最低投資額10万円以下を狙えば40代の余剰資金でも無理なく始められる
いくら優待が魅力的でも、1銘柄に何十万円も突っ込むのは、家計を預かる40代としては気が引けますよね。教育費や住宅ローンを抱えていればなおさらです。そこでおすすめしたいのが、最低投資額10万円以下で買える優待銘柄から始めるという考え方です。
QUOカード優待の世界には、10万円前後、なかには5万円以下で買えてQUOカードがもらえる銘柄もそれなりにあります。この価格帯なら、もし株価が多少下がっても精神的なダメージは限定的です。「これくらいなら、勉強代と思って試してみるか」と踏み出せる金額からスタートできるのは、初めての一歩としてとても大事なこと。まずは無理のない余剰資金、つまり当面使う予定のない、なくなっても生活に響かないお金の範囲で1銘柄持ってみる。そこで優待が届く喜びを実感してから、少しずつ銘柄を増やしていけばいいんです。背伸びをしないことが、長く続けるための一番の近道ですよ。
経営がしっかりした会社を選ばないと優待改悪や廃止のリスクが高まる
QUOカード優待を選ぶうえで、絶対に忘れてはいけないのが「その優待、ずっと続くとは限らない」という現実です。利回りの高さだけに釣られて飛びつくと、思わぬ落とし穴にはまることがあります。優待というのは企業の利益から出ているものなので、会社の経営がぐらつけば真っ先に見直しの対象になるからです。ここは少し踏み込んで見ておきましょう。
QUOカードは自社PRになりにくく業績が傾くと真っ先に削られやすい
自社製品を優待にしている会社の場合、優待には「自社商品を知ってもらう」という宣伝効果があります。だから業績が苦しくても、簡単には削りにくい。ところがQUOカードは、いわば汎用の金券。配ったところで自社のPRにはつながりにくいんです。そのため、会社の業績が悪化すると、QUOカード優待は真っ先にコストカットの候補になりやすいという側面があります。「優待利回りが高いから」と無条件に喜ぶのではなく、その裏で会社がちゃんと利益を出し続けられそうかを見ておくことが大切です。高利回りの銘柄ほど、なぜその利回りなのか一度立ち止まって考える癖をつけておきましょう。
財務三表をざっくり眺めて長く続けられる会社かを見抜くコツがある
「経営状態を見ろと言われても、決算書なんて読めないよ」という声が聞こえてきそうですが、専門家レベルの分析は必要ありません。ざっくり財務三表、つまり貸借対照表・損益計算書・キャッシュフロー計算書の3つに目を通すだけでも、だいぶ印象が変わります。たとえば、毎年きちんと利益が出ているか、借金まみれになっていないか、手元の現金は足りているか。この3点をなんとなく押さえるだけでも、「この会社、優待を続けられそうだな」という肌感覚が育ってきます。証券会社のアプリには業績の推移がグラフで載っていることが多いので、まずはそこを眺めるところから始めれば十分です。赤字続きの会社の高利回り優待には近づかない、これだけでも大きな失敗はぐっと減らせますよ。
長期保有特典つきの銘柄なら持ち続けるほどもらえる金額が増えていく
QUOカード優待のなかには、長く持ち続けるほどもらえる金額が増える「長期保有特典」を用意している銘柄があります。これが40代の投資スタイルと、びっくりするくらい相性がいいんです。たとえば「保有1年未満はQUOカード500円分、3年以上保有すると1,000円分」というように、保有期間に応じて優待がランクアップしていく仕組みですね。
短期で売り買いを繰り返すのではなく、いい銘柄を見つけたらどっしり持ち続ける。この「ほったらかしで長く持つ」スタイルは、忙しい40代にとって無理がないうえに、長期保有特典とも噛み合います。腰を据えて持っているだけで、もらえる金額がじわじわ増えていくのは、なんだか得した気分になりますよね。しかも長期で持つ株主を優遇するということは、その会社が安定株主を大事にしている姿勢の表れでもあります。腰を落ち着けて付き合える銘柄を選ぶという意味でも、長期保有特典の有無は一つの判断材料になりますよ。
損しないために知っておきたいQUOカード優待のもらい方と落とし穴
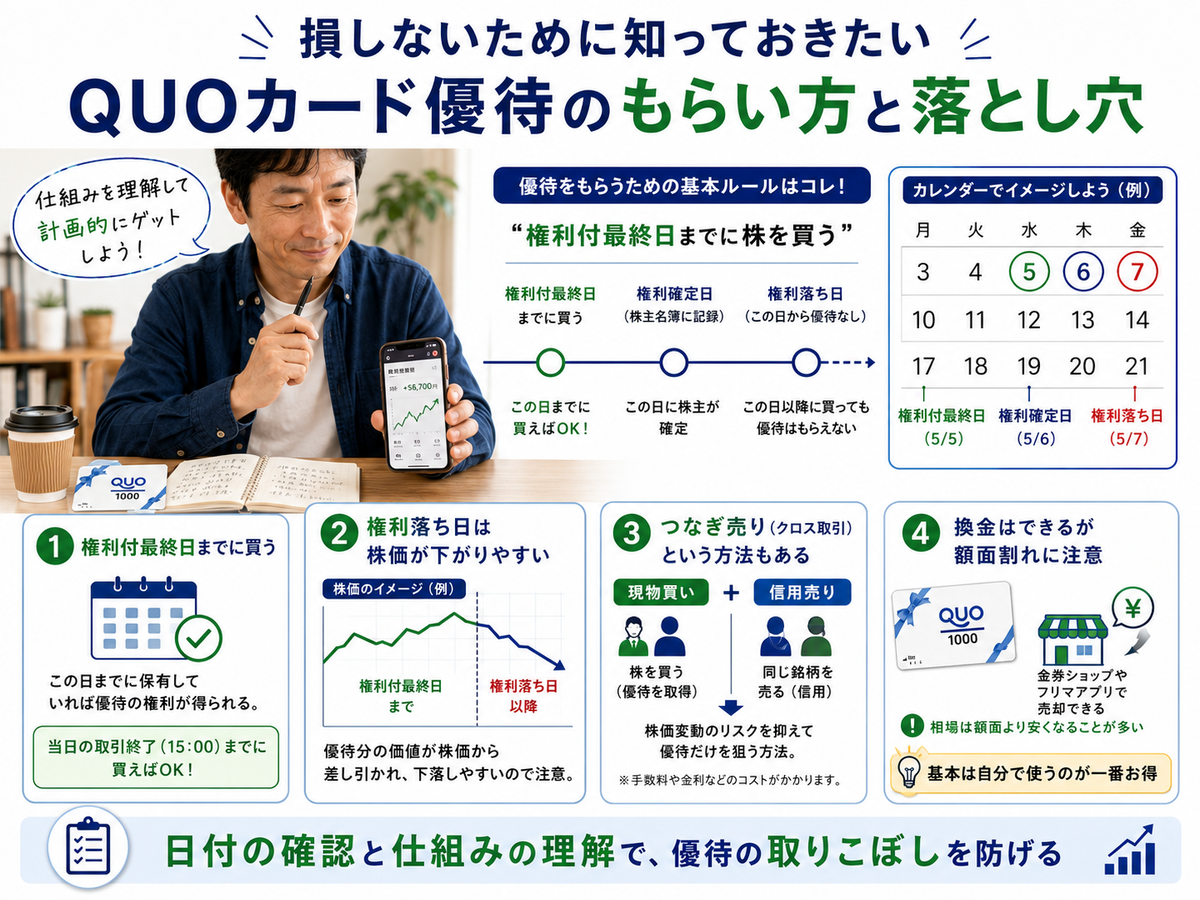
銘柄を選んだら、次は「実際にどうやって優待を受け取るか」です。ここを知らないと、「株を買ったのに優待がもらえなかった」という、笑えない失敗が起こります。逆に言えば、もらい方のルールと落とし穴さえ押さえておけば、ムダなくスマートに優待を手にできます。意外と見落としがちなポイントを、ここでしっかり潰しておきましょう。
権利付最終日までに株を買わないと優待はもらえないので日付が命になる
株主優待をもらううえで、何より大事なのが「いつ株を持っているか」です。優待をもらう権利が確定する日を権利確定日と呼び、その権利を得るために株を持っていなければならない最終日を権利付最終日と言います。この権利付最終日の取引終了時点で対象の株を必要株数持っていれば、晴れて優待がもらえる、という仕組みです。
ここで気をつけたいのが、「権利確定日当日に買えばいい」と勘違いしてしまうケース。実際には権利付最終日までに買い終えておく必要があり、その日を1日でも過ぎると、その回の優待はもらえません。せっかく狙っていた銘柄なのに、買うタイミングが1日ズレただけで優待を逃すのは、本当にもったいないですよね。だからこそ、欲しい銘柄を見つけたら権利確定月と権利付最終日をカレンダーに書き込んでおくくらいの慎重さがちょうどいいんです。日付が命、これはぜひ覚えておいてください。
権利落ち日に株価が下がる優待落ちを知らないと損した気分になりがち
権利付最終日の翌営業日を権利落ち日と言います。この日になると、優待や配当をもらう権利がなくなった分、株価が下がりやすい傾向があります。これがいわゆる「優待落ち」「配当落ち」と呼ばれる現象です。仕組みを知らないと、「買った翌日にいきなり株価が下がった、失敗したかも」と落ち込んでしまいがちなんですよね。
でも、これは異常事態でもなんでもなく、ごく自然な値動きです。優待や配当をもらう権利が剥がれた分、その価値が株価から差し引かれるイメージだと思ってください。優待目的でじっくり持つつもりなら、権利落ち日の一時的な下落に慌てて売る必要はありません。むしろ、優待が欲しいだけなのに権利落ち直後の安くなったタイミングで仕込む、という考え方をする投資家もいるほどです。下がる理由をあらかじめ知っておくだけで、無用な不安や早まった行動を避けられます。知識は心の安定剤、というわけですね。
つなぎ売りクロス取引を使えば株価変動を抑えて優待だけ狙う手もある
「優待は欲しいけど、株価が下がるリスクはできるだけ取りたくない」。そんな欲張りな願いを、ある程度かなえてくれるのがつなぎ売り(クロス取引)という手法です。少し上級者向けですが、知っておくと選択肢が広がります。仕組みをかなりざっくり説明すると、こうなります。
- 優待が欲しい銘柄を、現物で「買い」と信用で「売り」を同時に同じ株数だけ持つ
- 株価が上がっても下がっても、買いと売りで損益が相殺されて値動きの影響を抑えられる
- 権利付最終日を越えて優待の権利だけを確保し、あとで両方を決済する
このように、株価変動のリスクをほぼ打ち消しながら優待だけを狙えるのが、つなぎ売りの大きな魅力です。ただし、いいことばかりではありません。信用取引の手数料や「貸株料」といったコストがかかり、人気銘柄では売り注文が殺到して思うように取引できないこともあります。コストが優待の価値を上回れば本末転倒なので、慣れないうちは少額で試すのが無難です。「そういう方法もあるんだ」と引き出しに入れておくくらいの感覚で十分。興味が出たら、利用している証券会社の説明をじっくり読んでから挑戦してみてください。
もらったQUOカードは金券ショップで換金もできるが額面割れに注意したい
大量に優待をもらっていると、「使いきれないQUOカードを現金に換えたい」と思う場面もあるかもしれません。実は、QUOカードは金券ショップで買い取ってもらえるので、現金化という選択肢も一応あります。ただし、ここには注意点があります。買い取り価格は基本的に額面より安くなる、いわゆる額面割れになるのが普通なんです。
たとえば1,000円分のQUOカードが、買い取りでは900円台になる、というイメージです。デザインや種類、店舗によって買い取り率は変わりますが、額面まるまる現金になるわけではないと考えておきましょう。だからこそ、基本路線はやっぱり「自分でコンビニや本屋でそのまま使う」のが一番ムダがありません。額面どおりに使えるのが最大の強みなのに、わざわざ割安で換金してしまうのはもったいないですからね。どうしても現金が必要なときの最終手段として、換金という道もある。その程度に覚えておくのがちょうどいいと思いますよ。
40代のちょい得ライフを底上げするQUOカード優待の活用アイデア
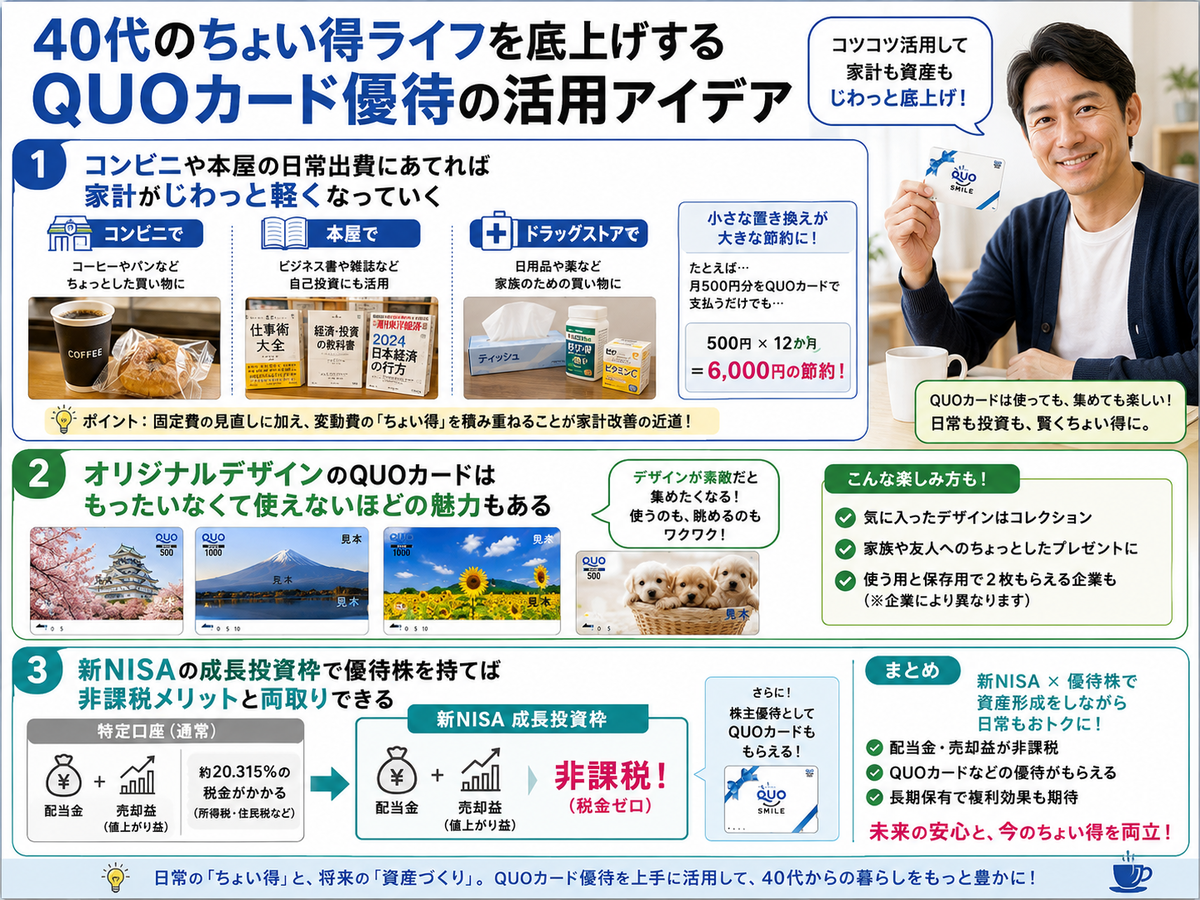
ここまで読んで「QUOカード優待、思ったより悪くないな」と感じてもらえたなら、あと一歩。せっかく手に入れた優待は、使い方しだいで満足度がぐっと変わります。ただ漫然と消費するのではなく、40代の暮らしにうまく組み込むコツを知っておくと、同じQUOカードでも得した実感が何倍にもふくらみます。ここでは肩肘張らずに取り入れられる、現実的な活用アイデアを紹介していきますね。
コンビニや本屋の日常出費にあてれば家計がじわっと軽くなっていく
QUOカード優待のいちばん素直で効果的な使い方は、やっぱり毎日の固定的な出費に充てることです。意気込んで特別な買い物に使おうとすると、かえって使いどころを逃しがち。それよりも、ふだん必ず発生している支出を、QUOカードで静かに肩代わりさせるほうが、家計へのインパクトは大きいんです。
たとえば、こんな出費に充てるイメージです。
- 通勤途中に毎朝買うコンビニのコーヒーやパン
- 週末に立ち寄る本屋で買うビジネス書や雑誌
- ドラッグストアで買う日用品や常備薬
こうした「どうせ使うお金」をQUOカードに置き換えると、その分だけ現金の出費が浮き、財布が軽くならずに済みます。一回ごとの金額は小さくても、積み重なると家計はじわっと軽くなっていくんです。
毎月の小さな置き換えが年間で見れば意外とまとまった節約につながる
「コーヒー1杯ぶんを優待で払ったところで、たかが知れてる」と思うかもしれません。でも、ここで一度ならして年間で考えてみてください。仮に複数の銘柄を持っていて、年間で合計5,000円分のQUOカードが届いたとします。それを丸ごと日常の出費に充てれば、現金ベースで5,000円が手元に残る計算です。さらに長期保有特典で金額が増えたり、保有銘柄を少しずつ足していけば、この数字はもっと伸びていきます。「ちりも積もれば」を地で行くのがQUOカード優待の本質。派手さはないけれど、確実に家計の足しになる。この堅実さこそ、背負うものが多い40代にいちばん響くポイントなんじゃないでしょうか。
オリジナルデザインのQUOカードはもったいなくて使えないほどの魅力もある
QUOカード優待には、実利だけでは語りきれない楽しみがあります。それがオリジナルデザインのQUOカードです。企業のなかには、自社のキャラクターや、CMに起用しているタレント、季節限定の絵柄など、その会社ならではのデザインを施したQUOカードを優待にしているところがあります。これがコレクター心をくすぐるんですよ。
あまりに凝ったデザインだと、「もったいなくて使えない」とそのまま取っておく人が続出するほど。届くたびに絵柄が違ったり、その年だけの記念デザインだったりすると、集める楽しみがじわじわ湧いてきます。投資というと無味乾燥な数字の世界に思えますが、こうした遊び心のあるデザインが届くと、優待が手元にやってくる瞬間がちょっとした楽しみに変わるんです。使う楽しみと、取っておく楽しみ、その両方を味わえるのはオリジナルQUOカードならでは。金額には表れない満足感も、優待選びの立派な判断材料になりますよ。気に入ったデザインの会社を応援する、なんて動機があっても全然いいと思います。
新NISAの成長投資枠で優待株を持てば非課税メリットと両取りできる
もう一歩進んだ活用法として、ぜひ知っておいてほしいのが新NISA(少額投資非課税制度)との組み合わせです。新NISAには「成長投資枠」というものがあり、ここで個別株を買うことができます。QUOカード優待がもらえる銘柄も、条件を満たせばこの枠で保有できるんです。
NISAの最大のメリットは、配当金や売却益にかかる税金が非課税になること。前にお話ししたとおり、通常は配当に約20%の税金がかかりますが、NISA口座ならそれがゼロになります。つまり、QUOカード優待で実利を得つつ、配当は非課税で受け取るという、おいしい両取りが狙えるわけです。優待の額面はもともと税金がかかりにくく、配当はNISAで非課税。この組み合わせは、コツコツ得を積み上げたい40代にとってかなり理にかなっています。ただし、NISAには年間の投資枠や対象銘柄のルールがあり、制度の細かい条件は変わることもあります。利用する際は最新の制度内容を必ず確認したうえで、自分の投資計画に合うかどうかを見極めてくださいね。
まとめQUOカード優待は小さく始めて長く続けるのが40代の正解だ
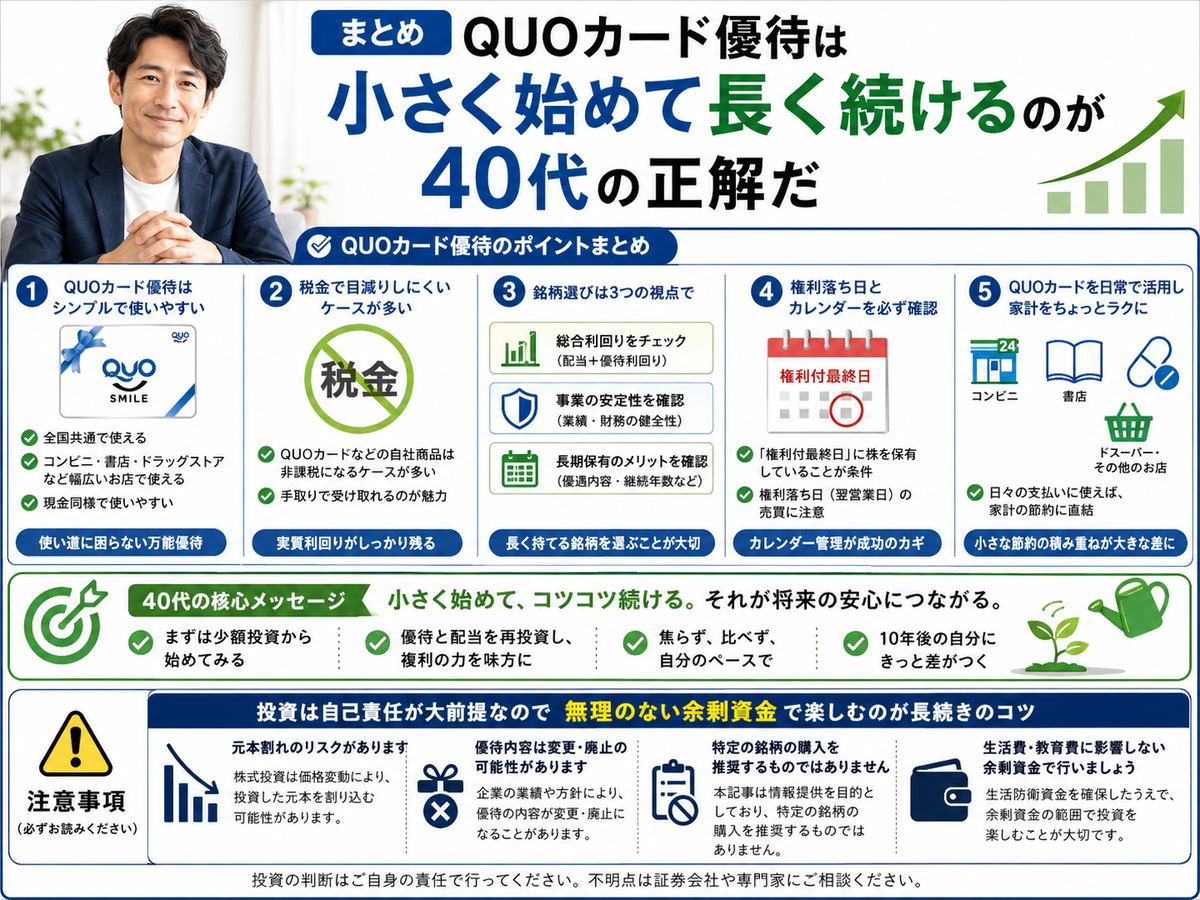
ここまでお付き合いいただき、ありがとうございました。最後に大事なところをぎゅっとまとめておきます。QUOカード優待は、仕組みがシンプルで、もらった金券が全国どこでも使えて、税金で目減りもしにくいという、40代男性にとって至れり尽くせりの優待です。難しいテクニックも、画面に張り付く時間もいりません。まずは無理のない金額で1銘柄から、気軽に始めてみるのがいちばんです。
銘柄選びでは、総合利回りと経営の安定性を見て、長期保有特典のある会社を腰を据えて持つ。もらい方では、権利付最終日という日付を外さないように気をつける。この基本さえ押さえれば、大きな失敗はそうそう起きません。そして手に入れたQUOカードは、日常のコンビニや本屋の出費に充てて、家計をじわっと軽くしていく。地味だけど確実なこの積み重ねが、40代の「ちょい得ライフ」を支えてくれます。
投資は自己責任が大前提なので無理のない余剰資金で楽しむのが長続きのコツ
最後にひとつだけ、どうしても伝えておきたいことがあります。ここまで魅力をたっぷり語ってきましたが、株式投資には元本割れのリスクが必ずあります。優待がどれだけ魅力的でも、株価が下がれば投資したお金そのものが減ることもありますし、優待が改悪されたり廃止されたりする可能性もゼロではありません。だからこそ、投資はあくまで自己責任で行うものという大前提を、どうか忘れないでください。
この記事は情報提供を目的としたものであり、特定の銘柄の購入をすすめるものではありません。実際に株を買うかどうか、どの銘柄を選ぶかは、最終的にあなた自身の判断になります。生活費や教育費など、いますぐ必要なお金には手をつけず、なくなっても生活に響かない余剰資金の範囲で始めること。これが、無理なく長く続けるための何よりのコツです。背伸びをせず、楽しみながらコツコツ続ける。そんなスタンスで、QUOカード優待のある暮らしを気楽に味わってみてくださいね。あなたの「ちょい得ライフ」が、少しでも豊かになることを願っています。


