- NISAで株主優待は本当にもらえる!40代の僕らが非課税で賢くおトクを取りにいく完全ガイド
NISAで株主優待は本当にもらえる!40代の僕らが非課税で賢くおトクを取りにいく完全ガイド
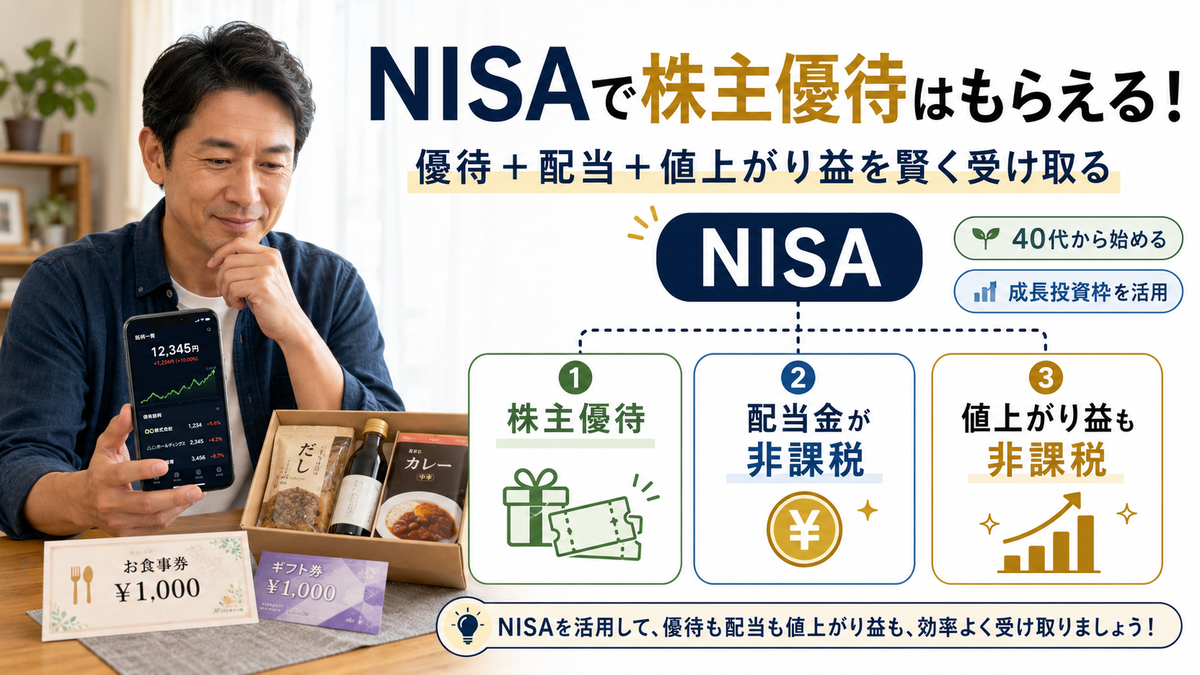
「NISAって投資信託を積み立てるイメージだけど、株主優待ももらえるの?」——そんな疑問を持ったまま、なんとなく後回しにしていませんか。結論から言うと、NISAでも株主優待はしっかりもらえます。しかも配当まで非課税という、40代の家計にはかなりありがたい仕組みなんです。この記事では、制度のキモから始め方、注意点、選び方まで、忙しいあなたが10分で全体像をつかめるようにまとめました。難しい専門用語は最小限にするので、肩の力を抜いて読んでみてください。
結論、NISAで株主優待はもらえます!カギは「成長投資枠」を選ぶことです
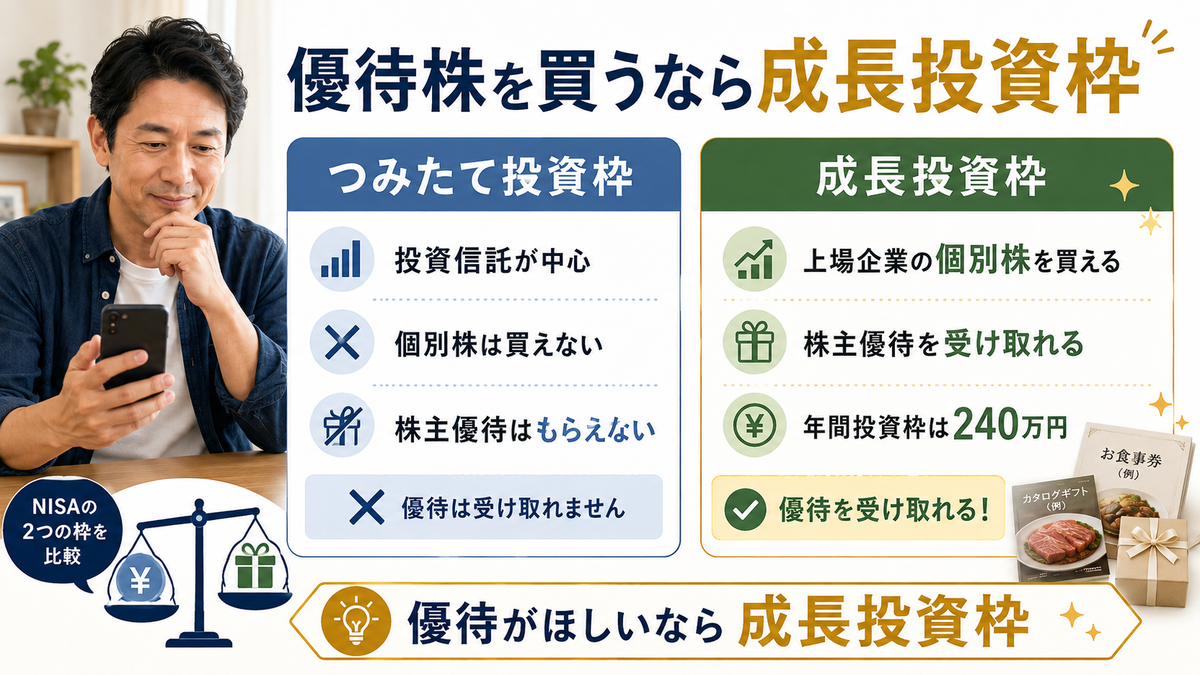
まず一番知りたいところに答えますね。NISAで株主優待をもらうための条件は、たったひとつ。「成長投資枠」で個別株(上場企業の株)を買うことです。逆に言えば、ここさえ押さえれば優待は普通に手に入ります。NISAには2つの枠があって、どちらを使うかで優待がもらえるかどうかが決まる——この仕組みを最初に整理しておきましょう。ここを勘違いしたまま始めると「優待が来ない…」とガッカリしかねないので、サクッと確認しておくと安心です。
つみたて投資枠では優待がもらえず成長投資枠でだけ個別株が買える理由
NISAには「つみたて投資枠」と「成長投資枠」の2つがあります。なぜ片方でしか優待がもらえないのか、理由はシンプルで、投資できる商品が違うからなんです。つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託やETFだけ。長期・積立・分散にぴったりの仕組みですが、ここには「○○株式会社の株」といった個別株が入っていません。株主優待は「その会社の株主」に対して企業が配るものなので、投資信託を持っていても優待の対象にはならない、というわけです。
一方の成長投資枠は、投資信託に加えて上場している個別株も買えるのが大きな違いです。優待を実施している企業の株をここで買い、後ほど説明する「権利確定日」に株主として名簿に載っていれば、課税口座と同じように優待がちゃんと届きます。年間で投資できるのは240万円まで。つまり「優待がほしいなら成長投資枠」と覚えておけば、まず迷うことはありません。投資信託もやりたい人は、つみたて枠を投信に、成長枠を優待株に、と役割を分けるのが定番の使い方になります。
老後資金も教育費も気になる40代男性にこそ「優待×非課税」が効くわけ
40代って、ちょうどお金の出入りが一番ハードな時期じゃないですか。子どもの教育費はかさむし、住宅ローンも残ってる、そのうえ自分の老後資金も気になり始める。正直、「投資に回す余裕なんてあるのか」と感じている人も多いと思うんです。でも、だからこそ税金を取られない仕組みを使い倒す意味が大きい年代でもあります。同じリターンでも、税金が引かれるかどうかで手元に残る金額がまるで変わってくるからです。
株主優待のいいところは、株価が上がっても下がっても、持っているだけで毎年モノやサービスがもらえる点にあります。外食チェーンの食事券やカタログギフトなど、生活に直結する優待なら、実質的に固定費を下げる効果も期待できます。そこにNISAの非課税メリットが乗ると、配当も値上がり益も丸ごと手元に残る。派手さはないけれど、コツコツ積み上げると効いてくる——そういう堅実なおトクが、責任ある立場の40代男性にこそハマると思いませんか。次の章では、その「非課税のうまみ」を具体的な数字で見ていきます。
NISAで優待株を持つ最大の魅力は税金ゼロの“いいとこ取り”にあります
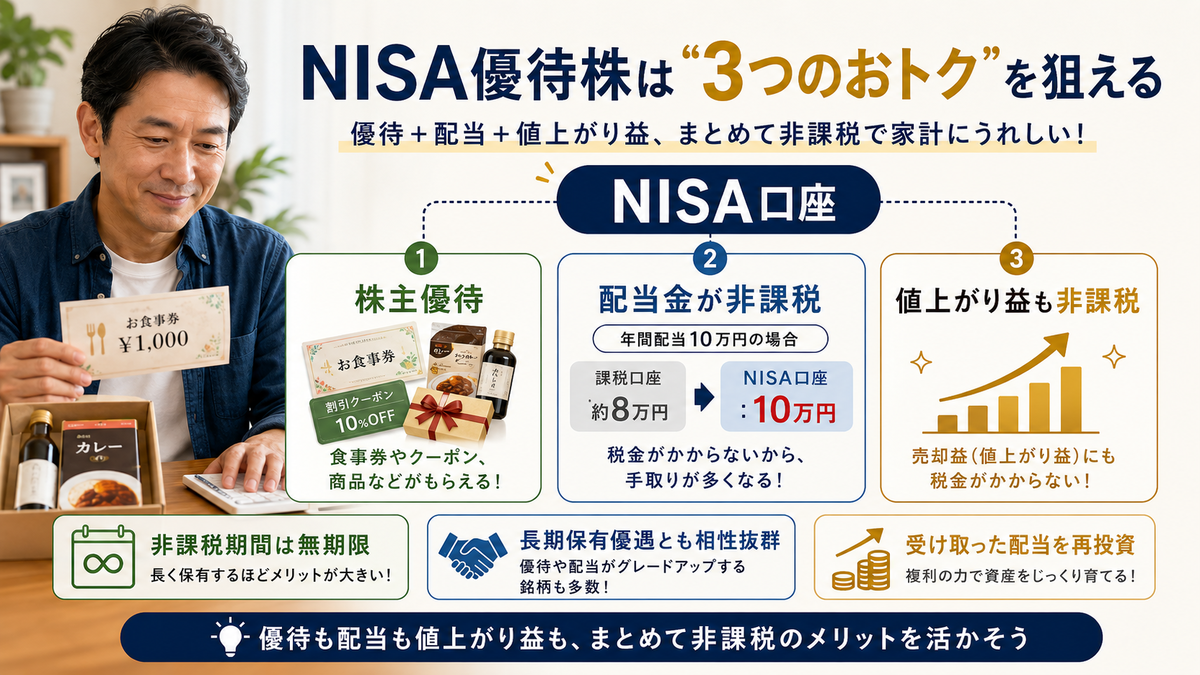
NISAで優待株を持つと、優待品だけがメリットだと思われがちですが、本当の魅力はそこじゃありません。配当金が非課税、値上がり益も非課税、そこに優待までついてくる——この“三重取り”ができるのが最大の強みです。課税口座なら約20%引かれる税金がゼロになるインパクトは、長く持つほどジワジワ効いてきます。ここでは、その差がどれくらいになるのか、できるだけ具体的にイメージできるように見ていきましょう。
配当金がまるごと非課税になると手取りはここまで変わってくる
株を持っていると、優待とは別に配当金がもらえる銘柄が多くあります。この配当、課税口座で受け取ると20.315%もの税金が差し引かれるのをご存じでしたか。つまり、せっかく1万円の配当が出ても、手元に残るのは約8,000円。残りの約2,000円は税金として消えてしまうわけです。「たかが2割」と思うかもしれませんが、これが毎年、しかも複数銘柄で積み重なると、無視できない金額になってきます。
その点、NISA口座で受け取る配当金はまるごと非課税。1万円の配当なら1万円がそのまま手元に入ります。たとえば配当利回り3%の株を100万円分持っていれば、年間3万円の配当。課税口座だと約6,000円が引かれますが、NISAならその6,000円も自分のもの。これを10年続ければ税金分だけで約6万円の差になる計算です。優待で生活を楽しみつつ、配当は丸ごと受け取る。この組み合わせこそ、NISA優待投資のおいしさの核心なんです。
課税口座とNISA口座で配当の手取りを具体的に比べてみよう
イメージをはっきりさせるために、年間10万円の配当を受け取るケースで並べてみます。違いは一目瞭然です。
- 課税口座:10万円 − 約2万円(税金20.315%)= 手取り約8万円
- NISA口座:10万円 − 0円 = 手取り10万円
- 差額:1年でおよそ2万円、10年なら約20万円
同じ配当でも、口座が違うだけで毎年2万円、10年で約20万円もの差が生まれるという話です。投資額や利回りが大きくなるほど、この差はさらに広がっていきます。
非課税の差は「再投資」でさらに大きくなることも覚えておこう
もうひとつ見逃せないのが、受け取った配当を再投資に回せる点です。課税口座だと税金で目減りした8割しか再投資できませんが、NISAなら満額を次の株や投信に回せます。元手が大きいほど次に生む利益も増えるので、長い目で見ると「税金で引かれなかった分」が雪だるま式に差を広げていくわけです。すぐに使わない配当なら、優待を楽しみつつ淡々と再投資へ。40代から20年、30年と寝かせれば、この小さな差が将来かなり大きな金額になっている可能性があります。焦らず長く続けられるのも、無期限になったNISAの強みですね。
無期限化したNISAは長く持つほど得する優待株と相性バツグン
新しいNISAになって変わった大きなポイントが、非課税で持てる期間が「無期限」になったことです。以前のNISAは5年や20年で期限が来てしまい、「含み益があるうちに売ろうか、それとも…」と判断を迫られる場面がありました。長く持ちたい優待株ほど、その期限が悩ましかったわけです。けれど今は期限を気にせず、気に入った優待株をずっと非課税で持ち続けられます。これは長期保有を前提にする優待投資と、相性が良すぎるくらいです。
というのも、株主優待には長く持つほど内容がグレードアップする「長期保有優遇」を設けている企業が少なくないからです。たとえば「1年以上の保有で優待ポイント増量」「3年以上でQUOカードが上乗せ」といった具合に、保有年数がそのままご褒美に変わっていきます。期限のないNISAなら、こうした優遇をフルに狙って腰を据えて持ち続けられる。せっかちに売り買いするより、どっしり構えて育てるスタイルが向いている——これがNISA×優待株の王道だと言えます。
保有年数でグレードアップする長期優遇の優待株こそNISA向き
長期保有優遇のある銘柄は、「持ち続けるほどお得になる」という時間を味方につけられるのが魅力です。たとえば外食系なら食事券の枚数が増えたり、メーカー系なら自社製品の詰め合わせが豪華になったり、金券系なら保有3年でQUOカードの金額が上乗せされたり。短期で売買する人には届かない“常連だけの特典”のようなもので、腰を据えて持つ人ほど恩恵が大きくなります。期限を気にせず長く持てるNISAは、まさにこの優遇を取りにいくための器としてうってつけなんです。ただし優遇の条件(必要株数や保有年数)は企業ごとに違うので、買う前に最新情報を確認しておくと、後で「条件を満たしてなかった」とガッカリせずに済みますよ。
始める前にここだけ確認!NISA優待投資で見落としがちな注意点
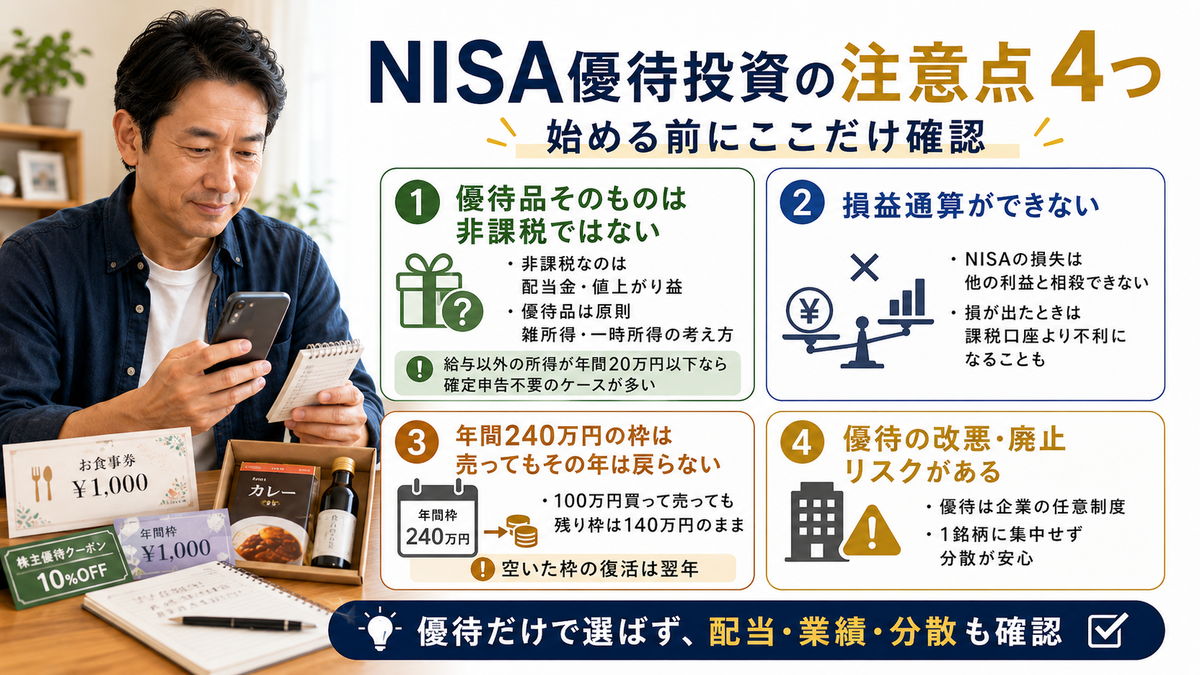
いいことばかり並べてきましたが、ここで一度ブレーキを踏ませてください。NISA優待投資には、知らずに始めると「こんなはずじゃなかった」となりがちな落とし穴がいくつかあります。とくに優待品への課税・損益通算ができない・枠が戻らない・優待の廃止リスクの4つは、多くの記事がサラッと流しがちなところ。でも、ここを押さえておくかどうかで、後悔するかしないかが分かれます。難しくないので、始める前にここだけは目を通しておきましょう。
実は優待品そのものは非課税じゃないって知っていましたか
ちょっと意外かもしれませんが、NISAの非課税メリットが効くのは「配当金」と「値上がり益」までで、優待品そのものは対象外なんです。「NISAなら全部非課税でしょ?」と思っていた人は、ここで一度立ち止まってください。優待でもらった食事券やカタログギフト、QUOカードなどは、税金のルール上は別物として扱われます。とはいえ、いきなり身構える必要はありません。ほとんどの個人投資家にとっては、現実的に税金がかかる場面はそう多くないからです。
仕組みを整理すると、株主優待でもらったモノやサービスは原則として「雑所得」や「一時所得」に分類されます。ただし、会社員で給与以外の所得が年間20万円以下なら確定申告は不要とされるケースが一般的です。普通に数銘柄の優待を楽しむ程度なら、この範囲に収まることがほとんど。「優待をもらうと毎回確定申告が必要なの?」と心配しすぎなくて大丈夫です。気をつけたいのは、優待を大量に集めて換金性の高い金券が積み上がるようなケース。自分の状況が不安なときは、国税庁の情報や税理士に確認しておくと安心です。
損益通算できないNISA特有のデメリットに気をつけよう
NISAの“非課税”は強力ですが、その裏返しのデメリットもあります。それが「損益通算ができない」という点です。聞き慣れない言葉かもしれませんが、これは知っておく価値があります。通常の課税口座なら、ある株で損が出たとき、別の株で出た利益と相殺して税金を減らせます。さらに引ききれない損は翌年以降に繰り越すこともできます。ところが、NISA口座の損失はこの相殺に使えないんです。
つまり、NISAで買った優待株が値下がりして損切りしても、その損を他の利益とぶつけて税金を軽くする、ということができません。「非課税なんだから損も得もないでしょ?」と思いきや、損が出たときはむしろ課税口座より不利になる場面がある、というわけです。だからこそ、NISAではできるだけ長く安心して持てる銘柄を選ぶことが大事になります。値動きの荒い銘柄で短期勝負を狙う場所ではない、と割り切っておくと、この弱点ともうまく付き合えます。
年間240万円の枠は売っても復活しないので売買のしすぎは禁物
もうひとつ覚えておきたいのが、成長投資枠の年間240万円は「使ったら売っても、その年は戻らない」というルールです。たとえば100万円分の株を買ってすぐ売っても、その年に使える残り枠は140万円のまま。売った100万円分が即座に復活するわけではありません(空いた枠は翌年に復活します)。ここを誤解して、優待の権利だけ取ってすぐ売る…を繰り返すと、あっという間に枠を食いつぶしてしまいます。NISAは頻繁に売り買いする場所ではなく、じっくり持つ場所。この前提で銘柄を選ぶと、枠を無駄なく活かせます。
優待は改悪や廃止もあるので1つの銘柄に集中させないのが安心
最後に、優待そのものの“もろさ”についても触れておきます。株主優待は法律で義務づけられた制度ではなく、あくまで企業が自由に決めている任意のサービスです。つまり、業績や方針が変われば、内容が縮小される「改悪」や、そもそも廃止になることもあり得ます。「この優待が魅力で買ったのに、翌年なくなってしまった」というのは、優待投資では珍しくない話なんです。とくに近年は、株主平等の観点から優待をやめて配当に一本化する企業も出てきています。
こうしたリスクに備える一番シンプルな方法は、1つの銘柄に資金を集中させないこと。お気に入りの優待があっても、そこに全力投資するのではなく、いくつかの銘柄に分けて持っておけば、ひとつが廃止されてもダメージは限定的です。前に触れたとおりNISAは損益通算ができないので、なおさら「卵を1つのカゴに盛らない」発想が効いてきます。優待の魅力に加えて、配当がしっかり出ているか、業績が安定しているかもあわせてチェックしておくと、改悪リスクとも上手に距離を取れますよ。
忙しい僕でもできる!NISAで株主優待をもらう手順をやさしく解説します
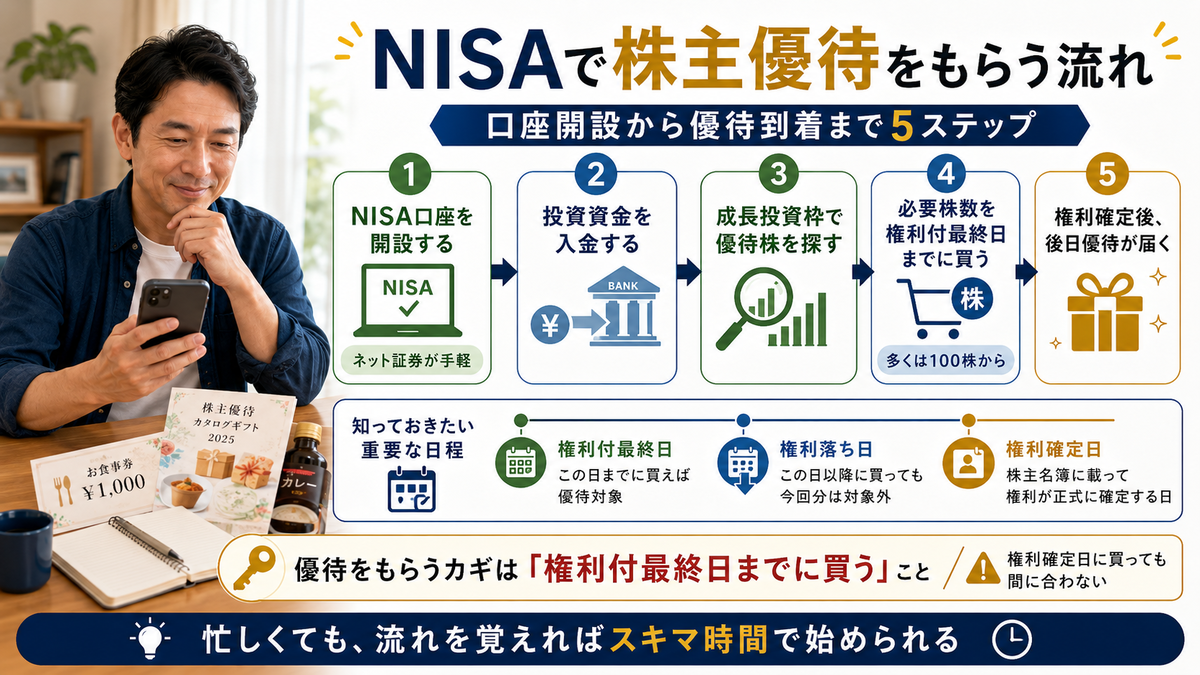
仕組みと注意点がわかったら、いよいよ実践です。「手続きが面倒くさそう」と感じるかもしれませんが、やることは思った以上にシンプル。口座を開いて、優待株を選んで、期限までに買う——大きく言えばこれだけです。ここでは、初めての人でも迷わないように、開設から優待ゲットまでの流れと、絶対に外せない“買うタイミング”のルールを整理します。忙しいあなたでも、スキマ時間でちゃんと始められますよ。
口座開設から購入まで5ステップで迷わず始められる
まずは全体の流れをつかみましょう。NISAで株主優待をもらうまでの道のりは、ざっくり5ステップに分けられます。順番に追っていけば、特別な知識がなくても優待株オーナーになれます。
- 証券会社でNISA口座を開設する(ネット証券が手軽でおすすめ)
- 口座に投資資金を入金する
- 「成長投資枠」を選び、優待を実施している銘柄を探す
- 必要な株数(多くは100株)を、権利付最終日までに買う
- 権利確定日に株主として登録され、後日優待が届く
この5つを押さえれば、初めてでも迷わず優待株デビューできます。とくに証券会社選びは最初の関門ですが、スマホで完結するネット証券なら、口座開設も銘柄探しもアプリ一つでサクサク進められます。
ポイントは、NISA口座は一人一つしか持てないということ。すでに別の証券会社でNISAを使っている場合は、年単位での金融機関変更が必要になります。これから始める人は、優待株の検索のしやすさや手数料、アプリの使い勝手で証券会社を選ぶといいでしょう。多くの企業は100株(1単元)から優待の対象になるので、まずは生活圏で使えそうな銘柄を100株、無理のない予算で買ってみるのがおすすめのスタートです。一度流れを体験すれば、2銘柄目からはぐっとラクに感じられるはずですよ。
権利付最終日までに買わないと優待はもらえない仕組みを押さえよう
ここは優待投資で一番つまずきやすいポイントなので、しっかりいきましょう。優待をもらうには、ただ株を持っていればいいわけではなく、「ある特定の日」に株主名簿に載っている必要があります。その基準になるのが「権利確定日」。そして、ここで多くの人が勘違いするのが、「権利確定日に買えば間に合う」わけではないという点なんです。株は買ってから名簿に反映されるまで時間差があるため、もっと前に買っておく必要があります。
具体的には、権利確定日の2営業日前である「権利付最終日」までに株を買って保有していないと、その回の優待はもらえません。逆に言えば、権利付最終日にちゃんと持っていれば、翌日以降に売っても優待の権利は残ります。「優待だけ取りたい」と最終日ギリギリに動く人もいますが、初心者のうちは余裕を持って数日前までに買っておくのが安心です。なお、この前後は優待目当ての買いが集まって株価が動きやすいので、長期で持つ前提ならタイミングに振り回されすぎないのがコツですよ。
権利確定日・権利付最終日・権利落ち日の違いをまとめて整理
似た言葉が3つ出てきて混乱しやすいので、ここで一気に整理しておきます。この3つの関係さえ頭に入れば、優待の取りこぼしはほぼなくなります。
- 権利付最終日:この日までに株を買って持っていれば優待がもらえる“締め切り日”
- 権利落ち日:権利付最終日の翌営業日で、この日以降に買っても今回の優待はもらえない日
- 権利確定日:株主名簿に名前が載り、優待や配当の権利が正式に確定する日
つまり大事なのは真ん中の「権利付最終日」までに買うこと、これに尽きます。権利確定日が月末でも、実際の“買い締め切り”はその2営業日前という点を忘れないでください。
もう少しだけ補足すると、多くの企業は権利確定日を3月末に置いていますが、これは企業によってバラバラです。9月末や、年に2回設定している会社もあります。狙っている銘柄の権利確定月が「いつなのか」は、証券会社の銘柄ページや企業の公式サイトで必ず確認しておきましょう。また、権利落ち日には優待や配当の価値の分だけ株価が下がりやすい傾向があります。これは仕組み上の自然な動きなので、慌てて売る必要はありません。長期保有でじっくり優待を楽しむなら、こうした一時的な値動きは気にしすぎず、どっしり構えておくのが正解です。
40代男性の毎日が充実!コスパで選ぶ株主優待ジャンルの見つけ方
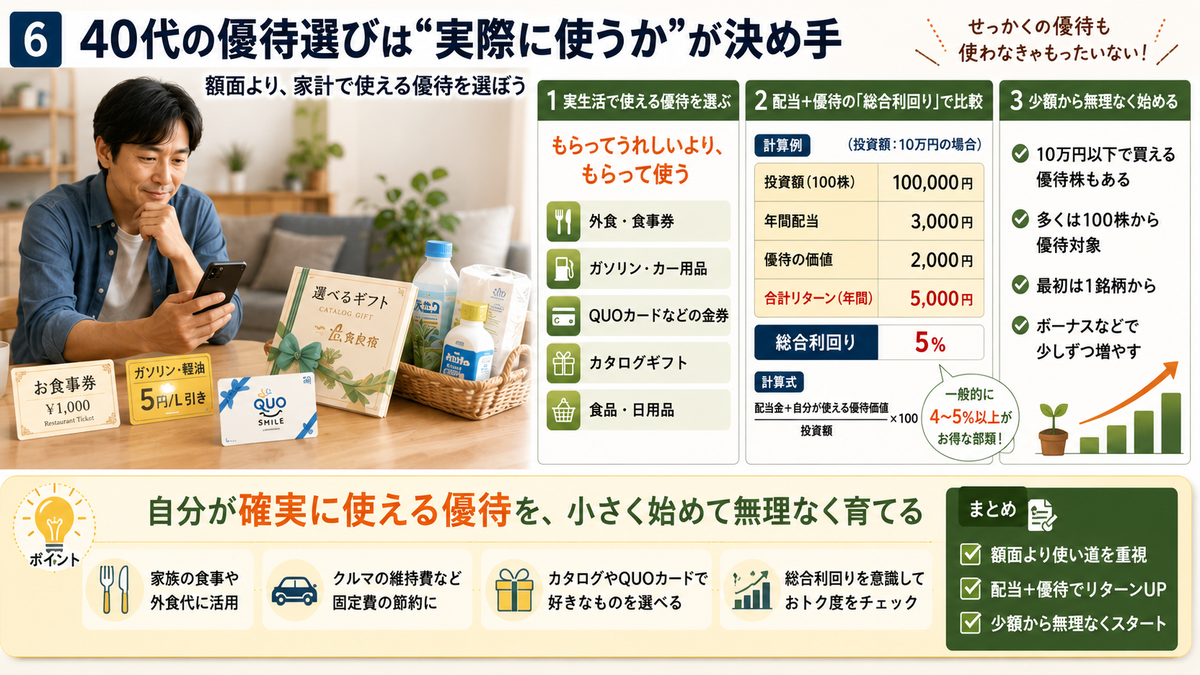
制度も手順もわかったら、いよいよ一番楽しいパート——どんな優待を狙うか、です。優待って種類が本当に幅広くて、選び始めると意外と迷うんですよね。でも選び方のコツはシンプルで、「自分や家族が実際に使うかどうか」。ここを軸にすれば失敗しません。せっかくの優待も、使い道がなければただの紙切れになってしまいます。ここでは40代男性のリアルな生活目線で、満足度の高いジャンルの見つけ方をお伝えします。
外食・ガソリン・カタログギフトなど実生活で使える優待が結局おトク
優待選びで一番大事なのは、「もらってうれしい」より「もらって使う」かどうかです。どんなに豪華に見える優待でも、生活圏に使えるお店がなかったり、興味のないジャンルだったりすれば、結局タンスの肥やしになってしまいます。その点、40代男性の日常にしっくりくるのが、外食チェーンの食事券、ガソリン関連の割引、QUOカード、カタログギフトといった「現金に近い感覚で使える」優待です。家族での外食代やクルマの維持費といった、避けられない固定費にそのまま充てられるのが強みです。
たとえば外食系なら、休日のランチや家族の食事に使えば、その分まるごと食費の節約になります。カタログギフトは、食品・日用品・お酒など好きなものを選べるので「使い道がない」という事態になりにくいのも魅力。QUOカードはコンビニや書店で普通に使えるので、ほぼ現金と同じ感覚です。こうした汎用性の高い優待を選んでおけば、もらった優待をムダにすることがほとんどありません。逆に、自分が一度も行かないお店の割引券などは、いくら額面が大きくても“実質ゼロ”になりがち。額面の大きさより「自分が確実に使えるか」で選ぶのが、結局いちばんコスパのいい判断なんです。
配当と優待を足した「総合利回り」で合理的にお得な銘柄を見抜くコツ
優待の中身に目が行きがちですが、合理的に銘柄を選ぶなら「総合利回り」という考え方を覚えておくと一気にレベルが上がります。これは、配当金と優待の価値を合わせて、投資額に対して何%のリターンになるかを表す数字です。優待だけ、配当だけで見るのではなく、両方を足して判断するのがポイント。NISAなら配当が非課税になる分、この総合利回りの“おいしさ”がそのまま手元に残るので、相性が抜群なんです。
計算はシンプルです。たとえば株価が10万円(100株)の銘柄で、年間配当が3,000円、優待の価値が2,000円だとします。すると合計5,000円ぶんのリターンになり、総合利回りは5%。配当だけなら3%ですが、優待を足すと5%まで跳ね上がる、というわけです。一般に総合利回りが4〜5%を超えると「お得な部類」と見られます。ただし注意したいのは、優待の価値は人によって変わること。自分が使わない優待を金額換算しても意味がないので、「自分にとっての総合利回り」で考えるのが賢いやり方です。さらに、配当がしっかり出ていて業績も安定している銘柄なら、優待が万一なくなっても配当が下支えしてくれる。この視点を持つと、長く安心して持てる優待株を見抜けるようになります。
10万円以下で買える優待株も多いから無理なく家計の負担なく始められる
「優待株って、まとまったお金がないと無理でしょ?」——そう思って二の足を踏んでいる人、けっこう多いと思います。でも実は、10万円以下、中には数万円から買える優待株もたくさんあるんです。優待は多くの場合100株から対象になるので、株価が1,000円以下の銘柄なら10万円以内で十分手が届きます。いきなり何十万円も投じる必要はありません。まずは無理のない金額で1銘柄持ってみる、というスタートで全然OKです。
少額から始めるメリットは、家計に負担をかけずに「優待が届く体験」をできることです。実際に優待品が手元に届くと、投資がぐっと身近に感じられて、続けるモチベーションにもなります。教育費や住宅ローンで余裕がない時期でも、月のお小遣いの範囲で買える銘柄を1つ選べば、家計を圧迫せずに始められます。最初の1銘柄で流れをつかんだら、ボーナス時などに2銘柄目、3銘柄目と少しずつ増やしていけばいい。小さく始めて、無理なく育てる——これが40代から優待投資をムリなく続けるいちばんのコツです。
NISA×株主優待のよくある疑問にサクッとお答えします
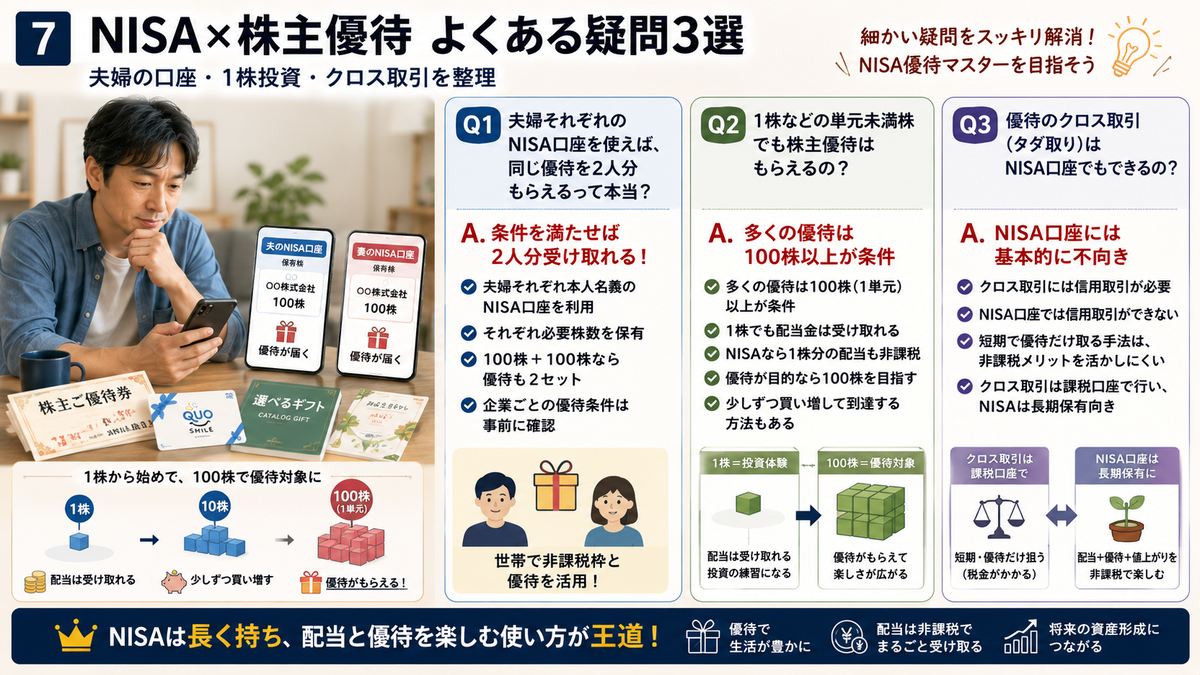
最後に、ここまで読んで「これってどうなんだろう?」と浮かびがちな疑問を、まとめて解消しておきましょう。細かいけれど知っておくと得する、実践的なポイントばかりです。夫婦の口座活用・単元未満株・クロス取引という、ほかの記事ではあまり踏み込まれない3つの疑問に、サクッとお答えします。ここまで押さえれば、あなたはもう立派な“NISA優待マスター”ですよ。
夫婦それぞれのNISA口座を使えば同じ優待を2人分もらえるって本当?
これは知っている人だけが得をする裏ワザ的な話なのですが、答えは「条件次第で本当」です。NISA口座は一人ひとつ持てるので、夫婦それぞれが自分名義のNISA口座で同じ銘柄を買えば、優待も2人分もらえることになります。家族で同じ会社の株を、それぞれの口座で100株ずつ持てば、優待券も2セット届くというわけです。外食やカタログギフトの優待なら、2人分あれば家族での使い出がぐっと広がりますよね。
ただし、いくつか前提があります。まず、配偶者にも投資資金と本人の意思があることが大前提。名義だけ借りるようなやり方はトラブルのもとです。また、一部の企業は「1人1回まで」など優待の条件を設けていることもあるので、ねらう銘柄の優待ルールは事前に確認しておきましょう。とはいえ、夫婦でそれぞれNISAを活用するのは、非課税枠を世帯として倍に使えるという意味でも理にかなった方法です。優待を2人分楽しみながら、家庭全体の資産形成も進められる——共働き世帯にもぴったりの考え方です。
1株などの単元未満株でも株主優待はもらえるの?
最近は1株から株が買える「単元未満株」のサービスが増えていますが、優待については基本的にもらえないと考えておくのが無難です。多くの企業の株主優待は「100株(1単元)以上の保有」を条件にしているため、1株や10株だけ持っていても優待の対象にならないケースがほとんどなんです。「少額で優待までもらえる」と期待していると、ここはちょっと肩透かしかもしれません。
ただし、単元未満株がまったく無意味かというと、そんなことはありません。1株でも配当金はちゃんと持ち株数に応じてもらえますし、NISA口座ならその配当も非課税です。「いきなり100株は予算的に厳しいけど、まずは値動きや配当を体験してみたい」という人にとっては、単元未満株はいい練習になります。優待が目的なら100株を目指す、配当や投資の感覚を試したいなら1株から、というふうに目的で使い分けるのが賢いやり方です。少しずつ買い増して100株に到達すれば、そこから優待がもらえるようになる銘柄もありますよ。
優待のクロス取引(タダ取り)はNISA口座でもできるの?
優待投資に慣れてくると耳にする「クロス取引(優待のタダ取り)」。これは現物の買いと信用の売りを同時に組んで、株価変動のリスクを抑えつつ優待だけを取りにいくテクニックです。結論から言うと、この手法をNISA口座でやる意味はほぼありません。理由は2つあります。まず、クロス取引には信用取引が必要ですが、NISA口座では信用取引が使えません。仕組み的にそもそも組めないんです。
もうひとつ、より本質的な理由があります。クロス取引はすぐに反対売買して優待だけ抜く短期の手法で、値上がり益も配当もほとんど狙いません。一方NISAの真価は、配当や値上がり益を非課税で長く受け取ることにあります。つまり、両者は目指す方向がまったく逆。NISAの非課税メリットを活かせないクロス取引を、わざわざ貴重なNISA枠を使ってやる理由がないんです。クロス取引に興味があるなら課税口座で行い、NISAは「長く持って配当と優待を非課税で楽しむ」本来の使い方に専念する——この役割分担が、いちばん合理的でムダのない選択だと言えます。
ここまでお疲れさまでした。NISAで株主優待をもらう仕組みから、注意点、始め方、選び方、そして一歩進んだ活用法まで、ひと通りつかめたはずです。難しく考えず、まずは生活圏で使える優待株を1銘柄、無理のない金額から。その小さな一歩が、数年後の家計をちょっと豊かにしてくれるかもしれません。あなたの優待ライフが、いいスタートを切れますように。


