- 株主優待×高配当のいいとこ取りで40代から無理なく「もう一つの給料日」を作る方法
株主優待×高配当のいいとこ取りで40代から無理なく「もう一つの給料日」を作る方法
毎月の給料明細を見て、正直ため息をついたことはありませんか。教育費や住宅ローンの支払いが重なる40代は、投資に回せるお金も気力も限られているものです。そんな中で注目したいのが、配当金と株主優待の両方を狙う「二刀流投資」。この記事では、実質利回りの考え方から失敗しない銘柄選び、権利確定日を活用した仕組み化まで、40代のリアルな生活目線でまとめました。
そもそも株主優待と高配当を組み合わせるとどれくらいお得になるのか計算してみた
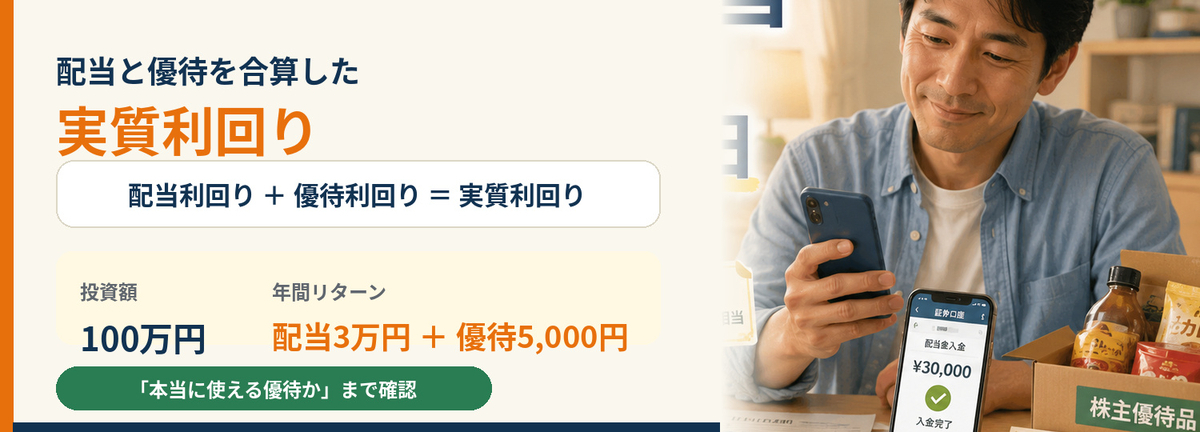
「配当利回り3%」と聞いても、正直あまりピンとこないという人は多いのではないでしょうか。ここではまず、配当と優待を合わせた「実質利回り」という考え方を、具体的な金額でイメージできるように整理していきます。数字がわかると、投資への腰の重さも少し軽くなるはずです。
配当利回りと優待利回りを合算した実質利回りという考え方を知っておこう
株主優待や高配当株の情報を見ていると、必ずと言っていいほど登場するのが「実質利回り」という言葉です。これは、株価に対して1年間でどれだけの配当金と株主優待を受け取れるかを合算したもの。配当利回り+優待利回り=実質利回りという式で表されます。たとえば配当利回りが3%の銘柄で、さらに年間3,000円相当の優待がもらえるとすると、投資額によっては実質利回りが5%を超えることも珍しくありません。銀行預金の金利と比べれば、その差は一目瞭然でしょう。ただし、優待の価値は人によって感じ方が違うという点は忘れてはいけません。金券やQUOカードのように誰にとっても価値が変わらないものもあれば、特定の店舗でしか使えない割引券のように、自分の生活圏と合っていなければ実質的な価値がゼロに近くなってしまうものもあります。数字上の利回りだけを鵜呑みにせず、「自分の暮らしの中で本当に使えるかどうか」まで想像してから判断する。この一手間が、後悔しない銘柄選びの第一歩になります。
配当利回り3%と言われてもピンとこない人のための具体的な金額シミュレーション
たとえば100万円を配当利回り3%の銘柄に投資したとします。単純計算で年間3万円の配当金です。月換算すると2,500円ほど。決して大金ではありませんが、これが毎年、何もしなくても口座に入ってくると考えるとどうでしょうか。さらにこの銘柄に年間5,000円相当の株主優待がついていれば、実質利回りは3.5%に近づきます。もちろん税金や株価変動の影響は考慮する必要がありますが、「働かなくても入ってくるお金がある」という感覚を一度体験すると、投資に対する見方が変わってくる方は多いです。子どもの習い事の月謝、あるいは家族での外食費の足しにする。そんな身近な使い道をイメージしながら数字を見ると、配当や優待がぐっと現実的な存在に感じられるのではないでしょうか。
優待品を金額換算するときにやりがちな失敗と正しい考え方
優待利回りを計算するとき、多くの人がやってしまいがちなのが「金額表示の額面をそのまま鵜呑みにする」という失敗です。たとえば「20%割引券」がもらえる優待の場合、その価値は使う金額によって大きく変わります。1万円分の買い物に使えば2,000円のお得ですが、1,000円分しか使わなければ200円にしかなりません。また、遠方の店舗でしか使えない優待や、自分がまったく利用しない業種のサービス券だった場合、実質的な価値はほぼゼロになってしまいます。優待を選ぶときは「金額」ではなく「自分が本当に使うかどうか」を軸に考えること。これができるようになると、利回りランキングの数字に振り回されずに、自分にとって本当にお得な銘柄を見極められるようになります。
なぜ今40代に配当と優待の二刀流投資が向いているのか考えてみる
子育てや住宅ローンで自由に使えるお金が限られる40代にとって、値上がり益を狙う値動きの荒い投資よりも、コツコツと配当や優待を積み上げる投資スタイルの方が精神的な負担が少ないという声をよく聞きます。ここでは、なぜこの世代に配当+優待投資が合っているのかを整理してみましょう。
- 値動きを毎日チェックしなくても続けられる
- 少額からでも始められる銘柄が多い
- 優待という「目に見える形」でリターンを実感できる
忙しい40代でも無理なく続けられる仕組みが揃っているという点が、この投資法の最大の魅力と言えるでしょう。
教育費や住宅ローンで余裕がなくても少額から始められる理由
「投資はまとまったお金がないと始められない」というイメージを持っている方も多いのではないでしょうか。しかし実際には、株主優待が1株から受け取れる銘柄や、数万円程度から購入できる優良な高配当株も少なくありません。教育費の準備や住宅ローンの返済で家計に余裕がない時期こそ、無理のない金額でコツコツ資産形成をスタートしておくことに意味があります。まとまった資金ができてから始めようと考えていると、結局何年経っても行動に移せないまま時間だけが過ぎてしまうケースは意外と多いものです。まずは月々の外食1回分程度の金額からでも、少しずつ株式に触れてみる。その積み重ねが、5年後・10年後の家計に確実に効いてきます。
手間をかけずに家計の防衛線を作れる仕組みとしての魅力
本業が忙しい40代にとって、毎日相場をチェックしたり短期売買で利益を狙ったりする時間的な余裕はなかなか持てないものです。その点、配当と優待を軸にした投資は、一度銘柄を選んで保有してしまえば、あとは基本的にほったらかしで続けられるという特徴があります。もちろん定期的な業績チェックは必要ですが、デイトレードのように値動きに一喜一憂する必要はありません。毎年決まった時期に配当金や優待品が届くという仕組みは、家計にとって「小さな安心材料」を積み上げていく行為とも言えるでしょう。忙しい毎日の中でも続けられる投資法だからこそ、40代という時間の限られた世代にこそフィットするのではないでしょうか。
高利回りの罠にハマらないための銘柄選びチェックリスト
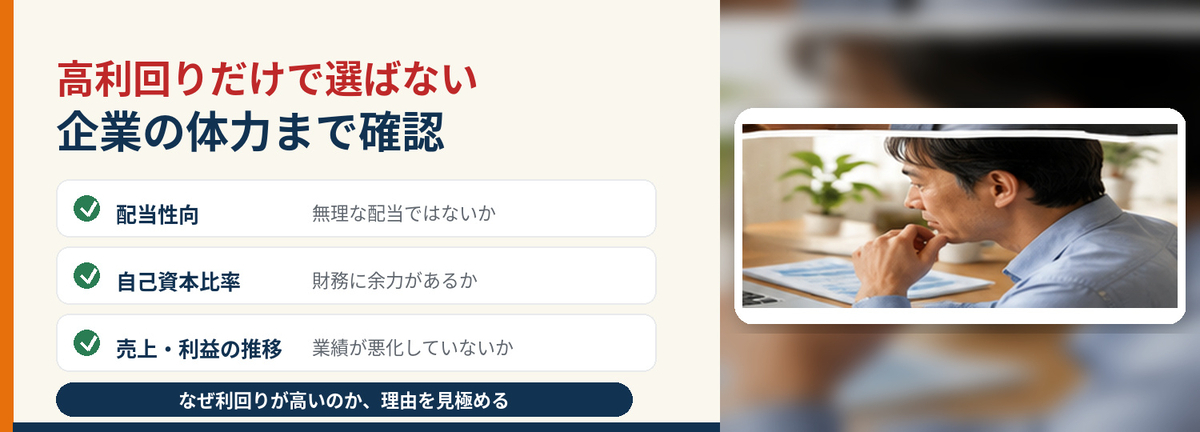
利回りランキングを見ていると、つい上位の銘柄に飛びつきたくなりますよね。ですが、高すぎる利回りには必ず理由があります。「なぜこの銘柄の利回りは高いのか」を一度立ち止まって考えるだけで、後悔する確率はぐっと下がります。ここでは、40代のサラリーマン投資家が押さえておきたい具体的なチェックポイントを紹介します。
配当利回りが高いだけの銘柄を避けるために見るべき指標とは
配当利回りが5%、6%と表示されていると、それだけで魅力的に見えてしまうものです。しかし、利回りの計算式は「1株あたり配当金÷株価」なので、業績悪化などで株価が下落した結果、見かけ上の利回りが高くなっているだけというケースが少なくありません。いわゆる「配当利回りの罠」です。こうした銘柄をつかんでしまうと、配当をもらうどころか株価下落による含み損の方が大きくなってしまうことも珍しくありません。この罠を避けるためには、利回りの数字だけでなく、その裏側にある企業の体力を確認する習慣をつけることが大切です。具体的には、配当を出す余力があるかどうかを示す指標や、財務の安定性を測る指標をセットで見ることで、「無理をして高配当を演出していないか」を見極めることができます。次の項目で、その具体的な見方を解説していきます。
配当性向と自己資本比率で無理して配当を出していないか見極める方法
配当性向とは、企業が稼いだ利益のうちどれくらいを配当金として株主に還元しているかを示す割合です。一般的に配当性向が100%を超えている場合、その企業は利益以上の配当を無理して支払っている状態であり、今後の減配リスクが高いと言われています。目安としては30〜60%程度であれば健全な水準とされることが多いです。あわせて確認したいのが自己資本比率。これは企業の総資産のうち、返済不要の自己資本がどれくらいの割合を占めるかを示す指標で、一般的に40%以上あれば財務的に安定していると判断されやすくなります。この2つの指標を四季報や証券会社の銘柄情報ページで確認するだけでも、「今は利回りが高いけれど、この先も続けられそうか」という視点で銘柄を評価できるようになります。難しく感じるかもしれませんが、慣れれば数分でチェックできる作業です。
減配や無配転落の予兆を決算情報のどこで見抜けばいいか
減配や無配転落は、ある日突然発表されるように見えて、実は決算情報の中に予兆が現れていることが多いものです。たとえば、売上高や営業利益が2〜3期連続で減少している企業は、今後の配当維持が難しくなる可能性が高まります。また、決算短信の「今後の見通し」欄に慎重なコメントが並んでいる場合や、業績予想を保守的に下方修正している場合も注意が必要です。特に、特別損失やのれんの減損といった一時的な費用が計上されている決算は、翌期以降の配当方針に影響を与えることがあるため、見逃さないようにしたいところです。すべてを完璧に読み解く必要はありませんが、「売上と利益の推移」「経営陣のコメントのトーン」の2点だけでも定点観測しておくと、減配のサインに早めに気づける可能性が高まります。
優待内容だけで選ぶと後悔しやすい理由と失敗しない優待の選び方
「優待が魅力的だから」という理由だけで銘柄を選んでしまい、後になって業績悪化に気づくというのはよくある失敗パターンです。優待はあくまで投資判断のプラスアルファであり、主軸に据えてしまうと本来見るべきポイントを見落としてしまいます。ここでは、優待選びで失敗しないための考え方を整理します。
- 自分や家族の生活圏で実際に使えるかを確認する
- 優待の使用期限や利用条件を事前にチェックする
- 優待だけでなく業績や財務も必ず合わせて見る
この3点を意識するだけで、優待選びの失敗はかなり減らせます。次の項目でさらに詳しく見ていきましょう。
自分や家族が実際に使えるかどうかで判断することの重要性
優待選びで最も大切なのは、「その優待を自分や家族が本当に使うかどうか」という視点です。たとえば全国チェーンの飲食店の優待券であれば使い道に困ることは少ないですが、自宅から遠く離れたエリアにしか店舗がない企業の優待だと、結局使わずに期限切れになってしまうケースも少なくありません。せっかく届いた優待を有効活用できて初めて、実質利回りの数字が意味を持ってきます。おすすめなのは、まず自分がよく利用するスーパーや外食チェーン、日用品のブランドから優待実施企業を探してみること。すでに生活の中で使っているサービスであれば、優待をもらった瞬間から迷わず活用できます。妻や子どもと「これ、株主優待でもらったんだよ」と話せるような身近な優待から選んでみると、投資そのものが家族との会話のきっかけになることもありますよ。
優待の廃止や改悪が起きやすい銘柄に共通する特徴とは
近年、株主優待を廃止して配当金に一本化する企業が増えています。これは東京証券取引所が「株主平等の原則」の観点から優待制度の見直しを促していることが背景にあります。優待の廃止や改悪が起きやすい銘柄には、いくつか共通点があります。ひとつは、業績が悪化傾向にあり、優待コストの負担が経営の重荷になっている企業。もうひとつは、外国人株主の比率が高い企業です。海外投資家は優待という制度になじみが薄く、現金での還元を求める傾向が強いため、株主構成によっては優待が縮小・廃止されやすくなります。こうしたリスクを完全に避けることは難しいものの、IR情報で「株主還元方針」を定期的にチェックしておくことで、優待改悪の兆候にいち早く気づける可能性が高まります。優待はあくまで「今もらえているボーナス」くらいの気持ちで捉えておくのが、精神衛生上もちょうど良いバランスと言えるでしょう。
権利確定日をカレンダー化して毎月ボーナス感覚を作る分散投資術
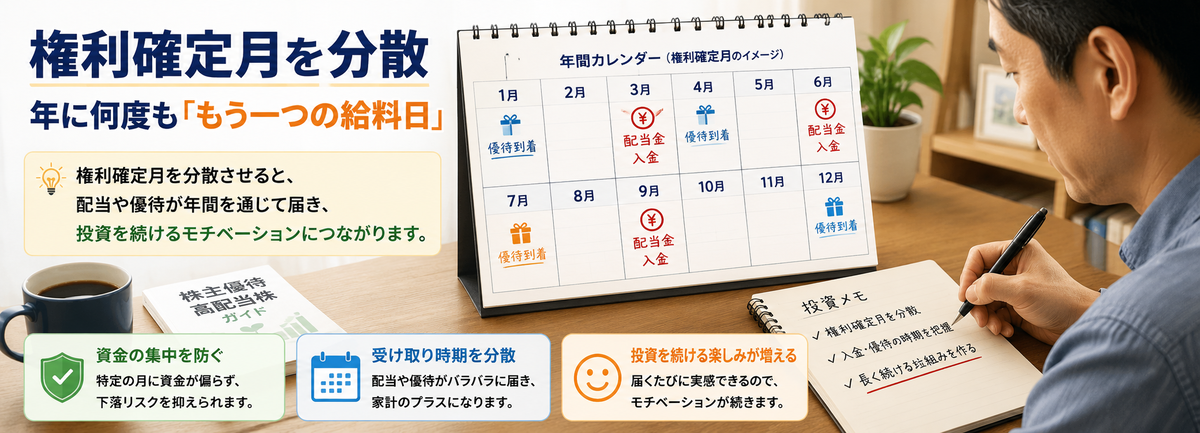
同じ月に権利確定日が集中する銘柄ばかり保有していると、その時期にまとまった資金が必要になったり、下落リスクが一点に集中したりしてしまいます。権利確定月を意識的に分散させることで、まるで毎月ボーナスが届くような感覚を作ることができます。ここでは、その具体的なメリットと基本知識を解説します。
権利確定月を分散させることで得られるメリットを整理する
株主優待や配当金を受け取るためには、企業ごとに定められた「権利確定日」に株主として登録されている必要があります。多くの人が知らず知らずのうちに、人気の3月・9月決算の銘柄ばかりを保有してしまいがちですが、実は1月から12月まで、権利確定月は企業によってさまざまです。この権利確定月を意識的に分散させることで、資金面・リスク面の両方で大きなメリットが得られます。特定の月に投資資金が偏らなくなるため急な出費にも対応しやすくなりますし、優待や配当が年間を通じてバラバラと届くようになるため「投資を続けている実感」を年に何度も味わえるようになります。次の項目で、この分散投資が具体的にどんな効果をもたらすのかを詳しく見ていきましょう。
資金を一点集中させないことで下落リスクを抑える考え方
投資の世界では「卵は一つのカゴに盛るな」という格言がよく使われます。これは権利確定月についても同じことが言えます。もし保有銘柄のほとんどが3月権利確定に偏っていた場合、その時期に市場全体が下落する局面に遭遇すると、資産全体へのダメージが大きくなってしまいます。権利確定月を1月、3月、6月、9月、12月など複数の時期に分散させておけば、特定のタイミングでの市場変動リスクを和らげる効果が期待できます。また、権利確定日の直前は「権利取り」の買いが入りやすく株価が上昇し、権利落ち後に下落しやすいという値動きの傾向があります。この値動きのクセを理解した上で、購入タイミングを複数の月に分けておくことは、高値づかみのリスクを減らすことにもつながります。じっくり時間をかけてポートフォリオを組み立てていく意識を持つとよいでしょう。
毎月のように配当や優待が届くもう一つの給料日化のイメージ
権利確定月をうまく分散できるようになると、年間を通じてポストに優待品が届いたり、証券口座に配当金が入金されたりするタイミングが増えていきます。たとえば1月・4月・7月・10月に権利確定を迎える銘柄を組み合わせれば、四半期ごとに何らかのリターンを受け取れる仕組みが完成します。これはまさに「もう一つの給料日」がいくつも設定されているようなもの。毎月ではなくても、年に4回、6回とリターンを実感できるタイミングが増えることで、投資を続けるモチベーションも自然と維持しやすくなります。忙しい日々の中で「今月は配当が入る月だ」と楽しみに待てる仕組みを作っておくことは、単なる資産形成以上に、投資を長く続けるための工夫としても効果的です。
初心者が最初に押さえておきたい権利付き最終日と権利落ち日の基本
配当や優待を受け取るためには、権利確定日そのものではなく「権利付き最終日」に株を保有している必要があるという点に注意が必要です。権利確定日の2営業日前が権利付き最終日にあたり、この日までに株を購入しておかなければ、その期の配当や優待を受け取ることはできません。逆に、権利付き最終日の翌営業日である「権利落ち日」以降に株を購入しても、その期の権利は得られないため注意しましょう。この仕組みを知らずに「権利確定日ぴったりに買えばいい」と勘違いしてしまうと、せっかく狙っていた優待を逃してしまうことになりかねません。証券会社のアプリやサイトでは、銘柄ごとの権利付き最終日をカレンダー形式で確認できることが多いので、購入前には必ずチェックする習慣をつけておくことをおすすめします。
新NISA成長投資枠を使うと配当と優待投資の手取りがどう変わるのか
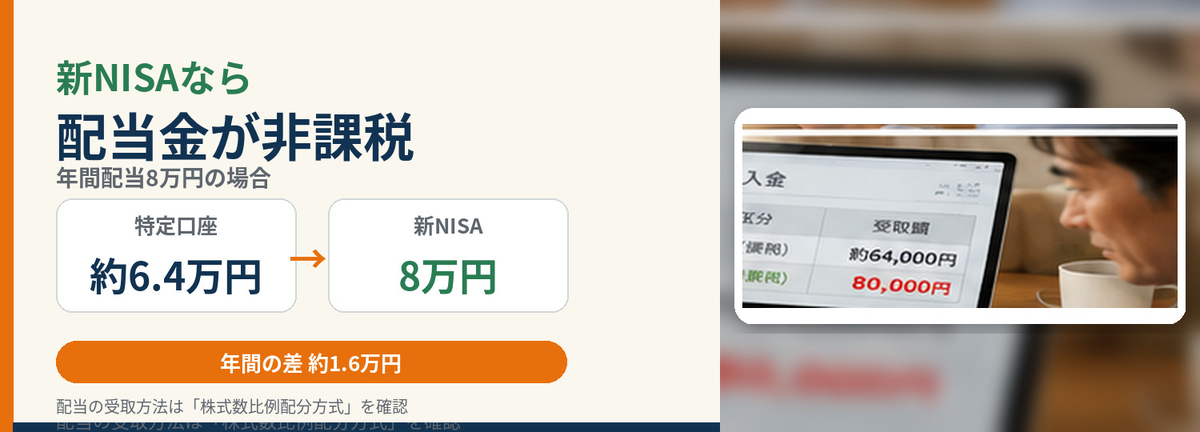
配当金には通常、約20%の税金がかかります。100万円の配当があっても、手元に残るのは約80万円ということです。この税金の負担を大きく減らせるのが新NISAの成長投資枠。せっかく高配当株に投資するなら、この非課税メリットを使わない手はありません。ここでは、40代の投資家が知っておきたいNISA活用のポイントを整理します。
新NISAで配当金を受け取るときに知っておきたい非課税のメリット
通常の課税口座で配当金を受け取ると、配当金に対して約20.315%の税金が差し引かれた金額が手元に入ってきます。たとえば年間10万円の配当があった場合、約2万円が税金として引かれ、実際に受け取れるのは約8万円になります。ところが新NISAの成長投資枠で保有している株式の配当金は、この税金が非課税になります。つまり10万円の配当をまるまる10万円受け取れるということです。年間の配当額が大きくなればなるほど、この差は無視できないものになっていきます。高配当株を長期で保有し続ける前提であれば、非課税で受け取れるメリットは複利効果と相まって、10年、20年というスパンで見たときに大きな差を生み出します。40代からコツコツ配当を積み上げていくなら、まずは非課税の恩恵を最大限に活かせるNISA口座を優先的に使っていくのが賢いやり方と言えるでしょう。
特定口座と比較したときの具体的な受取額の差をイメージしてみる
具体的な数字でイメージしてみましょう。仮に配当利回り4%の銘柄に200万円を投資したとします。年間の配当金は8万円です。これを特定口座で受け取ると、約20%が課税されるため手元に残るのは約6万4,000円ほど。一方、新NISAの成長投資枠で保有していれば、8万円がまるまる非課税で受け取れます。その差は年間で約1万6,000円。1年だけ見れば小さな差に感じるかもしれませんが、これが10年続けば約16万円、20年なら約32万円もの違いになります。さらに、非課税で受け取った配当を再投資に回せば、複利の効果でその差はもっと広がっていきます。同じ銘柄・同じ金額を投資していても、どの口座で保有するかによって最終的な手取りが大きく変わってくる。この事実を知っているかどうかは、長い目で見た資産形成において非常に大きな分かれ道になります。
NISA口座で高配当×優待株を保有するときに注意しておきたいこと
非課税メリットが魅力的な新NISAですが、いくつか注意しておきたいポイントもあります。まず、配当金を非課税で受け取るためには、配当金の受け取り方法を「株式数比例配分方式」に設定しておく必要があります。この設定を忘れていると、NISA口座で保有していても配当金に課税されてしまうことがあるため、口座開設時に必ず確認しておきましょう。また、NISA口座内で保有している株式で損失が出た場合、課税口座の利益と損益通算ができないという点にも注意が必要です。つまり、値下がりリスクの高い銘柄をNISAで保有して損失を出してしまうと、税制上の救済が受けられないということです。だからこそ、NISA枠では前半で解説したような財務が安定した銘柄を選ぶことが一層重要になります。優待狙いの銘柄をNISAで持つ場合も、配当と業績のバランスをしっかり見極めた上で組み入れるようにしたいところです。
40代サラリーマン投資家のリアルな失敗談から学ぶ回避策
投資の失敗は、成功談よりもずっと学びが多いものです。ここでは、40代の会社員投資家が実際に陥りがちな失敗パターンを紹介します。他人の失敗を疑似体験しておくことで、あなたが同じ轍を踏む確率はぐっと下がるはずです。恥ずかしい話ほど、実は一番役に立つのです。
利回りに釣られて減配や株価下落を経験した典型的なパターン
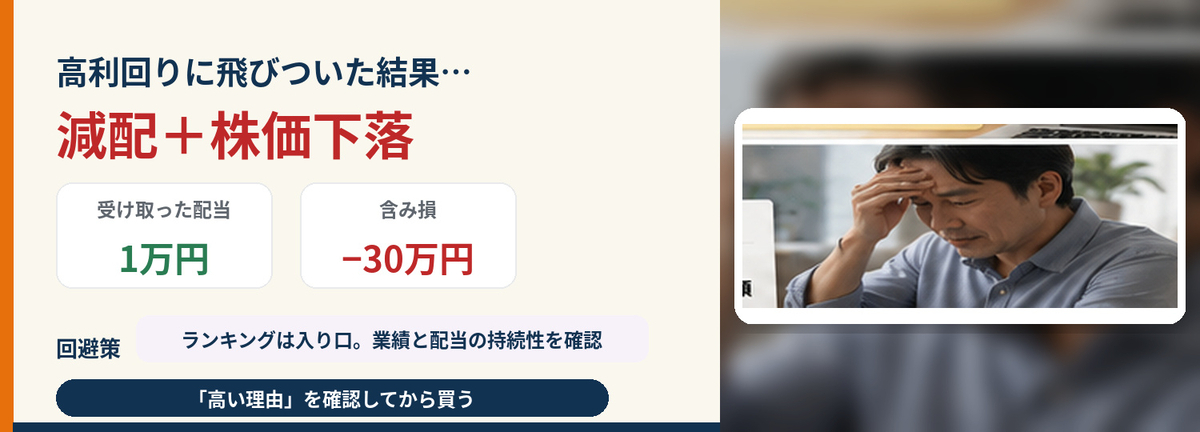
投資を始めたばかりの頃にありがちなのが、利回りランキングの上位銘柄だけを見て「利回りが高い=お得」と単純に判断してしまうパターンです。目先の高い利回りに惹かれて購入したものの、その高利回りは業績悪化による株価下落が原因だった、というケースは後を絶ちません。実際、配当利回りが異常に高い銘柄の中には、翌期に大幅な減配を発表して株価がさらに下落する、いわゆる「利回りの罠」にはまってしまうものが含まれています。配当を数万円もらえたと喜んでいたら、株価が数十万円下がって差し引き大損だった、という話は決して珍しくないのです。こうした失敗を避けるには、利回りの数字を出発点にしつつも、必ずその企業の業績推移や配当の持続性まで確認する習慣を持つことが欠かせません。次の項目で、より具体的な失敗の中身を見ていきましょう。
利回りランキング上位だけを見て飛びついた結果どうなったか
ある会社員投資家のケースを例に挙げてみます。この方は、証券サイトの配当利回りランキングで上位に表示されていた銘柄を、内容をよく調べないまま「利回り6%超えなら間違いない」と考えて購入しました。ところが、その企業は主力事業の不振が続いており、株価はすでに長期的な下落トレンドに入っていたのです。購入から半年後、業績のさらなる悪化を受けて配当は大幅に減額され、株価も購入時から3割近く下落してしまいました。結果として、受け取った配当金をはるかに上回る含み損を抱えることになったのです。この失敗から得られる教訓はシンプルです。ランキングの数字はあくまで「入り口」であって「結論」ではないということ。上位表示されているからといって優良銘柄とは限らず、なぜ利回りが高いのかという理由を自分の目で確かめることが、遠回りのようでいて最も確実なリスク回避策になります。
優待の改悪や廃止に遭遇したときの現実的な対処法
「この優待が魅力で長年保有してきたのに、突然廃止が発表された」というのは、優待投資家なら誰しも一度は経験しうる出来事です。優待の改悪や廃止が発表されると、その銘柄の株価は短期的に下落することが多く、慌てて売却してしまいたくなる心理が働きます。しかし、ここで冷静になりたいのは「その銘柄を優待抜きでも保有し続けたいと思えるか」という視点です。もともと配当や業績が優良で、優待がなくても投資対象として魅力があるのであれば、慌てて売る必要はありません。逆に、優待だけが唯一の保有理由だったのであれば、この機会に売却して他の銘柄へ乗り換えるのも合理的な判断です。大切なのは、優待廃止という感情を揺さぶられる出来事に直面したときこそ、一度立ち止まって「この会社に投資している本質的な理由は何か」を問い直すこと。日頃から優待を「おまけ」として捉え、企業の実力を主軸に投資していれば、こうした場面でも落ち着いて対応できるようになります。
結論として自分に合った配当と優待のポートフォリオを作る3ステップ
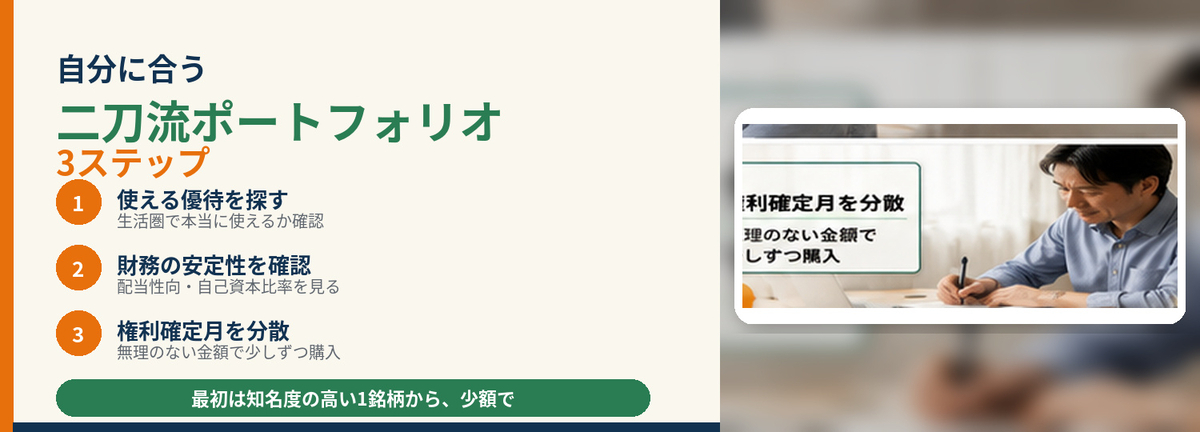
ここまで読んでくださったあなたなら、もう「利回りの数字に飛びつくだけ」の投資からは卒業できるはずです。最後に、これまでの内容を踏まえて40代の生活スタイルに合ったポートフォリオを作る具体的な手順を3つのステップにまとめます。難しく考えず、まずは第一歩を踏み出すことが何より大切です。
3つのステップを40代の生活スタイルに当てはめて考えてみる
配当と優待を組み合わせた投資を始めるにあたって、押さえておきたい手順を整理すると次のようになります。
- 自分の生活圏で使える優待を実施している企業をリストアップする
- その中から財務が安定した高配当銘柄に絞り込む
- 権利確定月が偏らないように分散して少額から購入する
この3ステップは、どれも特別な知識がなくても実践できるものばかりです。まず自分や家族がよく使うお店やサービスから優待銘柄を探し、次に配当性向や自己資本比率といった指標で財務の健全性を確認し、最後に権利確定月を分散させながら無理のない金額で買い付けていく。この流れに沿って進めれば、利回りの罠にはまることなく、自分の生活に根ざした納得感のあるポートフォリオを組み立てていけます。焦って一度に完成させる必要はありません。数か月から1年ほどかけて、じっくり育てていく感覚で取り組んでみてください。
最初の1銘柄は少額かつ知名度の高い企業から始めるのがおすすめな理由
投資を始めるとき、いきなり多くの銘柄に手を広げたり、まとまった資金を一気に投じたりするのは避けたほうが賢明です。最初の1銘柄は、誰もが名前を知っているような知名度の高い企業を、少額から購入することをおすすめします。知名度の高い大企業は、業績や財務が安定していることが多く、いきなり無配や倒産に陥るリスクが比較的低いためです。また、ニュースや決算情報も豊富に出回っているので、初心者でも企業の状況を把握しやすいというメリットもあります。まずは1銘柄を実際に保有してみることで、配当金が入金される流れや、優待品が届くタイミング、権利確定日の仕組みなどを身をもって体験できます。この「一度やってみる」経験こそが、投資を続けていく上での何よりの土台になります。失敗しても痛手にならない金額で、まずは小さく始めてみましょう。
よくある質問にまとめて答えるQ&Aコーナー
最後に、配当と優待の二刀流投資を始めるにあたって、多くの方が疑問に感じるポイントをQ&A形式でまとめました。ここまでの内容の総復習としても活用してください。
Q. 高配当株と株主優待株、どちらを優先して選べばいいですか?
A. まずは財務が安定した高配当株を主軸に据え、優待は「使えるならプラスで嬉しい」というおまけの位置づけで選ぶのがおすすめです。優待だけを目的にすると、業績や配当の持続性を見落としやすくなります。
Q. いくらから始めれば良いですか?
A. 数万円程度から購入できる銘柄も多くあります。まずは月々の外食1回分程度の少額から、知名度の高い企業で試してみるとよいでしょう。
Q. 優待が廃止されたらすぐ売るべきですか?
A. 慌てて売る必要はありません。「優待抜きでも保有したいと思える企業か」を基準に判断しましょう。配当や業績が優良なら保有継続も十分に合理的です。
Q. 新NISAで買うべきですか、特定口座で買うべきですか?
A. 配当金を非課税で受け取れる新NISAの成長投資枠を優先的に活用するのが基本です。ただし、NISA口座では損益通算ができない点には注意しましょう。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。掲載している制度や税制の内容は執筆時点のものであり、変更される場合があります。最終的な投資判断は、ご自身の責任と判断において行ってください。投資は自己責任です。


