- Casaの株主優待は8万円台でQUOカードがもらえる、40代の家計に効く堅実優待株だ
Casaの株主優待は8万円台でQUOカードがもらえる、40代の家計に効く堅実優待株だ
給料はなかなか上がらないのに、物価もお小遣いへのプレッシャーも右肩上がり。40代ってそんな板挟みの年代ですよね。そんな中で「8万円ほどで買えて、毎年QUOカードが届く」と聞いたら、正直ちょっと気になりませんか。この記事では家賃保証会社Casa(7196)の株主優待について、もらえる中身から利回り、買い方、注意点まで、投資に不慣れな同世代でも迷わない目線でまるっと解説していきます。
Casaの株主優待とは?家賃保証会社が配るQUOカードの中身を最初に押さえよう
まず結論から言うと、Casaの株主優待はQUOカードです。しかも家電量販店の割引券みたいに使い道が縛られるやつじゃなく、コンビニでもファミレスでも使える万能型。株を100株持っているだけで、毎年その金券が郵便で届くわけです。「優待って手続きが面倒そう」と身構えていた人ほど拍子抜けするくらいシンプルなので、まずは全体像からいきましょう。
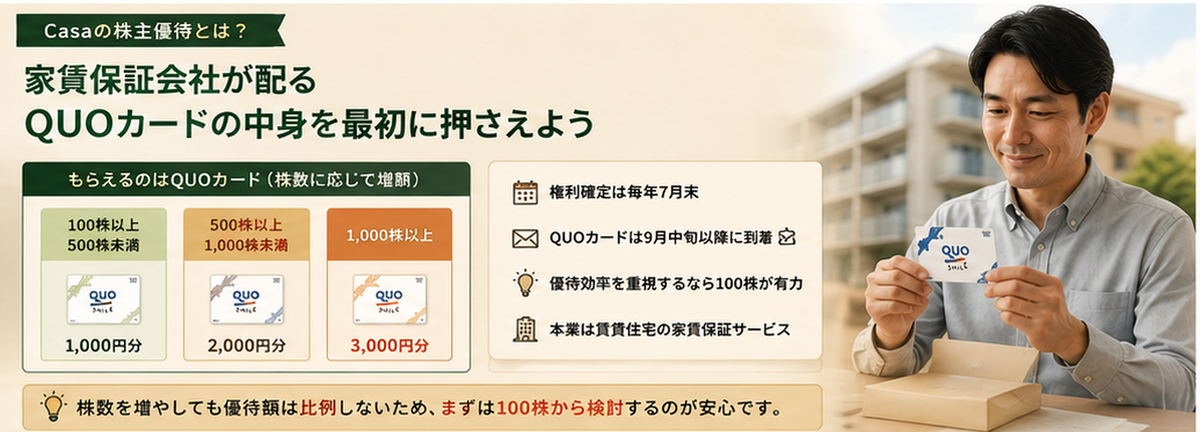
もらえるのはQUOカード、100株1,000円から1,000株3,000円まで株数に応じて増える
Casaの優待でもらえるのは、保有している株数に応じて額面が変わるQUOカードです。難しいルールはなくて、たくさん持っている人ほど金額が上がる、というだけ。具体的な金額はこうなっています。
- 100株以上500株未満:QUOカード1,000円分
- 500株以上1,000株未満:QUOカード2,000円分
- 1,000株以上:QUOカード3,000円分
ざっくり言えば、100株で1,000円、500株で2,000円、1,000株で3,000円という三段階です。株価が800円前後なので、いちばん下の100株なら8万円ちょっとで優待デビューできるのがポイントですね。
ここで多くの人が引っかかるのが「株数を5倍にしても優待は2倍にしかならないの?」という点です。そうなんです、金額の増え方は投資額の増え方に追いついていません。つまり、優待の“お得さ”という一点だけで見るなら、実は100株がいちばん効率がいいという結論になります。この話は次の章でしっかり数字にして見ていきますが、まずは「株数を積んでも優待は思ったほど増えない」と頭の隅に置いておいてください。金券系の優待にありがちな設計で、ここを勘違いすると「1,000株買えば3倍おいしい」と誤解してしまいがちなんですよね。
権利確定は毎年7月末、優待が郵便で届くのは9月中旬以降と覚えておこう
「いつ持っていればもらえて、いつ届くのか」は優待株でいちばん大事な部分です。Casaの場合、毎年7月31日の時点で100株以上を持っている株主が優待の対象になります。つまり夏の終わりに株主名簿へ名前が載っていればOK、というイメージですね。そして実際にQUOカードが自宅に届くのは、その年の9月中旬以降。権利を取ってから手元に届くまで1〜2か月のタイムラグがあるわけです。「買った翌週に届くのかな」と待っているとソワソワするので、権利確定と発送は別物と割り切っておくと気楽です。年1回きりの発送なので、7月末のタイミングを逃すと次のチャンスは丸1年後。逆に言えば、押さえるべき日付はこの一点だけ。カレンダーに「Casa・7月末」とメモしておけば、まず取りこぼしません。
そもそもCasaは大家と入居者の間に立つ「家賃保証」が本業のディフェンシブ企業だ
優待の中身はわかった。でも「そもそも何をやっている会社なの?」が気にならないと、安心して株は持てませんよね。Casaの本業は家賃債務保証という仕事です。賃貸物件を借りるとき、昔は親や親戚に連帯保証人を頼むのが当たり前でしたが、今はその役割を会社が肩代わりするケースが主流になっています。そのポジションを担っているのがCasaで、入居者が家賃を払えなくなったら大家さんへ立て替え、あとで入居者に請求する、という流れでお金を回しています。
この事業のいいところは、景気の波にわりと強いことです。好況でも不況でも、人は必ずどこかに住みますよね。むしろ景気が悪くなって「連帯保証人を頼める身内がいない」という人が増えるほど、保証会社の出番は増えるとも言えます。全国2万店規模の不動産会社ネットワークを通じて契約を広げていて、地味ですが取りっぱぐれの少ないストック型の商売なんです。派手な値上がりを狙う成長株というより、「配当と優待をコツコツ受け取りながら長く付き合う」タイプの銘柄。40代で老後の入り口が見え始めた世代には、この安定感はけっこう相性がいいと思いますよ。
Casaの株主優待は100株が一番おいしい、利回りで損得を計算すればすぐに答えが出る
優待株を選ぶとき、「なんとなくお得そう」で買うと後悔します。大事なのは利回り、つまり投じたお金に対して年何%戻ってくるかという物差しです。ここを押さえると、Casaを何株買うのがベストなのか、そして銀行預金と比べてどれだけ違うのかが数字でハッキリ見えてきます。感覚ではなく計算で判断していきましょう。
優待利回りは100株がダントツ、株数を増やすほど1株あたりの旨みは薄まっていく
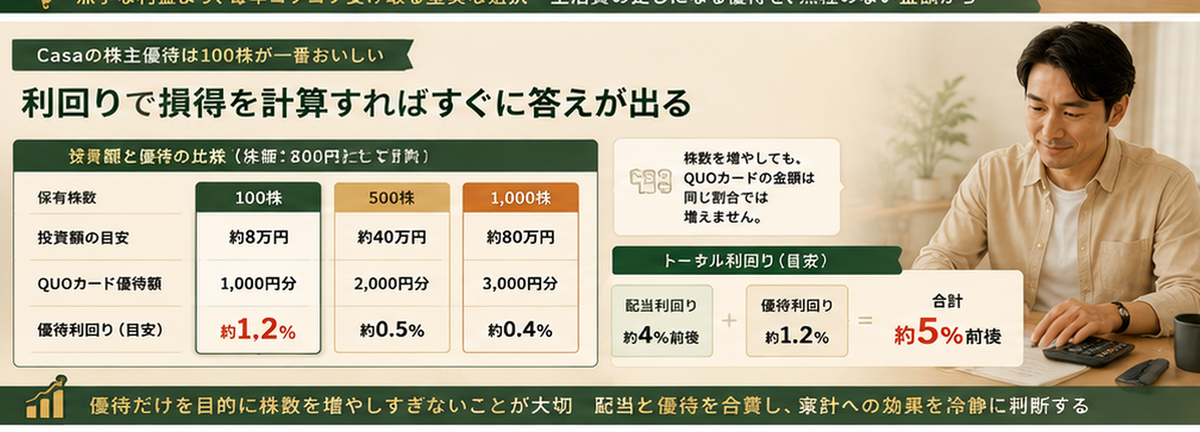
さっき「100株がいちばん効率いい」と書いた理由を、実際に計算してみましょう。株価をざっくり800円として、それぞれの投資額と優待額を並べるとこうなります。100株なら投資額は約8万円で優待1,000円、単純計算の優待利回りは約1.2%。ところが500株になると投資額は約40万円で優待2,000円、利回りは約0.5%まで落ちます。1,000株だと約80万円で優待3,000円、利回りは約0.4%。株数を増やすほど、1円の優待をもらうためのコストが跳ね上がっていくのがわかりますよね。
これは金券系の優待あるあるで、額面が投資額に比例して増えないから起きる現象です。だから「優待の効率」だけを追いかけるなら、答えはシンプルに100株。もちろん配当は株数に比例して増えるので、資金に余裕があって配当も狙うなら500株・1,000株も選択肢にはなります。ただ、優待そのものの旨みを最大化したいなら100株が正解という点は、迷ったときの判断基準として覚えておくと役立ちます。少額から始めたい40代の家計事情とも、きれいに噛み合う結論なんですよね。
配当と合算したトータル利回りは約5%、これが40代の心にじわっと刺さる数字だ
優待利回り1.2%だけ見ると「なんだ、思ったより地味だな」と感じるかもしれません。でも優待株の本当の実力は、配当と合わせたトータル利回りで見て初めてわかります。Casaは配当にもわりと積極的で、配当利回りはおおむね4%前後で推移してきました。ここに優待利回りの約1.2%を足すと、合計でだいたい年5%前後。この数字、冷静に考えるとかなり効きます。40代にとって「増やす」と同じくらい「守りながら増やす」が大事になってくる中で、5%という水準は無視できないラインなんですよ。
配当利回り約4%+優待利回り約1.2%、預金金利と比べれば桁違いの手取りになる
比較対象を身近なものにするとインパクトが伝わります。仮に8万円を普通預金に1年預けても、利息は数十円レベル。缶コーヒー一本にも届きません。ところが同じ8万円をCasaに投じると、配当でおよそ年3,000円前後、そこに優待のQUOカード1,000円分が乗って、合わせて年4,000円ほどの手取りになる計算です。桁がまるごと違いますよね。もちろん株なので元本は上下しますし、預金のように減らない保証はありません。そこは大前提です。ただ「銀行に眠らせているお金の一部を、配当と優待を生む場所に移す」という発想は、資産形成の第一歩としてとても現実的。派手さはないけれど、家計にじわじわ効いてくる――このタイプの手堅さこそ、40代が優待株に惹かれる理由なんだと思います。
Casaの株主優待を取るには、7月末の権利付き最終日までに100株を仕込むだけでいい
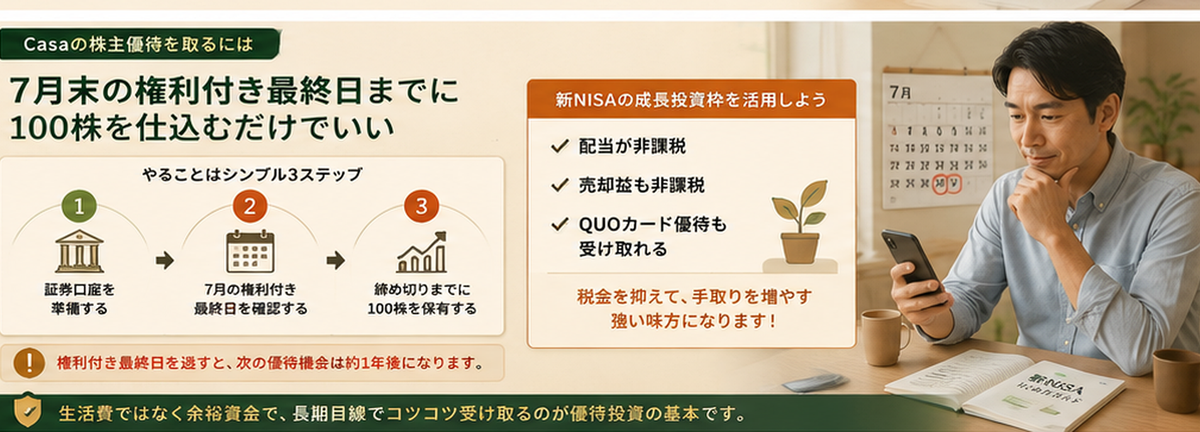
ここまで読んで「じゃあ実際どう買うの?」と思った人向けに、手順を整理します。難しそうに見えて、やることは「7月末までに100株を買っておく」だけ。証券口座さえあれば、あとはタイミングを外さないことがすべてです。ここでつまずく人の多くは日付の勘違いなので、その落とし穴も含めてわかりやすく説明しますね。
権利付き最終日を1日逃すと丸1年待ち、7月のカレンダーだけは死守しよう
優待をもらううえで一番の関門が権利付き最終日です。これは「この日までに株を買って持っていれば、優待の権利がもらえる」という締め切りのこと。Casaは7月末が基準日なので、権利付き最終日もその直前にやってきます。ここを1日でも過ぎると権利は消え、次のチャンスはまるまる1年後。飲み会の予約に例えるなら、締め切り時刻を1分過ぎたら「はい来年ね」と言われるようなもので、意外とシビアなんです。
しかも権利付き最終日の翌日、いわゆる権利落ち日には、優待や配当の権利が抜けた分だけ株価が下がりやすい傾向があります。「権利を取った翌日に株価が下がってるじゃん」と焦る人がいますが、これは仕組み上ある程度は自然なこと。慌てて売ると損を確定させてしまうので、そこは落ち着いて構えましょう。やるべきことをまとめると、こうなります。
- 証券口座を用意しておく
- 7月の権利付き最終日を事前に確認する
- その日までに100株を買って持ち越す
要するに「口座・日付・100株」の三点セットを押さえるだけ。年に一度の締め切りさえ守れば、あとは待っているだけで9月にQUOカードが届く、という段取りです。特別なテクニックは何もいりません。
新NISAの成長投資枠なら配当も売却益も非課税、優待とダブルで手取りが増える
もう一歩踏み込むなら、新NISAの成長投資枠を使わない手はありません。通常、株の配当や売却益にはおよそ20%の税金がかかります。年3,000円の配当をもらっても、手元に残るのは2,400円ほど。地味に削られるんですよね。ところがNISA口座で買えば、この配当も、将来値上がりして売ったときの利益もまるごと非課税。優待のQUOカードはもともと課税対象ではないので、NISAで持てば「非課税の配当」と「もともと非課税の優待」のダブル取りになるわけです。
8万円ほどの少額から始められるCasaは、NISAの成長投資枠を試しに使ってみる練習台としてもちょうどいいサイズ感です。「新NISAを始めたはいいけど、何を買えばいいかわからず放置している」という40代、けっこう多いんじゃないでしょうか。いきなり大きな金額を動かすのは怖いけれど、8万円で配当と優待の両方を体験できるなら、最初の一歩としてハードルは低い。制度のメリットを丸ごと受け取れる器として、優待株とNISAの組み合わせは相性抜群なんです。
CasaのQUOカードはコンビニから給油まで、40代の日常支出にそのまま溶けていく
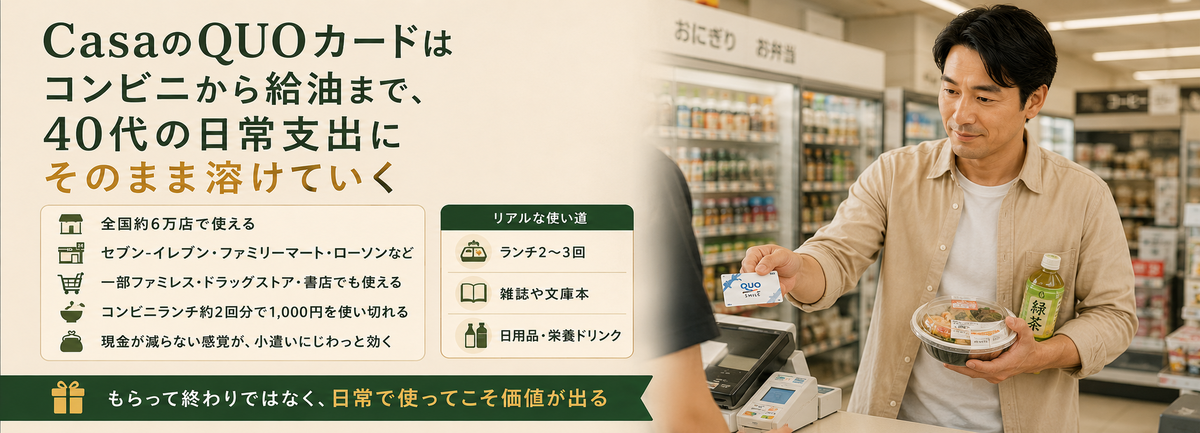
優待でもらったQUOカード、金額は年1,000円分。「たった1,000円か」と侮るなかれ、です。使い道が生活の中心にドンピシャで、40代のリアルな支出にそのまま重なるからこそ、実感としての“お得さ”が数字以上に大きいんですよ。ここでは、届いたQUOカードが日々のどこで効いてくるのかを、具体的な生活シーンで見ていきましょう。もらって終わりじゃなく、使ってこそ価値が出ます。
使える店は全国約6万店、昼のコンビニ弁当を優待でまかなえば小遣いが静かに浮く
QUOカードの強みは、なんといっても使える場所の多さです。全国およそ6万店で使えて、セブン-イレブン・ファミリーマート・ローソンといった大手コンビニはもちろん、一部のファミレスやドラッグストア、書店でも使えます。40代サラリーマンの生活動線とほぼ完全に重なっているのが効くんですよね。特別なお店に足を運ぶ必要がなく、いつものコンビニでいつものように会計すればいい。この“気軽さ”が、他の優待品にはないQUOカードならではの価値です。
たとえば平日の昼、コンビニでおにぎりと飲み物を買うと500円くらい。ここをQUOカードで払えば、2回分で1,000円、つまり優待1枚で丸2日ぶんの昼食がまかなえる計算になります。財布から現金が出ていかない日って、地味にホッとしませんか。小遣い制の身からすると、この「現金が減らない感覚」がじわじわ効いてくるんです。年に一度届く1枚のカードが、日常の小さな出費をそっと肩代わりしてくれる。これがCasaの優待のいちばん実感しやすい魅力だと思います。
実質「年1,000円のお小遣いボーナス」をどう使い切るか、リアルな用途を並べてみた
年1,000円のQUOカードを「お小遣いのボーナス」と捉えると、使い道を考えるのがちょっと楽しくなります。パッと思いつくだけでも、こんな選択肢があります。
- 平日ランチのコンビニ弁当2〜3回分に充てる
- 週末に読みたかった雑誌や文庫本を1〜2冊買う
- ドラッグストアで日用品やちょっとした栄養ドリンクを買う
どれも、普段なら現金で払っていたはずの出費ばかり。つまりQUOカードで払った分だけ、その現金が財布に残るわけです。「たった1,000円」と切り捨てるか、「使うはずだった1,000円が浮いた」と捉えるかで、印象はずいぶん変わりますよね。しかもこれが毎年、株を持ち続けている限り届くのがポイント。10年持てば1万円分、家族で複数名義に分ければさらに増えます。派手なリターンではないけれど、コツコツ受け取る楽しみがある。優待は「もらう瞬間」より「使う瞬間」に一番テンションが上がる――そんな小さなご褒美を毎年味わえるのが、優待株を持つ醍醐味なんだと思います。
Casaの株主優待にも弱点はある、株価下落と優待改悪のリスクは正直に見ておこう
ここまで良い話を並べてきましたが、投資である以上、いいことばかりではありません。むしろ買う前にリスクを直視できる人ほど、あとで慌てずに済みます。優待の魅力に目がくらんで大事なところを見落とすと痛い目を見るので、ここは冷静に、正直に弱点を確認しておきましょう。知ったうえで買うのと、知らずに買うのとでは、下がったときの心の余裕がまるで違います。
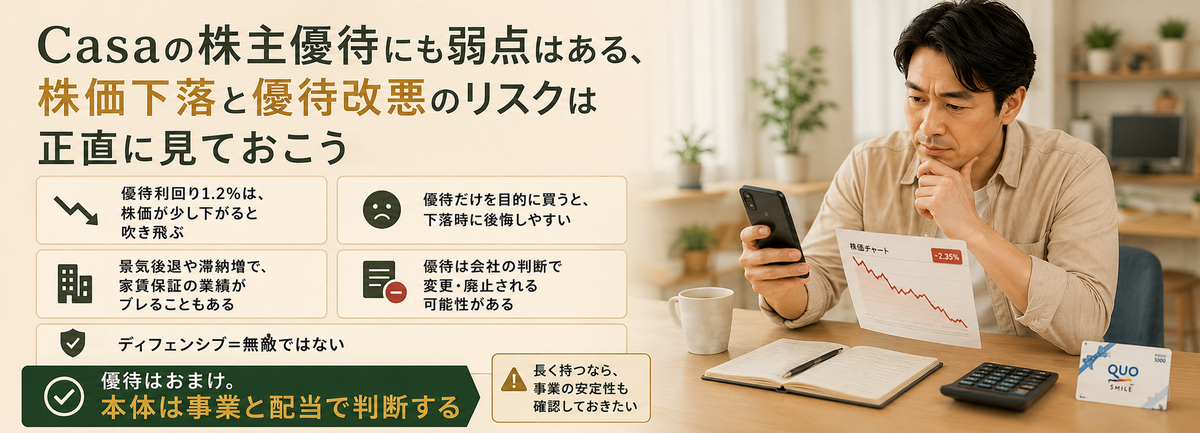
優待利回り1.2%は株価が少し下げれば吹き飛ぶ、優待目当ての一点買いは危険だ
優待利回り約1.2%という数字、聞こえはいいですが、裏を返せば株価が1.2%下がっただけで優待分の“お得”は帳消しになるということです。株価は日々動きますから、1%程度の値動きなんて珍しくもありません。「1,000円の優待がもらえる」と喜んでいたら、株価が数%下がって数千円の含み損、なんてことは普通に起こり得ます。優待の額面だけを見て「絶対にお得!」と飛びつくのは、この点でかなり危うい発想なんです。
だからこそ大事なのは、優待は“おまけ”、本体は企業の価値だと割り切ること。「この会社の事業や配当に納得できるから持つ、優待はそのうえでの楽しみ」という順番なら、多少株価が下がっても慌てずに構えていられます。逆に優待だけが目的になると、株価が下がった瞬間に「なんで買ったんだろう」と後悔しがちです。優待は判断の主役ではなく、脇役。この立ち位置を間違えないことが、優待株と長く付き合うコツです。
家賃保証は景気後退や滞納増で業績がブレる、永久に安泰な優待ではないと知っておく
Casaの本業である家賃保証は景気に強い、と前半でお伝えしました。それは事実なのですが、「絶対に揺るがない」わけではありません。景気が大きく冷え込んで失業者が増えれば、家賃を払えなくなる入居者も増えます。保証会社は立て替えた家賃を回収できないケースが増え、業績が圧迫される場面もある。ディフェンシブ=無敵ではないということは、頭に入れておくべきです。
さらに忘れてはいけないのが、優待は会社の都合でいつでも変更・廃止できるという事実。Casa自身、過去に優待の中身を「100株一律1,000円」から「株数に応じた段階制」へと変更した経緯があります。企業が優待を見直すのはよくある話で、業績次第では金額が縮小したり、最悪なくなる可能性もゼロではありません。今もらえている優待が、来年も同じ形で続く保証はどこにもないのです。だからこそ、優待だけをあてにして「一生この会社に頼る」という持ち方は避け、あくまで配当や事業の安定性とセットで判断する。この慎重さが、長い目で見ると自分を守ってくれます。
Casaの株主優待は7月QUO優待株の定番、他の候補と見比べてから決めても遅くない
Casaは魅力的ですが、世の中にQUOカード優待株は他にもたくさんあります。特に7月に権利が確定する銘柄は選択肢が豊富。せっかくなら横並びで比べて、自分の資金や目的に合うものを選びたいですよね。ここではCasaが数ある候補の中でどんな立ち位置にいるのかを、客観的に見ていきましょう。比べることで、Casaの良さも限界も、よりくっきり見えてきます。
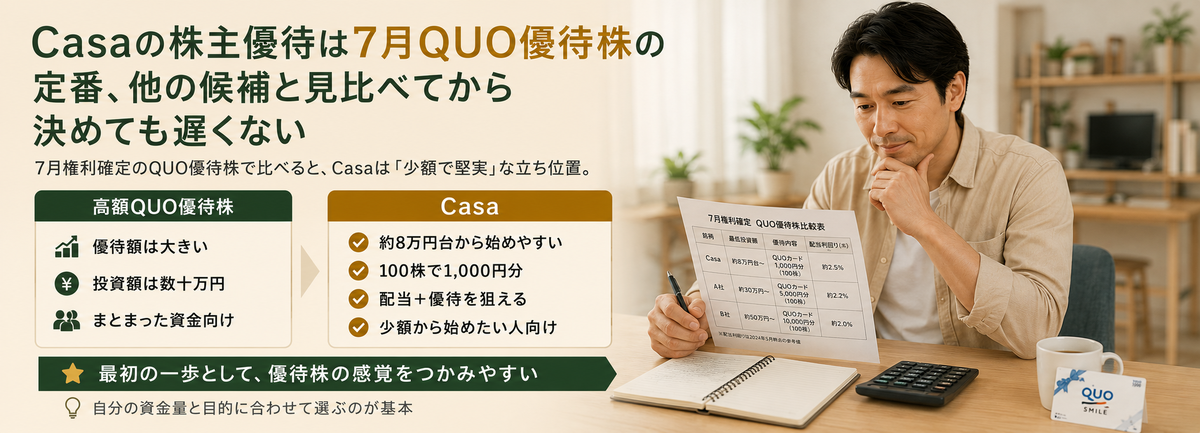
同じ7月権利確定の高額優待株と並べ、Casaの「少額で堅実」というポジションを客観視する
7月権利確定のQUOカード優待株を眺めると、実はもっと高額な金券をくれる銘柄もあります。年2万円分もらえるものや、1万円分もらえるものなど、額面だけ見ればCasaの1,000円を大きく上回る銘柄が並びます。「じゃあそっちのほうが得じゃん」と思うかもしれませんが、話はそう単純ではありません。高額優待の銘柄は、その分必要な投資額も数十万円と大きいことがほとんど。人によっては手が出しにくい金額です。
その点、Casaは8万円ほどという少額で、7月優待の“定番”として毎年安定して名前が挙がるのが強みです。優待利回りランキングでも常連の存在で、金額こそ控えめでも「少ない元手で堅実に配当と優待を受け取れる」というポジションを確立しています。整理すると、こんな棲み分けになります。
- とにかく額面の大きい優待が欲しい人:数十万円が必要な高額優待株
- 少額から堅実に配当+優待を始めたい人:8万円台のCasa
どちらが正解ということはなく、自分の資金量と目的しだいです。まとまった資金を一銘柄に集中させるのが不安な40代なら、少額で始められて配当もしっかり出るCasaは、最初の一歩として理にかなった選択だと言えます。まずはCasaで優待株の感覚をつかんでから、資金に余裕が出たときに他の銘柄へ広げていく――そんな順番も十分アリだと思いますよ。
Casaの株主優待は、8万円で始める「配当+優待生活」のちょうどいい入り口だ
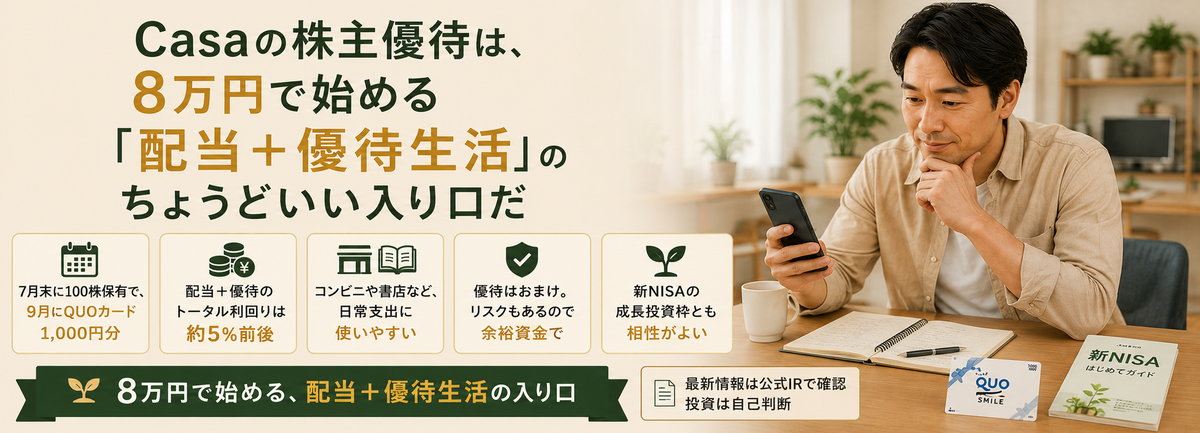
最後に、ここまでの話をぎゅっとまとめておきます。Casaの株主優待は、7月末に100株(約8万円)を持っていれば、9月にQUOカード1,000円分が届くというシンプルな仕組み。優待利回りだけなら100株がいちばん効率よく、配当と合わせたトータル利回りは約5%と、預金とは桁違いの手取りを生んでくれます。QUOカードはコンビニやファミレスで使える万能金券で、日常の出費にそのまま溶けていくのも嬉しいポイントでした。
一方で、優待利回り1.2%は株価の値動きで簡単に吹き飛ぶこと、家賃保証も景気次第で業績がブレること、優待自体がいつ変更されてもおかしくないこと――こうしたリスクも正直にお伝えしました。だからこそ、優待は“おまけ”と割り切り、事業の安定性や配当とセットで判断するのが賢い付き合い方です。新NISAの成長投資枠を使えば配当も非課税になり、少額で制度のメリットを丸ごと体験できる点も、Casaが「入り口」として優秀な理由でした。
「給料は増えないけど、眠っているお金に少しだけ働いてもらいたい」――そんな40代にとって、8万円から始められて配当と優待の両方を味わえるCasaは、資産形成の最初の一歩にちょうどいいサイズ感だと思います。無理のない金額で、まずは優待株の楽しさを体験してみるところから始めてみてはいかがでしょうか。
※本記事は情報提供を目的としたものであり、特定の銘柄の購入を推奨するものではありません。株価や配当、優待の内容は変更される場合があります。最新の情報は必ず企業の公式IRや証券会社のサイトでご確認ください。投資はご自身の判断と責任のもとで行ってください。


