- 株主優待生活のすすめ|全部タダは無理でも「月の食費と娯楽費」は優待に置き換えられます
- 株主優待生活とは、生活費の一部を「配当以外の形」で受け取る暮らし方です
- 「優待だけで生活できるのか」に、正直な答えを出しておきます
- 40代男性の家計から、優待に置き換えられる支出を洗い出してみましょう
- 優待生活を始めるときの銘柄の選び方には、失敗しにくい順番があります
- 優待生活を始める前に、確認しておきたい注意点とリスクがあります
- 優待生活を長く続けている人が、共通してやっていることがあります
- 株主優待生活が向いている人・向いていない人をはっきりさせておきます
- よくある質問|株主優待生活について気になるところをまとめました
- まとめ|優待生活は「全部タダ」ではなく「毎月の少しの余白」をつくる仕組みです
株主優待生活のすすめ|全部タダは無理でも「月の食費と娯楽費」は優待に置き換えられます
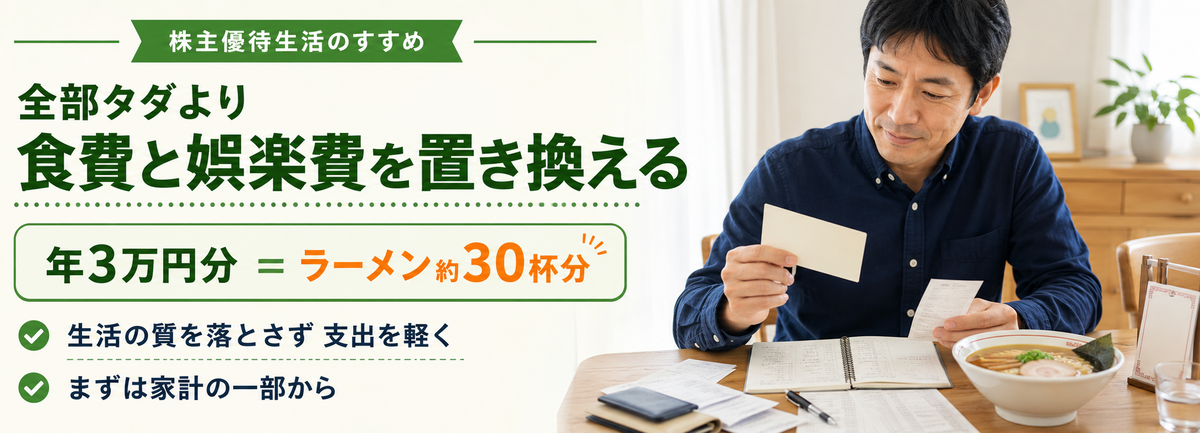
「株主優待だけで生活している人がいるらしい」——テレビや雑誌でそんな話を見て、ちょっと憧れた経験、ありませんか。ただ現実に自分の家計を思い浮かべると、住宅ローンに教育費、上がり続ける食費。とても優待でどうにかなる気がしない、というのが正直なところだと思います。この記事では、「全部を優待で賄う」という非現実的な話ではなく、家計の一部だけを優待に置き換えるという現実的な設計図を、40代の生活実感に寄せてお話ししていきます。
※本記事の数値は2026年7月20日時点の公開情報をもとにしています。
株主優待生活とは、生活費の一部を「配当以外の形」で受け取る暮らし方です
株主優待生活と聞くと、どうしても「働かずに優待で暮らす」極端なイメージが先に立ちます。でも実際にこの言葉が指しているのは、もっと地味で、もっと再現性のある話です。企業から現金ではなくモノやサービスの形で還元を受け取り、それを日々の支出にぶつけていく。ただそれだけの、わりと淡々とした習慣なんですね。まずはこの誤解をほどくところから始めましょう。
優待生活は「無料で暮らすこと」ではなく「支出の置き換え」だと考えると急にラクになります
優待生活のハードルが高く感じられる最大の理由は、ゴール設定を間違えているからだと思っています。「生活費ゼロ」を目標にすると、必要な資産は数千万円から億単位になり、ほとんどの人にとって現実味がなくなってしまう。そこで発想を切り替えます。目指すのはゼロではなく「置き換え」です。
たとえば、毎月どうしても発生している週末の外食。ここに食事券の優待が入れば、財布から出ていくお金がそのぶん減ります。家計簿の数字としては節約と同じ効果ですが、体感はまったく違います。我慢して外食を減らすのではなく、外食はそのままに支払い方だけが変わる。この「生活の質を落とさずに支出が減る」という感覚こそが、優待生活のいちばんの本質だと感じています。
もうひとつ大事なのが、優待は株を持ち続けているかぎり毎年繰り返し届くという点です。一度きりのクーポンとは性質が違います。今年もらって終わりではなく、来年も再来年も同じタイミングで届く。この反復性があるからこそ、家計の設計に組み込む価値が出てくるわけです。逆に言えば、単発で得をしたいだけなら優待投資である必要はありません。
上場企業の3割超が優待を実施している今、選択肢は思っている以上に広いです
「優待をやっている会社なんて、有名な外食チェーンくらいでしょう」と思っている方、意外と多いんです。ところが実際には、株主優待を実施する企業は上場企業の3割を超え、1,200社以上にのぼると報じられています。食事券やクオカードといった定番だけでなく、日用品の詰め合わせ、お米、デジタルギフト、交通系のサービスまで、内容は驚くほど多岐にわたります。
この数の多さは、優待生活を考えるうえで地味に効いてきます。選択肢が広いということは、自分の生活パターンに合う優待が見つかる確率も高いということだからです。都心に住んでいる人と地方在住の人では、使いやすい優待はまったく違ってきますが、これだけ社数があれば、たいていの生活圏に「これは使える」という銘柄が眠っています。
一方で、選択肢が多いことは迷いの原因にもなります。ランキング記事を上から順に眺めていると、自分の生活とは無関係な優待まで魅力的に見えてくる。ここで大事なのは、市場全体を見渡すことではなく、自分の半径5キロで使えるかどうかという物差しを最初に持つことです。この考え方は後半でもう一度詳しくお話しします。
権利確定日・権利付最終日の仕組みだけは最初に押さえておきたいところです
優待を受け取るには、企業が定めた「権利確定日」に株主名簿へ載っている必要があります。ここで見落としやすいのが、株の受け渡しには取引日から2営業日かかるという点です。つまり権利確定日の当日に買っても間に合いません。実際に間に合わせるべき期限は、その2営業日前にあたる「権利付最終日」になります。3月末が権利確定日なら、3月末日の2営業日前までに買い付けを終えていないといけない、というわけですね。ここを勘違いして1日ズレただけで、その年の優待は丸ごと受け取れなくなります。慣れないうちはカレンダーに印を付けておくのが確実です。
100株から始められるので、40代の余剰資金でも十分スタートラインに立てます
優待の多くは100株以上の保有が条件になっています。株価1,000円の銘柄なら10万円前後、株価500円台なら5万円台から。これはボーナスの一部や、なんとなく貯まっていた普通預金から出せる範囲ではないでしょうか。もちろん最低投資額は銘柄によって大きく変わり、数十万円を要する人気銘柄も珍しくありません。ただ、「最初の1銘柄」に大金は要らないのは事実です。いきなり分散したポートフォリオを組もうとせず、自分がいちばん使いそうな1社を100株だけ買ってみる。優待が実際に届いて、それを使ってみて初めて、この仕組みが自分に合うかどうかが肌でわかります。頭で考えている段階では、どうしても損得の話に寄ってしまうんですよね。
🍜この暮らし、ラーメン何杯分? 年間の優待額を杯数に置き換えてみます
🍜この優待生活、ラーメン何杯分?
年間30,000円分の優待を受け取った場合
=ラーメン約30杯分🍜
※ラーメン1杯1,000円として計算した目安です。
金額で「年3万円」と言われてもピンと来ないのに、「ラーメン30杯」と言われると急に手触りが出てくるから不思議です。月に2〜3回、家族でラーメンを食べに行っても年間を通じて余る計算になります。優待銘柄を3〜4社ほど持つと、この程度の水準は現実的な射程に入ってきます。
そして、この換算をやってみると優待生活のスケール感もはっきりします。年間30杯分は確かにうれしい。でも、これで生活費のすべてが賄えるわけでは当然ありません。憧れと現実のあいだにある距離を、数字ではなく感覚でつかんでおくこと。ここを最初にやっておくと、あとで期待外れにガッカリすることがなくなります。
「優待だけで生活できるのか」に、正直な答えを出しておきます
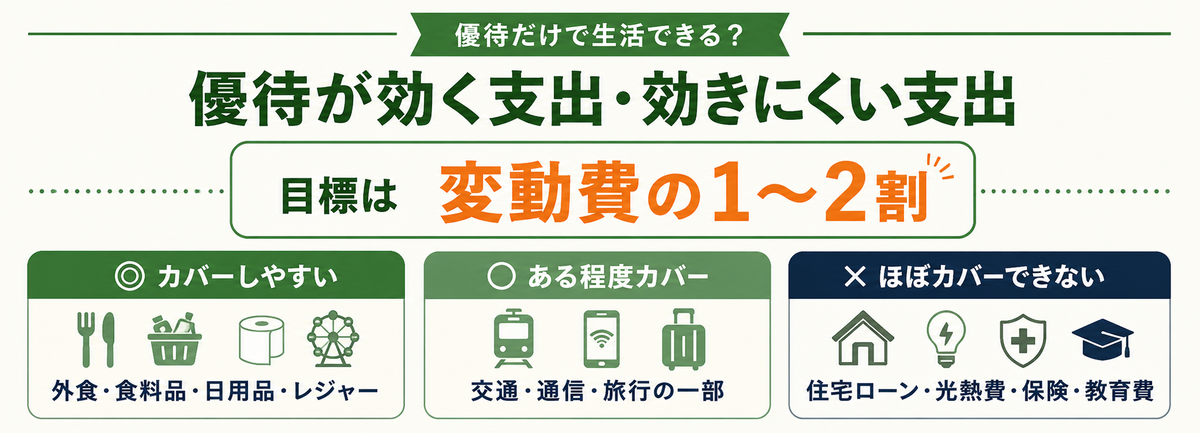
ここは避けて通れないテーマなので、はっきり書きます。優待だけで生活を完結させるのは、ほとんどの人にとって現実的ではありません。ただし「だから意味がない」という結論にはまったくなりません。どこまでは届いて、どこからは届かないのか。その境界線を知っておくことが、失望せずに続けるためのいちばんの近道になります。
衣・食・住のうち、優待でカバーしやすいのは「食」と「娯楽」に偏ります
生活費を大きく分けると、住居費・光熱費・通信費・保険料といった固定費と、食費・日用品・レジャーといった変動費に分かれます。株主優待が力を発揮するのは、圧倒的に後者です。理由はシンプルで、優待を出している企業の多くが小売・外食・食品メーカー・レジャー系だからですね。
優待でカバーしやすい支出と、しにくい支出を並べるとこうなります。
- カバーしやすい:外食費、食料品、日用品、映画・レジャー、旅行の一部
- ある程度カバーできる:通信費の一部、交通費、ガソリン代
- ほぼカバーできない:家賃・住宅ローン、水道光熱費、保険料、教育費
つまり、家計の中で「削ると生活の楽しみが減る部分」ほど優待の守備範囲に入り、「削れないけど重い部分」は優待の外側にある、という構図です。ここを最初に理解しておくと期待値の設定を間違えません。
家賃・光熱費・保険料といった固定費は、優待ではほぼ埋められません
40代の家計でいちばん重いのは、たいてい住居費です。ところが不動産会社の優待は物件購入時の割引などが中心で、毎月の家賃やローン返済に直接効くものはまず見当たりません。電気・ガス・水道も同様で、インフラ企業の優待は自社商品やクオカードといった形が多く、請求書の金額そのものを下げてはくれない。保険料や教育費に至っては、そもそも優待という発想が存在しない領域です。家計の下半分は現金で支えるしかない——これが優待生活の動かせない前提になります。だからこそ、優待に過度な役割を期待せず、上に乗る部分だけを任せる設計が合理的なんですね。
食費・外食費・レジャー費なら、月数万円単位の置き換えも現実的な射程に入ります
逆に、食まわりの守備範囲はかなり広いです。食品メーカーの自社製品詰め合わせ、スーパーの買物割引、外食チェーンの食事券、お米が届く優待。これらを組み合わせていくと、家庭の食卓のうち一定の割合を優待で置き換えることは十分に可能です。実際、雑誌の特集などでは月8万円ほどを優待でカバーしているという個人投資家の事例も紹介されていました。もっともこれはかなりの資産規模と、優待を使いこなす手間をかけた結果です。私たちが目指すのはそこまでではなく、まずは月に数千円から1万円台あたり。それでも年間で見れば数万円から十数万円になり、家族旅行が1回増えるくらいのインパクトにはなります。
生活の全部を賄っている人は「億単位の資産」と「時間」を持っている前提があります
メディアで紹介される「優待だけで暮らす人」の話には、たいてい語られない前提があります。ひとつは資産規模です。優待利回りは高いものでも数パーセント程度ですから、年間300万円分の優待を受け取ろうとすれば、単純計算で1億円前後の投資元本が必要になります。ここは算数の話なので、どうやっても縮められません。
もうひとつ、見落とされがちなのが時間というコストです。数十社、場合によっては百社以上の優待を管理し、有効期限を追いかけ、店舗まで足を運んで使い切る。これは想像以上に手間がかかります。平日フルタイムで働きながら家族の予定も回している40代にとって、この運用量は正直きびしい。優待生活の達人たちは、資産だけでなく時間の使い方まで最適化しているわけです。
だからといって落ち込む必要はまったくありません。彼らのやり方をそのまま真似する必要がないだけで、考え方の一部だけを借りることはできます。使えるものを、使える範囲で、無理なく。この温度感で十分に効果は出ます。
目指すべきは完全自給ではなく「家計の1〜2割を優待に任せる」ラインです
現実的な着地点として私がおすすめしたいのが、変動費の1〜2割を優待に置き換えるという水準です。月の食費・外食費・レジャー費の合計が仮に10万円なら、そのうち1〜2万円分を優待でカバーするイメージですね。これなら数百万円規模の投資元本で射程に入ってきますし、管理する銘柄数も5〜10社程度で済みます。
この水準の何がいいかというと、生活が優待に振り回されないことです。「優待券があるから今週は必ずこの店に行かないと」という状態になると、節約のはずが逆にストレス源になります。1〜2割なら、使えたらラッキー、使えなくても痛くない。長く続けるうえでは、この余裕こそが効いてきます。優待生活で挫折する人の多くは、金額ではなく管理疲れで脱落しているんですよね。
40代男性の家計から、優待に置き換えられる支出を洗い出してみましょう
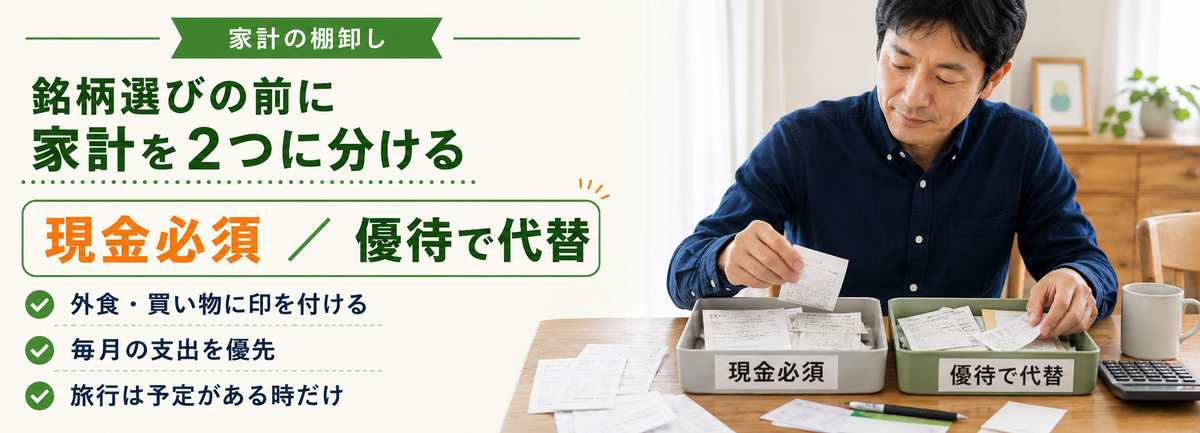
ここからは具体的な作業に入ります。銘柄選びの前にやるべきなのは、株価チャートを見ることでも利回りランキングを眺めることでもありません。自分の家計を見ることです。ここを飛ばして銘柄から入ると、ほぼ確実に「もらったけど使わなかった優待」が積み上がっていきます。
まず1か月の支出を「現金必須」と「金券で代替できる」に仕分けするところから始まります
やることは単純です。直近1か月のクレジットカード明細と、財布に残っているレシートを引っ張り出してくる。そして支出をふたつの山に分けます。現金やカードでしか払えないものと、商品券・食事券・割引券で代替できる可能性があるもの。この仕分けをやると、自分の家計のどこに優待が刺さるのかが一目でわかります。
実際にやってみると、多くの人が同じ発見をします。意外と外食と日用品の比率が高いのです。家計簿アプリで見ていると細切れに埋もれてしまう支出が、まとめて眺めると無視できない塊になっている。ここが優待の主戦場になります。
もうひとつのコツは、「毎月必ず発生している支出」に印を付けることです。年に一度の大きな買い物より、毎月繰り返される小さな支出のほうが、優待との相性は圧倒的に良い。反復するものに反復する優待をぶつける、というのが基本の型になります。
週末の外食とファミリー利用は、優待食事券がもっとも効きやすい領域です
40代・家族持ちの家計で、優待がいちばんはっきり効くのが週末の外食です。ファミリーレストラン、回転寿司、うどん・そばのチェーン、ラーメン店。この手のチェーンを展開する企業は優待を出しているところが多く、しかも自分の生活圏に店舗があるケースがほとんどです。家族4人で1回3,000〜5,000円かかる外食が月2回あるとすれば、それだけで年間10万円近い支出になります。そのうち何割かが食事券で置き換われば、体感はかなり大きい。しかも、こういう優待は家族に説明しやすいのもポイントです。投資の話は家庭内で理解を得にくいものですが、実際に食事券が届いて家族で使えば、目に見える形で納得してもらえます。地味ですが、続けるうえでこれは意外と重要な要素だったりします。
日用品・食料品は、スーパー系・食品メーカー系の優待で消耗戦を減らせます
食料品と日用品は、削ろうと思っても限界がある支出です。だからこそ優待の出番になります。総合スーパーや食品スーパーの優待には買物割引の仕組みを持つものがあり、日常の買い物そのものが少しずつ軽くなる。食品メーカーの自社製品詰め合わせも、そのぶん買わずに済むという意味で確実に家計に効きます。
特に注目したいのが、お米が届くタイプの優待です。食品と直接関係のない業種の企業でも、お米5kgといった優待を用意しているところがあります。お米は必ず消費するうえに単価も安くないので、「絶対に無駄にならない優待」という点で優先度は高めです。使い道を考えなくていい優待は、管理コストがゼロに近いんですね。
通信・交通・レジャーは「年1回の大きい支出」を優待で軽くする発想が向いています
食まわりが「毎月コツコツ」なら、こちらは「年に一度どかんと効かせる」タイプです。通信キャリアのカタログギフト、決済サービスのポイント付与、鉄道会社の乗車証、航空会社の割引券。それぞれ性格は違いますが、共通しているのは使うタイミングが限られる代わりに一撃が大きいという点です。
年1回タイプの優待を扱ううえで、意識しておきたい点を整理します。
- 使う予定が先に決まっている支出(帰省・旅行・車検など)に紐づける
- 有効期限が長めのものを選ぶと、予定変更に耐えられる
- 割引券は「割引率」より「実際にいくら浮くか」で判断する
- 使う予定が立たないなら、そもそも取りに行かない
年1回タイプは金額のインパクトが大きいぶん、使い損ねたときの損失も大きくなります。先に使い道を決めてから取りに行く、という順番を守れるかどうかが分かれ目です。
家族旅行や帰省の交通費は、優待の効果を体感しやすい典型例です
夏休みや年末年始の帰省、家族旅行。この手の支出は一回で数万円から十数万円が飛んでいきます。交通系の優待でここが1〜2割でも軽くなると、金額の絶対値が大きいぶん「効いた」という実感がはっきり残ります。ただし注意点もあって、割引券系の優待はそもそも使う予定がなければ価値がゼロになります。年に一度も飛行機に乗らない人が航空系の優待を持っていても、宝の持ち腐れになってしまう。だからこそ、家計の洗い出しが先なんですね。「自分が実際に払っている支出」の上にしか、優待の価値は乗らない。この順番を守るだけで、無駄な銘柄選びはかなり減らせます。
優待生活を始めるときの銘柄の選び方には、失敗しにくい順番があります
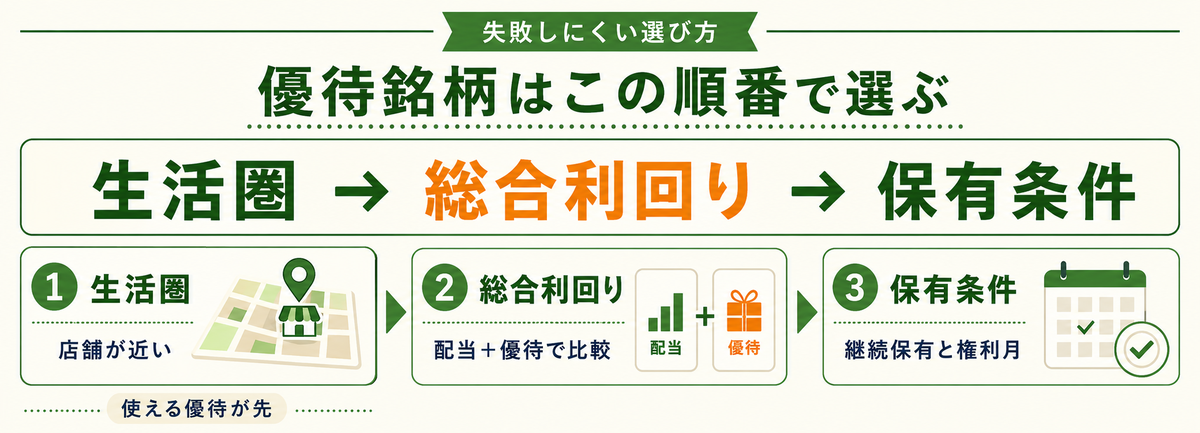
家計の棚卸しが終わったら、いよいよ銘柄選びです。ただしここでも、多くの人がやりがちな順番があって、それがけっこうな確率で失敗を生みます。利回りから入らない——まずはこれだけ覚えて帰っていただければ十分です。
「利回りの高さ」より先に見るべきは、自分の生活圏に店舗があるかどうかです
優待利回りが高い銘柄はたしかに魅力的に見えます。でも、その優待が使える店舗が自宅から車で1時間の場所にしかなかったら、どうでしょうか。ガソリン代と往復2時間を投じて食事券を使いに行く。これはもう、節約でもなんでもありません。
だから最初のフィルターは「生活圏に店舗があるか」です。通勤経路、最寄り駅、よく行くショッピングモール。この範囲に店舗がある企業から候補を出す。地味ですが、これが優待生活の成否をいちばん左右します。優待は届いた瞬間ではなく、使った瞬間に初めて価値になるからです。
使わずに期限を迎えた優待券は、利回りゼロと同じ結果になってしまいます
優待券の多くには有効期限があります。半年から1年程度が一般的で、なかには利用条件が細かく設定されているものもあります。平日限定、一定金額以上の利用で1枚まで、他の割引との併用不可。こうした制約を見落としたまま受け取ると、使いたいタイミングで使えないという事態が起きます。そして期限切れ。この瞬間、その優待の利回りは実質ゼロになります。表面上の優待利回りが3%だろうと5%だろうと、使わなければ計算式そのものが成立しないわけです。優待投資の記事はどうしても「もらう」ところまでしか書かないものが多いのですが、実際の勝負は受け取ったあとにあります。ここを軽く見ないでください。
優待利回りと配当利回りを合わせた「総合利回り」で横並びに比べるのが基本です
生活圏フィルターを通過した銘柄が複数あるなら、次は数字の比較です。ここで使うのが総合利回り、つまり配当利回りと優待利回りを足した数字ですね。優待だけを見ていると、配当がほとんど出ない銘柄を高評価してしまうことがあります。株主還元は本来セットで見るべきものなので、合算して比べるのが自然です。
ただし、総合利回りが高いこと自体が正解を意味するわけではありません。利回りが極端に高い場合は、株価が下がっている裏返しというケースもあります。業績が悪化して株価が半分になれば、利回りの数字は自動的に跳ね上がる。数字だけを見て飛びつくと、優待はもらえたけれど株価で大きく目減りした、という結果になりかねません。利回りは比較の道具であって、判断の結論ではない、という距離感が大事です。
継続保有条件と権利確定月の分散で、年間を通じて優待が届く形をつくれます
近年、優待に継続保有条件を付ける企業が増えています。「1年以上保有で贈呈」「3年以上でグレードアップ」といった形ですね。これは短期の優待狙いを抑え、長く持ってくれる株主を大事にする流れの表れです。買う前に条件を確認しておかないと、初年度は何も届かないという肩透かしを食らいます。
そしてもうひとつが権利確定月の分散です。日本企業の権利確定月は3月と9月に集中していますが、探せば他の月に確定する銘柄もそれなりにあります。意図的に分散させると、年間を通じてぽつぽつと優待が届く形が作れます。これは資金繰りの平準化という意味もありますが、それ以上に「続けるモチベーション」に効くんですよね。半年に一度どかんと届くより、2か月おきに何か届くほうが、投資を続けている実感が持続します。
3月・9月に集中しがちな権利確定月を、意図的にずらして組む考え方です
権利確定月が集中していると、その時期に買い付け資金がまとめて必要になります。ボーナス月と重なればいいのですが、そうとは限りません。分散を意識しておくと、毎月少しずつ買い増していく積み立てに近いリズムが作れます。具体的には、まず自分が欲しい優待を3月・9月で2〜3社押さえたうえで、残りの枠を2月・6月・8月・12月あたりの銘柄で埋めていく。この程度のざっくりした設計で十分です。厳密に12か月を埋める必要はまったくありません。むしろ埋めることが目的化すると、使わない優待まで抱え込むことになります。あくまで「使える優待」が先、分散は後。優先順位を間違えないようにしたいところです。
優待生活を始める前に、確認しておきたい注意点とリスクがあります
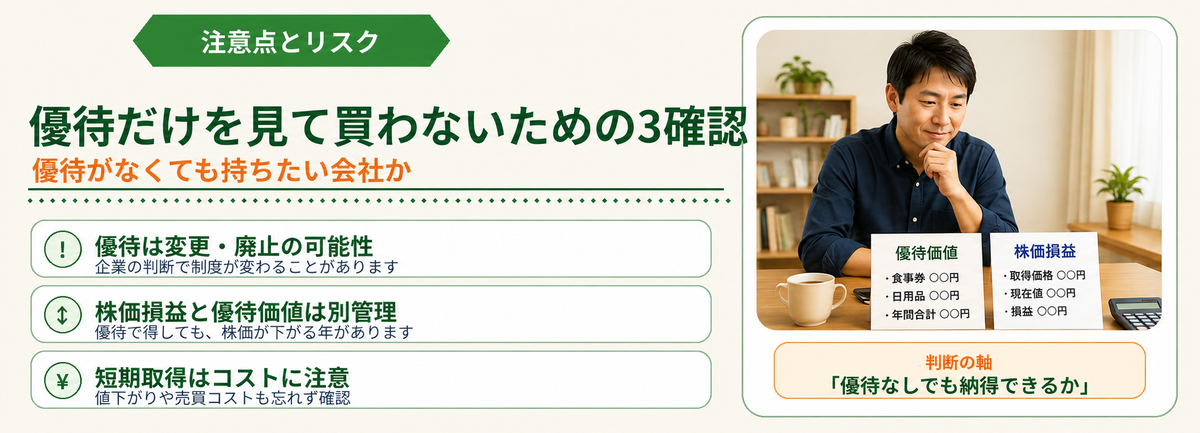
ここまで優待生活の効きどころをお話ししてきましたが、良い面だけを見て始めると必ずどこかでつまずきます。優待には制度としての不安定さがあり、投資である以上は元本の変動もある。ここを事前に知っているかどうかで、いざというときの対応がまるで変わってきます。少し耳の痛い話も含めて整理しておきましょう。
優待はいつでも変更・廃止されうる制度で、株主平等原則の観点から見直しも進んでいます
まず大前提として、株主優待は法律で義務づけられた制度ではありません。企業が任意で実施しているものなので、業績や方針が変われば内容の変更も廃止もありえます。実際、優待の新設・拡充のニュースが流れる一方で、廃止を発表する企業も毎月のように出ています。
背景には、保有株数にかかわらず同じ優待が届く仕組みが株主平等の観点から議論されているという事情もあります。100株の株主も1万株の株主も同じ食事券というのは、還元としてバランスを欠くのではないか、という見方ですね。この流れから、配当への一本化を選ぶ企業も出てきています。優待は永遠に続く前提ではない、と頭の隅に置いておいてください。
とはいえ、過度に怖がる必要もありません。廃止の可能性がある一方で、優待を株主獲得の武器として重視し続ける企業も多く存在します。大事なのは「優待がなくなっても持っていたいと思える会社か」という基準を持つこと。この一点を守っておけば、廃止発表があっても致命傷にはなりません。
優待の廃止発表は株価下落を伴うことがあり、二重のダメージになる場合もあります
優待廃止でつらいのは、優待が消えることそのものよりも、株価が同時に下がるケースがある点です。優待目当てで買っていた個人投資家が一斉に売りに回れば、需給が崩れて株価が下押しする。優待という受け取り分を失い、さらに含み損まで抱えるという二重の痛みが発生します。特に、業績や事業内容ではなく優待の魅力だけで人気を集めていた銘柄ほど、この傾向は強く出やすいと言われます。だからこそ、先ほどの「優待がなくてもいい会社か」という問いが効いてくるわけです。事業として納得できる会社を選んでおけば、優待が消えても株を持ち続ける理由が残ります。逆に優待だけが理由だった場合、廃止と同時に保有の意味が消えてしまう。この差はかなり大きいです。
優待目当ての買いは、値動きへの意識が薄くなりやすい点に注意が必要です
優待投資には、心理的な落とし穴があります。年間5,000円分の優待に意識が向いていると、株価が3万円下がっていることへの感度が鈍るのです。金額の桁が違うのに、目に見えて手元に届く優待のほうが印象に残ってしまう。これは人間の認知の癖のようなもので、意志の強さではなかなか防げません。
対策としては、優待の価値と株価の損益を必ず別々に記録するのが有効です。優待でいくら得したかと、評価損益がいくらかを混ぜない。この2つを分けて眺めるだけで、判断はかなり冷静になります。プロジェクトのラーメン換算も同じ考え方で、優待は優待、株価は株価として切り分けています。
優待の税務上の扱いや、NISA口座で保有する場合の考え方も知っておきたいところです
優待の税務については、少し込み入った話になります。一般に株主優待は雑所得として扱われる整理がなされていますが、実際に確定申告が必要になるかどうかは、他の所得の状況や金額によって変わります。給与所得者で年間20万円以下の雑所得なら申告不要というよく知られたルールもありますが、住民税の扱いは別だったりと例外もあります。私は税理士ではないので断定は避けますが、優待の受け取り額が大きくなってきたら、一度税務署や専門家に確認しておくと安心です。
NISA口座については、非課税の対象になるのは配当金と譲渡益であり、優待そのものは課税の枠組みが異なります。NISAで優待銘柄を持つこと自体は問題なく、配当が非課税になるメリットは享受できます。ただしNISAは損益通算ができないという特性があるので、値下がりリスクのある銘柄をどこまで入れるかは考えどころです。
優待をもらうためだけの短期売買は、コスト負けしやすい構図があります
権利付最終日の直前に買って、権利落ち後すぐ売る。この方法なら短期間で優待だけ取れそうに見えますが、実際は簡単ではありません。権利落ち日には配当と優待の価値分だけ株価が下がりやすく、その下落幅が優待の価値を上回ることも珍しくないからです。加えて売買手数料もかかります。こうしたリスクを抑える手法として信用取引を組み合わせるやり方も知られていますが、これは仕組みの理解と一定のコスト計算が前提になる、初心者向けとは言いがたい領域です。優待生活という文脈で言えば、短期で取りにいくより、長く持って毎年受け取るほうが圧倒的に手間もリスクも少ない。継続保有条件が増えている流れとも、この考え方は噛み合っています。
優待生活を長く続けている人が、共通してやっていることがあります
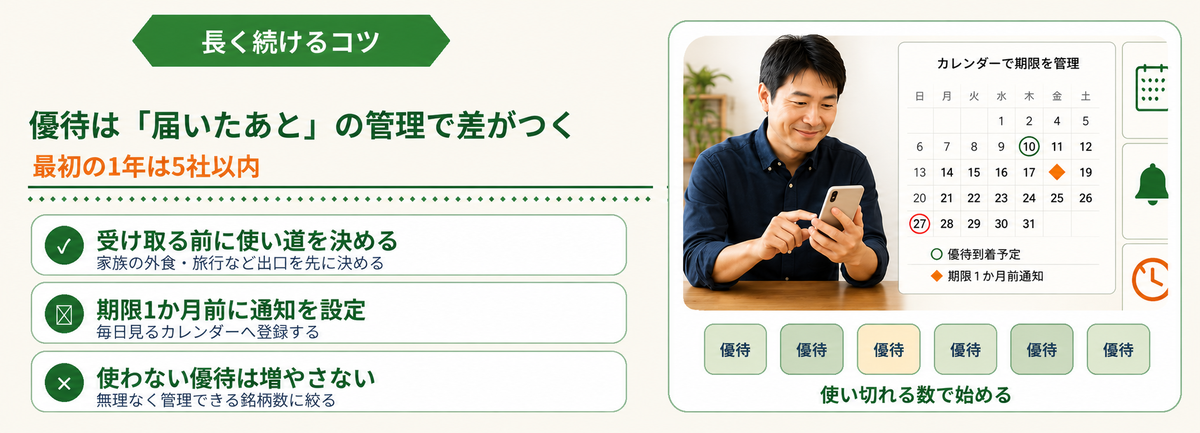
優待投資を始める人は多いのですが、数年続く人はぐっと減ります。この差はどこから来るのか。資産規模でも投資センスでもなく、もっと日常的なところにあると感じています。要は「使い切れているか」なんですね。
「もらった優待を使い切る仕組み」を先に作っている点が最大の違いです
続いている人ほど、優待が届いてから慌てません。届く前から使い道が決まっているからです。この銘柄の食事券は月末の家族の外食で使う、この割引券は夏の旅行に充てる、という具合に、受け取る前に出口が決まっている。だから期限切れが起きません。
逆に続かない人は、届いてから「さてどうしよう」と考え始めます。とりあえず引き出しに入れておいて、思い出したときには期限切れ。これを2〜3回繰り返すと、優待投資そのものが面倒になってしまう。仕組みで解決すべき問題を、意志で解決しようとしているのが原因です。
有効期限をカレンダーで管理するだけで、取りこぼしは大きく減らせます
おすすめは、優待が届いたその日にスマホのカレンダーへ2つ予定を入れることです。ひとつは有効期限の当日、もうひとつは期限の1か月前。1か月前の通知が来た時点でまだ使えていなければ、その週末に予定を組む。これだけで期限切れはほぼ防げます。エクセルや家計簿アプリで管理する方法もありますが、続けるという観点では、普段から見ているカレンダーに乗せてしまうのがいちばん確実です。優待の管理は、凝った仕組みを作った人が勝つのではなく、毎日見る場所に置いた人が勝ちます。銘柄が5社を超えたあたりから、この差ははっきり出てきます。私自身、手の込んだ管理表を作ったことがありますが、結局開かなくなりました。カレンダーは開かない日がないので強いです。
使い道のない優待は、無理に抱え込まず金券ショップで整理する選択肢もあります
どうしても使えそうにない優待が出てくることもあります。生活が変わって行かなくなった店、家族の予定が合わなかったレジャー施設。そういうときは、金券ショップやフリマアプリで換金するという整理の仕方もあります。額面どおりの金額にはなりませんが、期限切れでゼロになるよりはずっとましです。
ただし、この判断が続くようなら根本を見直したほうがいいサインでもあります。換金前提の優待は、そもそも自分に合っていないということですから。1〜2回なら整理として合理的、毎回そうなるなら銘柄の入れ替えを検討する。この線引きを持っておくといいと思います。
増やすことより「生活に馴染ませること」を優先しているのが長続きの理由です
優待投資にハマると、つい銘柄を増やしたくなります。あの優待も欲しい、この優待も面白そう。気づけば管理しきれない数になっていた、というのはよくある話です。長く続いている人ほど、この誘惑に慎重で、自分が回せる範囲を知っています。
目安として、最初の1年は5社以内に絞ることをおすすめします。少なすぎると感じるかもしれませんが、実際に運用してみると、5社でも権利確定日の管理と優待の使い切りでそれなりに手が動きます。ここで無理なく回せる感触をつかんでから、少しずつ増やしていく。焦る必要はまったくありません。優待は毎年届くものなので、来年でも再来年でも遅くないのです。
株主優待生活が向いている人・向いていない人をはっきりさせておきます
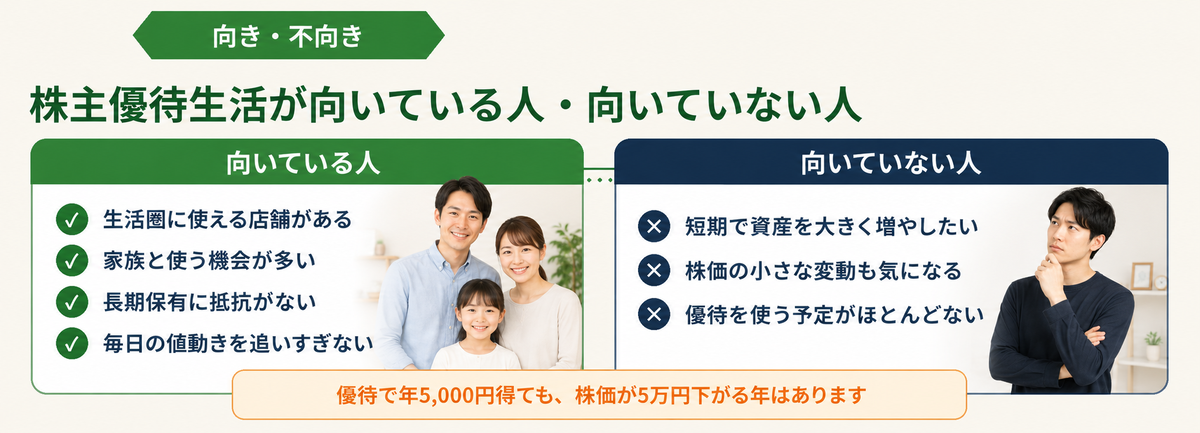
ここまで読んで「自分に合うかどうか」を判断しやすくするために、向き不向きを整理しておきます。誰にでもおすすめできる方法ではない、というのが正直なところです。
外食や買い物の習慣があり、家族と使う機会が多い人には相性がいい暮らし方です
優待が刺さるのは、すでに一定の消費習慣がある人です。週末に家族で外食する、スーパーで毎週まとまった買い物をする、年に何度か旅行に行く。こうした支出がある人ほど、優待の受け皿が最初から用意されている状態と言えます。
向いている人の特徴を挙げてみます。
- 生活圏に大手チェーンの店舗がそろっている
- 家族と一緒に使う機会が多く、優待を消化しやすい
- 短期の値動きを毎日追いかけるつもりがない
- 10年単位で持ち続けることに抵抗がない
とくに最後の項目が効いてきます。優待は保有期間が長くなるほど累積で効いてくる仕組みなので、腰を据えられる人ほど有利になります。
短期で資産を大きく増やしたい人や、値動きが気になる人には向きません
逆に、数年で資産を倍にしたいという目標を持っている人にとって、優待投資はまどろっこしい手法です。優待利回りはせいぜい数パーセントの世界で、資産を大きく増やすエンジンにはなりません。効率を最優先するなら、別の方法を検討したほうが目的に合っています。
また、株価が5%動いただけで落ち着かなくなるタイプの方も、正直あまり向いていません。優待銘柄も株である以上、値下がりは当然に起こります。優待で年5,000円得ても、株価が5万円下がる年はあります。この現実を受け止められるかどうか。ここは相性の問題なので、無理をする必要はまったくないと思います。
よくある質問|株主優待生活について気になるところをまとめました
最後に、優待生活を始めるにあたってよく出てくる疑問をまとめておきます。細かい点ですが、知らないと最初の一歩でつまずきやすいところばかりです。
いくらから始められますか?
優待の多くは100株からが条件なので、株価500円の銘柄なら5万円台、1,000円なら10万円台が目安になります。数万円台から取り組める銘柄も存在します。ただし最低投資額は銘柄によって大きく異なり、人気の銘柄では数十万円が必要になることも珍しくありません。まずは1社を100株という形で始めるのが、金額的にもハードルが低いと思います。
優待はいつ届きますか?
一般的には、権利確定日から2〜3か月後に届くケースが多くなっています。3月末が権利確定日なら、6月頃に発送されるイメージですね。ただし企業によって時期はまちまちで、優待品の申請手続きが必要なタイプでは、申請してからさらに時間がかかることもあります。買ってすぐ届くものではないという点は、最初に理解しておくとやきもきせずに済みます。
株を売ったら優待はどうなりますか?
権利確定日に株主名簿に載っていれば、その後に売却しても優待は届きます。逆に言えば、権利付最終日を過ぎてから売っても、その回の優待は受け取れるということです。ただし継続保有条件が付いている銘柄では話が別で、一度でも保有が途切れると条件がリセットされるケースがあります。長期優遇を狙っている場合は、売却のタイミングに注意が必要です。
家族名義で分けて保有するのはアリですか?
制度上、家族それぞれが自分名義の証券口座で株を保有していれば、それぞれが株主として優待を受け取ることになります。同じ銘柄を夫婦で100株ずつ持てば、優待も2口分届く形ですね。ただし、あくまでそれぞれ本人の資金と判断で保有していることが前提です。名義だけ借りるような形は、贈与の扱いなど別の論点が絡んできます。気になる場合は専門家に確認するのが確実です。
まとめ|優待生活は「全部タダ」ではなく「毎月の少しの余白」をつくる仕組みです
ここまで長くお付き合いいただき、ありがとうございました。株主優待だけで生活を丸ごと賄うのは、ほとんどの人にとって現実的ではありません。でも、変動費の1〜2割を優待に置き換えることは、数百万円規模の元本と、月に数回のちょっとした管理で十分に射程に入ってきます。
大事なのは順番でした。利回りランキングから入るのではなく、自分の家計を見て、実際に払っている支出の上に優待を乗せる。生活圏に店舗があるかを最初のフィルターにする。継続保有条件と権利確定月を確認する。そして届いた優待を使い切る仕組みを、届く前に作っておく。この順番を守るだけで、優待生活の成功率はぐっと上がります。
今日からできる第一歩は、直近1か月のレシートを見返すことです
証券口座を開くことでも、銘柄を探すことでもなく、まずはレシートです。財布の中の紙切れと、クレジットカードの明細。そこに、あなたにとって最適な優待銘柄のヒントが全部書いてあります。「今月、外食に何回行ったか」「日用品にいくら使ったか」。この数字を眺めているうちに、どの優待が自分の生活に刺さるのかが自然と見えてきます。
そして繰り返しになりますが、焦らないことです。優待は毎年届くもので、来年始めても再来年始めても、仕組みそのものは変わりません。1社を100株、自分がいちばん使いそうな会社から。そこから始めれば十分です。届いた優待を家族と使ったとき、この投資が数字ではなく生活の一部になった感覚が、きっとわかると思います。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。記載の株価・利回り・優待内容・企業数などの数値は2026年7月20日時点の公開情報に基づいており、変更される可能性があります。優待制度は企業の判断で変更・廃止されることがあるため、投資判断の際は必ず各企業の公式IR情報および証券会社の最新情報をご確認ください。投資は自己責任で行ってください。
