- 変わったのは、一行だけでした
- この一行が、受け取れる時期を1年動かします
- 優待は、2026年1月にも一度変わっています
- 同じ日に、他に4本出ていました
- 還元は、いま何が起きているのか
- ここからは、見方が分かれます
- この優待、続くのでしょうか
- ここから先は、開示に書かれていません
- 今後確認したいポイント
2026年11月末日の株主名簿に載っていないと、2027年5月末日基準の株主優待は受け取れません。株式会社FPパートナー(7388)が2026年7月15日に発表した条件変更を、判定方法まで読むとそうなります。
この記事では、この条件変更で実際に誰の何がどう変わるのかを、開示された原文から切り分けていきます。確認に使った一次資料は、記事末にすべて一覧で載せています。
■ 30秒鑑定
- 入口は2026年11月末日です。ここで名簿に載っていないと、次に優待を受け取れるのは2028年2月まで延びます。優待2回分=6,000円相当を受け取れない計算です。
- 金額・株数・基準日は動いていません。変わったのは「誰がもらえるか」だけと読めます。
- 同じ日の同じ時刻に、通期業績予想の下方修正と「買集め行為」の開示も出ています。ただし、これらが同じ意図で設計されたものかどうかは、開示からは確認できません。
ここからは、開示の中身を順に確認していきます。
変わったのは、一行だけでした
新旧を並べてみる
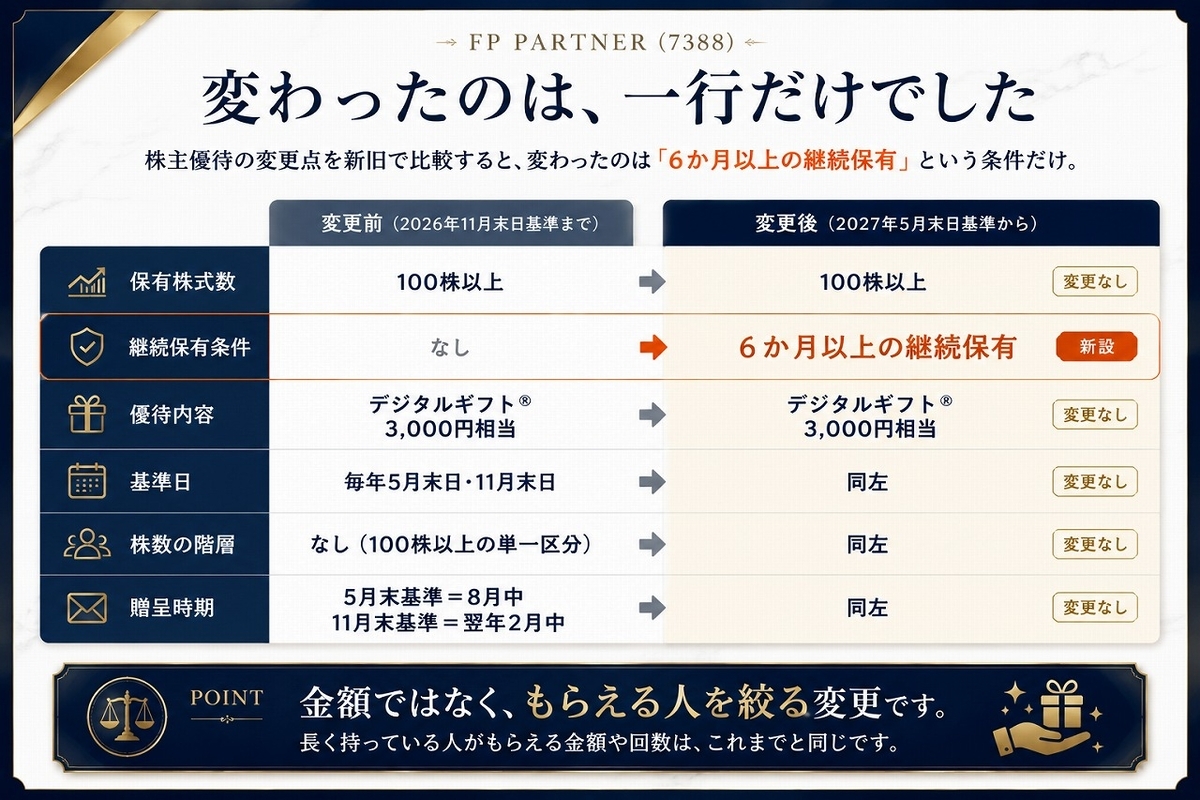
開示のタイトルは「株主優待における対象条件変更(継続保有要件の追加)に関するお知らせ」です。開いてみると、拍子抜けするくらい穏やかな文書でした。必要な株数は100株のまま。もらえるものは3,000円相当のまま。基準日も年2回のままです。
まず、開示原文から新旧の条件を並べます。
| 項目 | 変更前(2026年11月末日基準まで) | 変更後(2027年5月末日基準から) |
|---|---|---|
| 保有株式数 | 100株以上 | 100株以上(変更なし) |
| 継続保有条件 | なし | 6か月以上の継続保有 |
| 優待内容 | デジタルギフト® 3,000円相当 | デジタルギフト® 3,000円相当(据え置き) |
| 基準日 | 毎年5月末日・11月末日 | 同左 |
| 株数の階層 | なし(100株以上の単一区分) | 同左 |
| 贈呈時期 | 5月末基準=8月中/11月末基準=翌年2月中 | 同左 |
変わっているのは、上から2行目だけです。金額が下がったわけでも、必要株数が上がったわけでも、回数が減ったわけでもありません。
優待の変更というと、金額か株数か回数のどれかが動くのが普通です。そのどれも動いていない。ということは、この変更で影響を受けるのは「条件を満たせない人」だけということになります。裏を返すと、この変更で得をする株主は誰もいません。長く持っている人がもらえる金額は、これまでと同じ3,000円相当のままだからです。
「6か月以上」を、どうやって判定するのか
ここが今回の肝でした。開示原文には、こう書かれています。
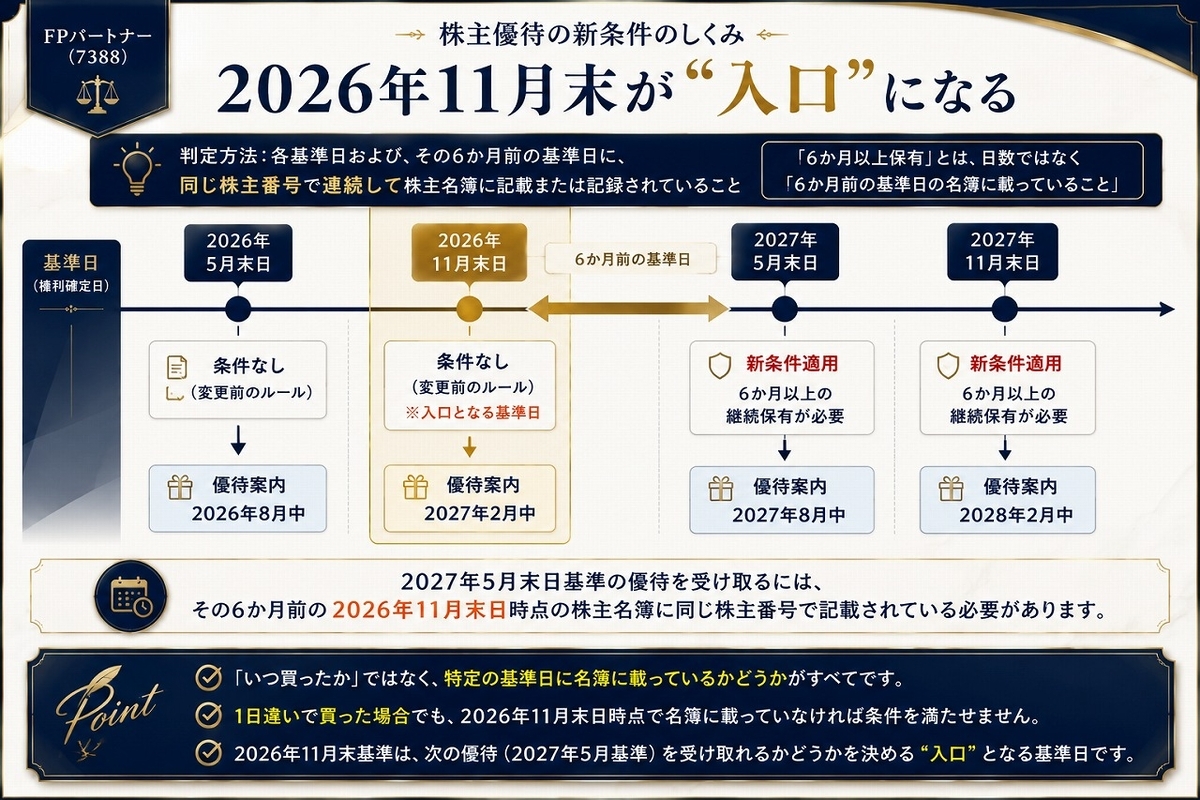
各基準日(毎年5月末日・11月末日)及び各基準日から6か月前の基準日において、同じ株主番号で連続して株主名簿に記載または記録されていること。
「6か月以上持っていること」ではなく、「6か月前の基準日の名簿にも載っていること」です。この2つは、似ているようで意味がまったく違います。
日数で数えるなら、5月末の半年前は11月末あたり、という感覚で足ります。ところが名簿で数えるとなると、特定の1日に載っているかどうかがすべてになります。1日でもずれれば、条件を満たしません。
この判定方法を、実際のカレンダーに当てはめてみます。
この一行が、受け取れる時期を1年動かします
取得した時期で、こう変わります
新しい条件が適用されるのは2027年5月末日基準からです。そして、その6か月前の基準日は2026年11月末日です。つまり2027年5月末日基準の優待を受け取るには、2026年11月末日基準の株主名簿にも載っている必要があることになります。
いちばん大きな差は、ここです。
| 2026年11月末日までに取得 | 2026年12月以降に取得 | |
|---|---|---|
| 最初に優待を受け取れるのは | 2027年2月 | 2028年2月 |
ちょうど1年ずれます。カレンダーに入れておくなら、2026年11月末日です。
なぜそうなるのかを、基準日ごとに分解します。
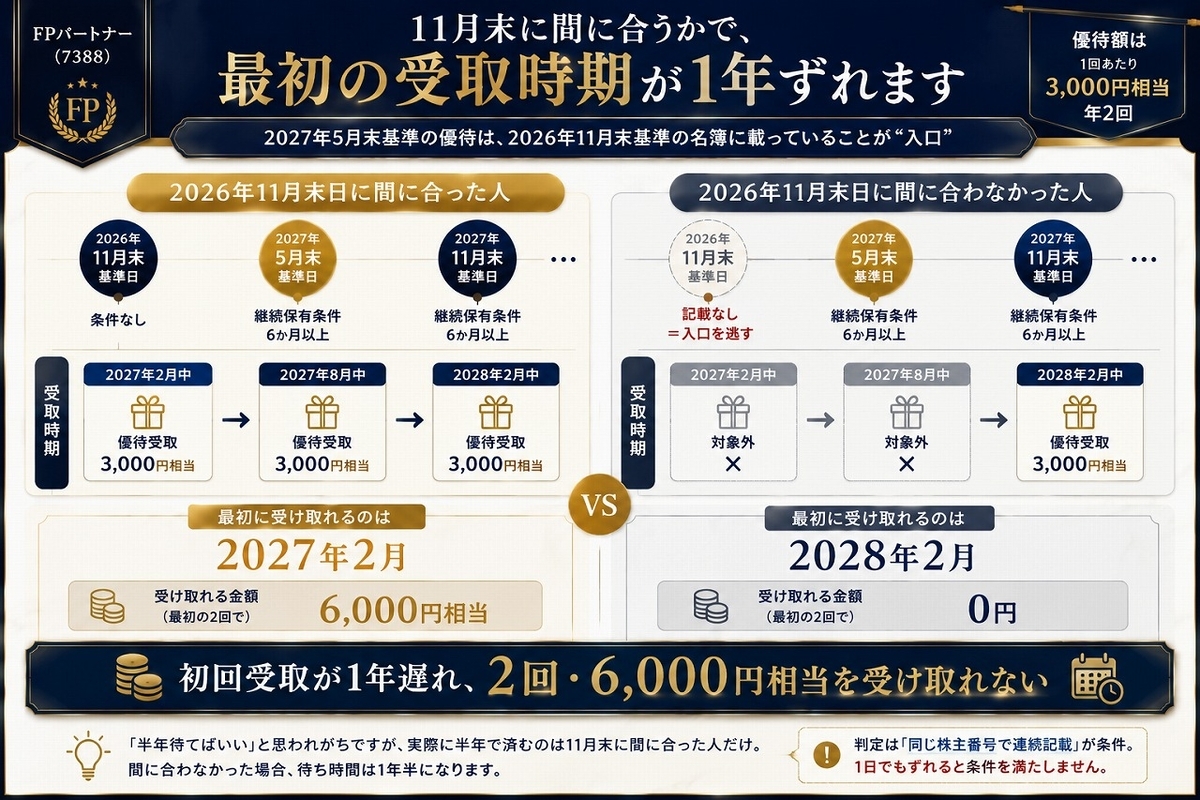
| 2026年11月末日基準に間に合った場合 | 間に合わなかった場合 | |
|---|---|---|
| 2026年11月末日基準(条件なし) | 対象 → 2027年2月中に受取 | 対象外 |
| 2027年5月末日基準(条件あり) | 2026年11月末日と連続で名簿に記載 → 2027年8月中に受取 | 2026年11月末日に記載がない → 対象外 |
| 2027年11月末日基準(条件あり) | 対象 | 2027年5月末日と連続で記載 → 2028年2月中に受取 |
| 最初に受け取れるのは | 2027年2月 | 2028年2月 |
右の列と左の列で、最初に優待を受け取れる時期がちょうど1年ずれます。その間に、2027年2月分と2027年8月分の2回、つまり6,000円相当を受け取れません。
「6か月以上の継続保有が必要になった」という一行から受ける印象は、半年待てばいい、というものだと思います。実際に半年で済むのは、2026年11月末日基準に間に合った人です。間に合わなかった人にとっては、待ち時間が1年半になります。
優待2回分を、受け取れない
ここでもうひとつ気になったのは、開示にも決算説明資料にも、この点への注意書きがないことでした。
2026年7月15日の第2四半期決算説明資料(p.34)には、適用時期についてこう書かれています。「2027年5月末日基準より適用/2026年11月末日基準は対象外」。
これは事実として正確です。2026年11月末日基準の優待に継続保有条件は適用されません。ただ、読み手の側からすると「11月末は今回の変更と関係がない」と受け取れる書き方でもあります。実際には、2026年11月末日基準は今回の変更と無関係どころか、次の優待を受け取れるかどうかを決める入口にあたります。
会社が意図的に見えにくくしているのかどうかは、開示からは確認できません。ここは事実として、注意喚起がなく、判定方法から自分で導く必要がある、とだけ書いておきます。
つなぎ売りが、事実上使えなくなります
判定が「同じ株主番号で連続して記載されていること」である以上、権利確定日だけをまたぐつなぎ売り(いわゆるクロス取引)では条件を満たせません。2つの基準日に、連続して名簿に載っている必要があるからです。
この銘柄では、5月末の権利取りで逆日歩が高くつく年が続いていました。2026年5月27日は1株あたり3日分で115.2円、2025年5月28日は124.8円です。100株なら1万円を超える計算になりますから、3,000円の優待を取りに行くコストとしては、そもそも見合わない年もあったことになります。
会社は変更の理由としてクロス取引に触れていません。ただ、判定方法がこの形である以上、結果としてそうなる、という事実は残ります。
優待は、2026年1月にも一度変わっています
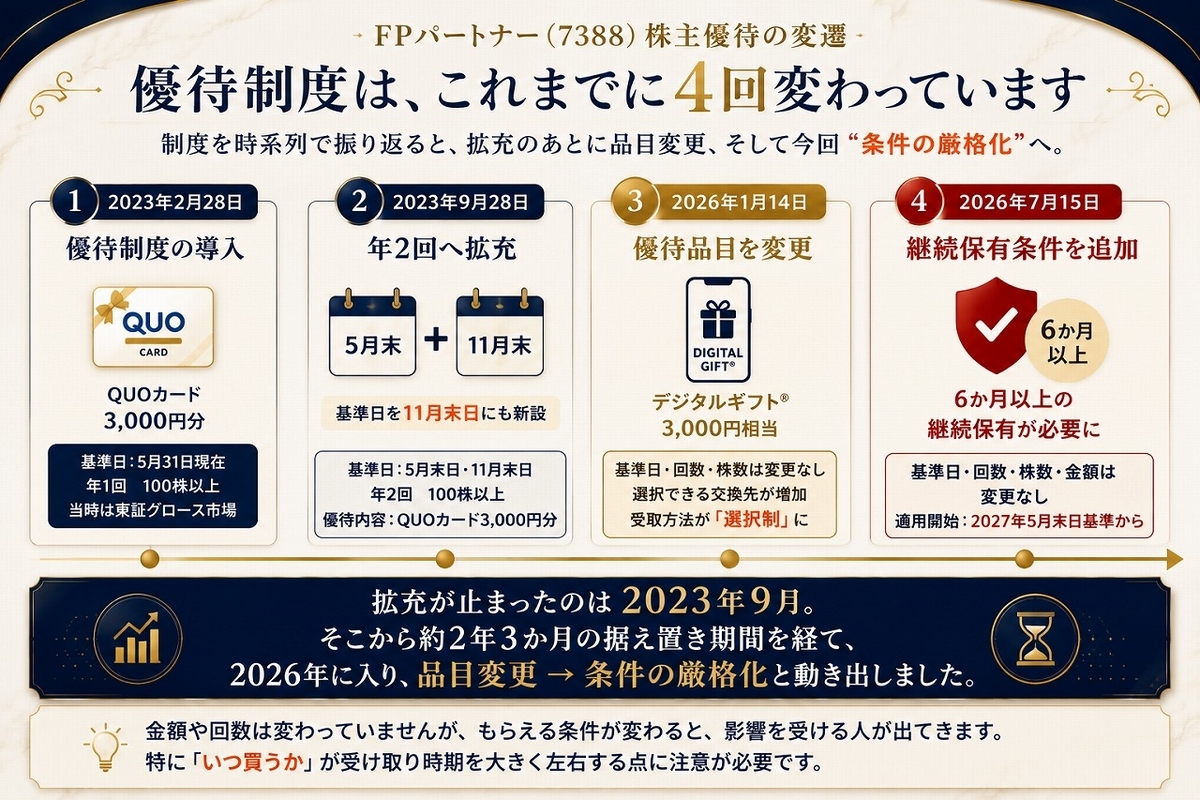
制度の履歴をさかのぼると、今回が初めての変更ではありませんでした。
| 日付 | 内容 | 方向 |
|---|---|---|
| 2023年2月28日 | 優待制度の導入。5月31日現在・100株以上・QUOカード3,000円分・年1回。当時は東証グロース市場 | 新設 |
| 2023年9月28日 | 11月30日を基準日に新設し、年2回化 | 拡充 |
| 2026年1月14日 | QUOカード3,000円分 → デジタルギフト®3,000円相当へ品目変更 | 品目変更 |
| 2026年7月15日 | 6か月以上の継続保有要件を追加 | 条件の厳格化 |
拡充が止まったのは2023年9月28日です。そこから約2年3か月、制度は据え置かれていました。動き出したのは2026年に入ってからで、1月に品目、7月に条件、と続いています。
2026年1月の品目変更について、開示には「優待品目以外の要件に変更はございません」と明記されています。金額も3,000円相当のままです。交換先はAmazonギフトカード、QUOカードPay、PayPayマネーライトなどから選べるようになり、選択肢はむしろ増えています。
ただ、受け取り方は変わりました。案内が郵送されてきたあと、所定のWEBサイトで自分で品目を選ぶ必要があります。そして開示には、こう書かれています。「選択期間を過ぎますと、お手続きができなくなります」。
カードが届いていた頃は、封を開けなくても価値は残っていました。今は、放置すると受け取れません。選択肢が増えたことと引き換えに、失効する形式になった、と読めます。
これを実質的な改悪と呼べるかというと、判断材料が足りません。金額は同じで、選択肢は増えているからです。ここでは額面は変わらないが、放置すると失効する形に変わったという事実までを書いておきます。「特に変わっていない」と受け止めている株主が取りこぼす可能性は、あると思います。
同じ日に、他に4本出ていました
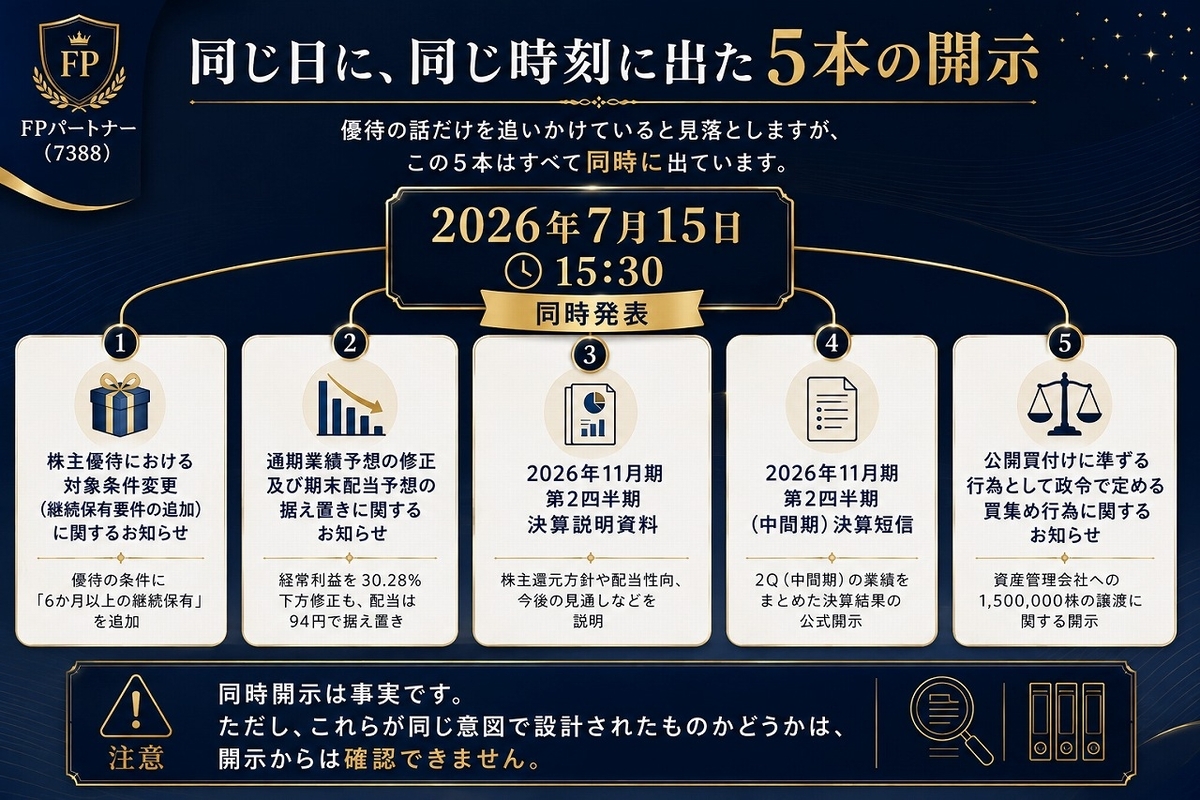
優待の開示は、2026年7月15日の15時30分に出ています。同じ時刻に、同じ会社から他に4本出ていました。
- 株主優待における対象条件変更(継続保有要件の追加)に関するお知らせ
- 通期業績予想の修正及び期末配当予想の据え置きに関するお知らせ
- 2026年11月期第2四半期決算説明資料
- 2026年11月期第2四半期(中間期)決算短信
- 株式会社FPパートナー(証券コード7388)に対する公開買付けに準ずる行為として政令で定める買集め行為に関するお知らせ
この5本は、すべて同じ時刻に出ています。順番に見ていきます。
通期予想の下方修正と、据え置かれた配当
2本目の開示で、通期業績予想が修正されていました。
| 項目 | 従来予想 | 修正後 | 増減率 |
|---|---|---|---|
| 経常利益 | 34.67億円 | 24.17億円 | ▲30.28% |
| 当期純利益 | 22.22億円 | 16.17億円 | ▲27.23% |
| 1株当たり当期純利益 | — | 70.08円 | — |
| 年間配当 | 94円 | 94円(据え置き) | — |
修正の理由として挙げられているのは、業務改善命令を起因とする提携企業の集客の一時的な低調、支払方法のL字型への変更、外貨建て一時払い商品への偏重、の3点です。
そして配当は据え置かれました。決算説明資料p.34の見出しは、こうです。「累進配当は継続。株主優待制度は条件を変更いたします。」
配当と優待が、同じスライドに、逆向きで並んでいます。これは私の解釈ではなく、会社自身が1枚にまとめて示している形です。
「買集め行為」で、市場に出た株は1株もありません
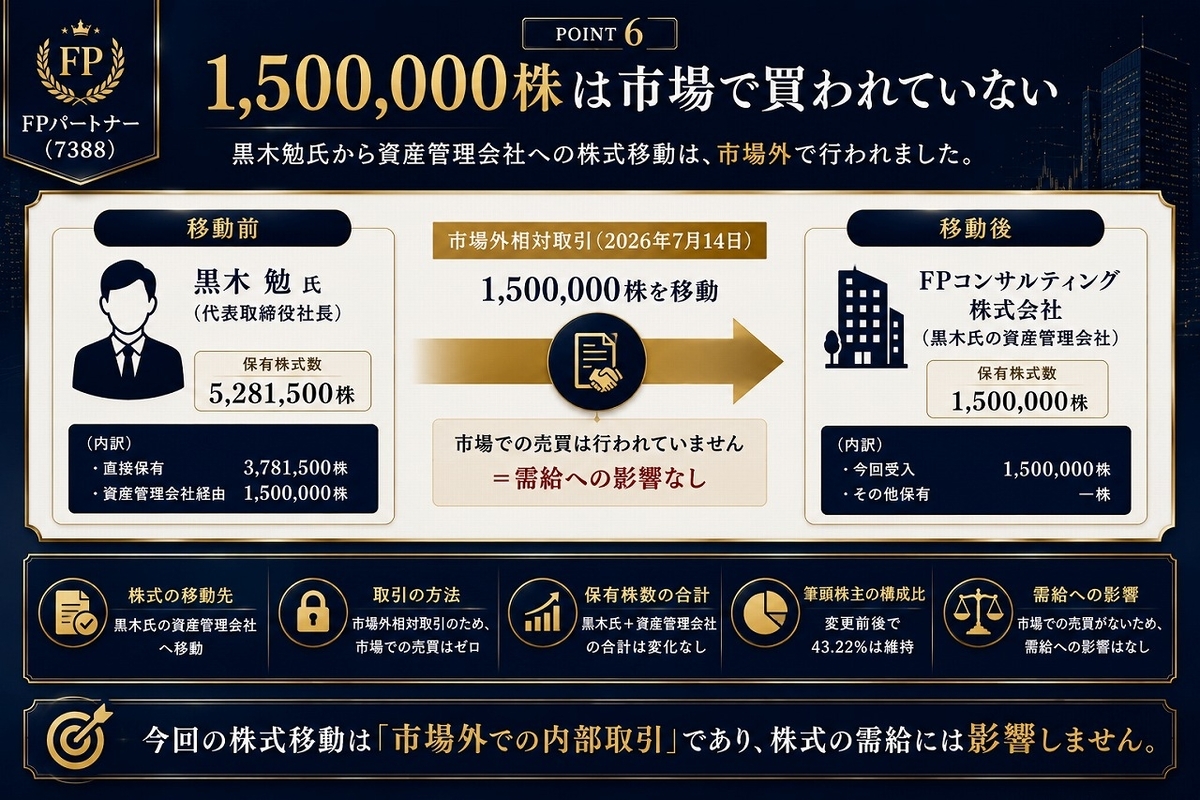
5本目の表題はかなり物々しいものでした。「公開買付けに準ずる行為として政令で定める買集め行為」。文字だけ見ると、誰かが市場で株を買い集めているように読めます。
中身を確認すると、記載されているのは4点だけでした。取得株式数1,500,000株、取得日2026年7月16日、議決権割合6.51%、そして保有目的は「安定株主として長期保有」。
取得したのは合同会社FPコンサルティングです。有価証券報告書の大株主の注記に、この会社は代表取締役社長である黒木勉氏の資産管理会社であると明記されています。そして株を手放した側も、黒木勉氏本人でした。
変更報告書(No.9)の明細を見ると、2026年7月16日に1,500,000株、単価2,246円、市場外の相対取引が1件あるだけです。市場での売買はありません。
念のため、有価証券報告書の大株主の株数と突き合わせてみました。
| 2025年11月30日 | 増減の内訳 | 2026年7月16日 | |
|---|---|---|---|
| 黒木 勉 | 4,076,841株 | +6,579株(譲渡制限付株式報酬)/▲1,500,000株 | 2,583,420株 |
| 合同会社FPコンサルティング | 10,000,000株 | +1,500,000株 | 11,500,000株 |
1株の誤差もなく合います。つまり2025年11月30日から2026年7月16日までの約7か月半、この2者には7月16日の相対取引と株式報酬の付与以外、いっさいの売買がなかったことになります。
個人の名義から本人の資産管理会社の名義へ移っただけで、2者を合わせた株数は変わっていません。需給への影響はありません。売り圧力も買い需要も発生していないからです。
保有目的の文言も、譲渡した側・取得した側の両方に「安定株主として長期保有」と同じ表現で書かれています。今回の移動で新しく生まれた姿勢ではない、ということです。
ただし、33億6,900万円の有償譲渡で、代金は全額が借入です
では単なる名義の付け替えかというと、そこで切ってしまうのも正確ではありませんでした。
1,500,000株 × 2,246円 = 33億6,900万円。これは有償の取引です。そして変更報告書の取得資金の欄を見ると、合同会社FPコンサルティング側の内訳はこうなっています。
- 自己資金 5,000万円
- 借入金 33億6,900万円
- 合計 34億1,900万円
取得代金にあたる部分は、全額が借入です。さらに同じ報告書の担保契約の欄には、UBS銀行東京支店との間で担保契約を締結し、2024年4月16日付で4,000,000株を担保として提供した、と記載されています。発行済株式総数の17%あまりにあたります。
ここで確認しておきたいのは、これらは適時開示のほうには一行も書かれていない、ということです。「買集め行為に関するお知らせ」に記載があるのは、先ほどの4点だけでした。取得資金も借入も担保も、EDINETの変更報告書を開いて初めて出てきます。
なお、この会社が保有する11,500,000株に対する年間配当は、94円で計算すると約10億8,100万円になります。黒木勉氏個人の分と合わせると、配当総額のおよそ61%が支配側に向かう計算です。
借入と配当方針の関係について、開示には何も書かれていません。金額を並べただけで、そこに因果があるとは言えません。ここは需給の話ではなく、還元の持続性を考えるときの材料として置いておきます。
還元は、いま何が起きているのか
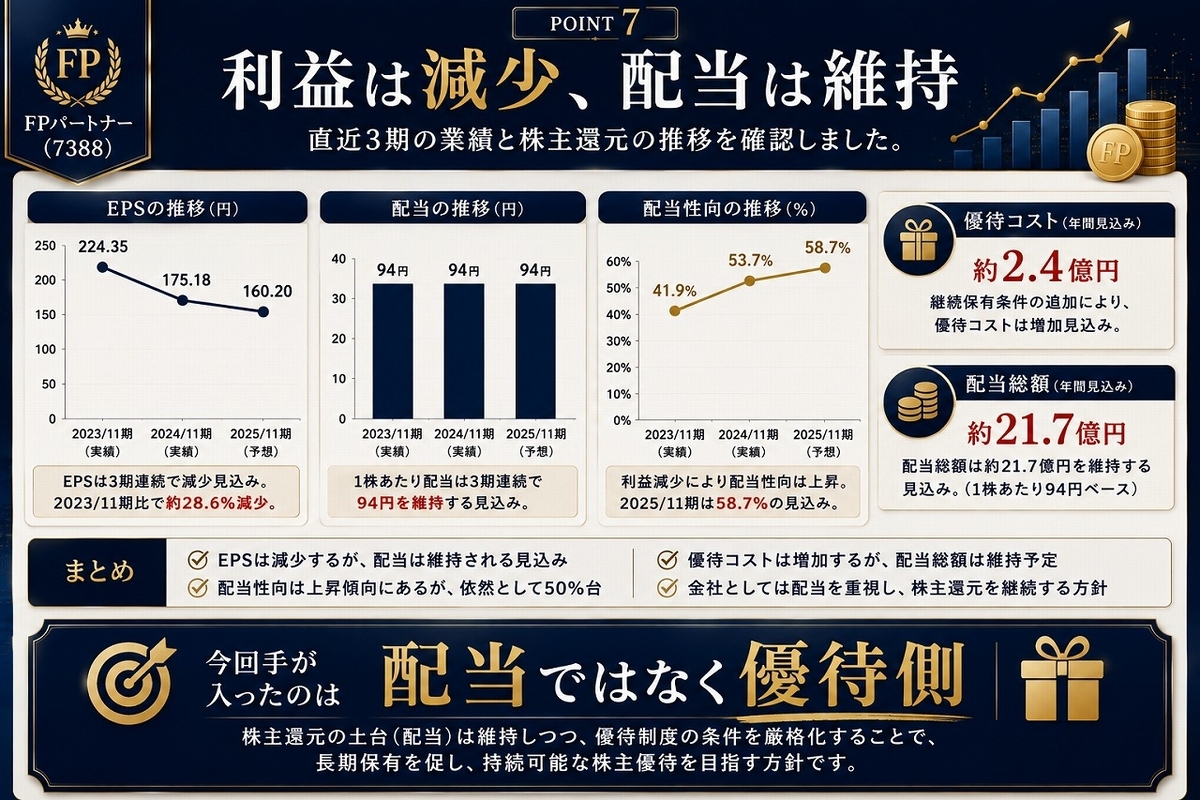
優待の条件を絞る一方で配当は据え置く、という組み合わせが出てきたので、還元全体の数字を時系列で並べてみました。有価証券報告書の「主要な経営指標等」に、4期分がまとめて載っています。
| 2023年11月期 | 2024年11月期 | 2025年11月期 | 2026年11月期予想 | |
|---|---|---|---|---|
| EPS | 171.74円 | 169.85円 | 88.79円 | 70.08円 |
| 年間配当 | 90円 | 92円 | 94円 | 94円(据え置き) |
| 配当性向 | 52.4% | 54.2% | 105.9% | 134.1% |
| ROE | 37.14% | 31.90% | 17.27% | — |
この会社は「配当性向約45%を目安とする」という方針を、2023年7月14日の開示で表明しています。決算説明資料p.35でも、2026年7月時点で「配当性向45%目途も維持」と改めて書かれています。
並べてみると、その表明の翌期から4期連続で、目安を上回っています。しかも2025年11月期はすでに105.9%、つまり純利益より配当総額のほうが多い状態でした。今期予想の134.1%は、その延長線上にあります。
優待のコストも概算してみました。株主数40,572名 × 3,000円 × 年2回で、上限としてもおよそ2億4,300万円です。配当総額は94円 × 23,073,200株でおよそ21億6,888万円ですから、優待コストは配当総額の1割程度にとどまります。両方を合わせた総還元性向は、今期予想の純利益に対しておよそ149%という計算になります。
ここで見えてくるのは、金額の非対称です。配当は約21.7億円、優待は約2.4億円。それでも今回手が入ったのは、優待の側だけでした。仮に優待の対象を絞ったとしても、還元負担の大勢は変わりません。
ここからは、見方が分かれます
ここまでが、開示から確認できた事実です。以下は事実ではなく、確認できた事実に対する見方です。どれも会社が理由として述べているものではありません。読みながら、ご自身で採否を判断してください。
クロス取引への対策、という見方。「同じ株主番号で連続して記載」という判定方法は、権利日だけをまたぐ取り方を通しません。逆日歩の実績を見るかぎり、この銘柄でクロス取引が行われていた形跡はあります。ただし会社は理由として挙げていません。
還元コストの調整弁、という見方。同じ日に3割の下方修正を出しながら、累進配当は継続すると明言し、優待にだけ条件を足しています。配当を守るために優待側で調整した、と読むことはできます。ただし先ほどのとおり、優待は配当の1割程度の規模でしかありません。金額の効果を狙ったにしては小さすぎる、という反論も同時に成り立ちます。
役目を終えた制度の見直し、という見方。2023年9月の拡充開示には、理由がはっきり書かれていました。2024年1月に始まる新NISA制度により、個人の投資活動の促進が想定されるから、というものです。個人株主を増やすための優待だった、ということになります。
そして現在、株主数は40,572名。2025年10月9日には上場維持基準への適合も開示されています。増やすという目的は、達成された状態です。目的を達成した優待が、その後に縮小や厳格化へ向かうこと自体は、珍しい流れではありません。
ただし、ここには反対材料もあります。2023年9月の拡充理由には、こうも書かれていました。「より多くの株主様に当社株式を中長期的に保有していただくことを目指し」。今回の継続保有要件も、説明の向きとしては同じです。会社の言っていることは、導入時から一貫しています。
変わったのは説明ではなく、対象の範囲でした。「方針が転換した」という書き方は、事実に照らすと正確ではないと思います。
この優待、続くのでしょうか
ここは「会社が続くか」と「優待制度が続くか」を分けて考えます。この2つは別の問いで、結論が食い違うこともあります。
会社そのものの体力はどうか
2026年7月15日に提出された半期報告書を確認しました。継続企業の前提に関する注記はありません。重要な後発事象も「該当事項なし」、事業等のリスクについても「重要な変更はありません」と記載されています。
中間期の実績は、売上高155億9,989万円、経常利益10億7,390万円、中間純利益7億0,330万円。前年同期比では減益ですが、赤字ではありません。
気になる点として、2025年8月6日に関東財務局から業務改善命令を受けており、その影響による集客の低調が今回の下方修正の理由にも挙がっています。ROEも37.14% → 31.90% → 17.27%と下がってきています。ただし会社が株主資本コストを11.33%と認識していることを踏まえると、17.27%はまだそれを上回る水準です。
今回確認した資料の範囲では、会社の存続を疑う材料は見当たりませんでした。
優待制度を続ける合理性はあるか
一方、制度の側は少し様子が違います。
優待の目的が個人株主の獲得だったこと、株主数が40,572名まで積み上がっていること、上場維持基準への適合がすでに開示されていること。この3つが揃うと、制度としては役目を果たし終えた状態に見えます。増やすための仕組みを、増えたあとも同じ規模で続ける理由は、構造的には弱くなります。
今回の変更が、まさにその方向に一歩進んだものだ、とも読めます。金額を減らさずに対象を絞るのは、いちばん摩擦の小さい絞り方だからです。
ただしこれは、会社の体力の話とは別です。会社の健全性に不安が見当たらないことと、優待が今の形で続くこととは、別の問題です。ここが食い違っていても、おかしなことではありません。
ここから先は、開示に書かれていません
整理しておきます。
開示から確認できたこと。2027年5月末日基準から継続保有要件が加わること。判定は6か月前の基準日との連続記載で行われること。したがって2026年11月末日基準が入口にあたること。同じ日の同じ時刻に、経常利益を30.28%下方修正し、配当は据え置いたこと。翌16日に市場外で1,500,000株が動き、代金の全額が借入であること。配当性向が4期連続で目安を上回っていること。
開示から確認できないこと。これらが同じ意図で設計されたものかどうか。優待の条件を絞った本当の狙い。借入と配当方針に関係があるかどうか。いずれも、開示には書かれていません。私が推測で埋められる部分でもありません。
もし株主総会で質問できるとしたら。減益局面で配当を据え置く一方、優待の条件を厳しくした判断の考え方。継続保有要件を加えた狙いと、いま短期で保有している株主への影響。配当性向約45%という目安と、実績との乖離をどう捉えているか。この3つになると思います。
今後確認したいポイント
この件は、これで終わりではありません。次に確認したいのは3点です。
- 2026年11月末日基準の優待が、予定どおり条件なしで実施されるか。2027年1月中旬に出る通期の決算短信・決算説明資料と、会社の優待ページで確認できます。
- 継続保有要件の導入で、株主数40,572名がどう動くか。2027年2月頃に提出される有価証券報告書の「所有者別状況」で確認できます。
- 配当性向45%という目安と実績の乖離が、縮む方向に向かうか。2027年1月中旬の通期決算と次期の配当予想で確認できます。
予想ではなく、確認したい項目として置いておきます。後日、当たっていた点も外れていた点も、そのまま書くつもりです。
この記事で確認した一次情報
| 資料 | 発行元・日付 | 確認日 |
|---|---|---|
| 株主優待における対象条件変更(継続保有要件の追加)に関するお知らせ | 株式会社FPパートナー/2026年7月15日 15:30 | 2026年8月5日 |
| 通期業績予想の修正及び期末配当予想の据え置きに関するお知らせ | 同社/2026年7月15日 15:30 | 2026年8月6日 |
| 公開買付けに準ずる行為として政令で定める買集め行為に関するお知らせ(会社/合同会社FPコンサルティング 双方) | 同社・合同会社FPコンサルティング/2026年7月15日 15:30 | 2026年8月6日 |
| 2026年11月期第2四半期決算説明資料(p.34 株主還元・p.35 資本コスト経営) | 同社/2026年7月15日 | 2026年8月6日 |
| 2026年11月期第2四半期決算に関する質疑応答集 | 同社/2026年7月28日 | 2026年8月6日 |
| 株主優待制度の拡充に関するお知らせ | 同社/2023年9月28日 | 2026年8月6日 |
| 株主優待制度の導入に関するお知らせ | 同社/2023年2月28日 | 2026年8月6日 |
| 株主優待の一部内容変更(優待品目の変更)に関するお知らせ | 同社/2026年1月14日 | 2026年8月6日 |
| 関東財務局による行政処分(業務改善命令)について | 同社/2025年8月6日 18:30 | 2026年8月5日 |
| 上場維持基準への適合に関するお知らせ | 同社/2025年10月9日 | 2026年8月5日 |
| 2026年7月15日 適時開示5本の表題・発表時刻 | 同社 IR開示(TDnet配信) | 2026年8月5日 |
| 有価証券報告書(2025年11月期) | EDINET/2026年2月26日提出 | 2026年8月6日 |
| 半期報告書(2026年11月期中間会計期間) | EDINET/2026年7月15日提出 | 2026年8月5日 |
| 変更報告書(大量保有・No.9) | EDINET/報告義務発生日2026年7月16日・2026年7月22日提出 | 2026年8月5日 |
| 自己株券買付状況報告書(2026年2月1日〜2月28日) | EDINET/2026年3月9日提出 | 2026年8月5日 |
| 臨時報告書(2026年3月2日提出/2026年3月26日付訂正) | EDINET | 2026年8月5日 |
※優待コストの内訳は開示されておらず、確認できませんでした。本文の概算は株主数と優待額からの試算です。
※記事中の数値は確認日時点のものです。
※投資は自己責任で。この記事は開示資料の内容を整理したものであり、特定銘柄の売買を推奨するものではありません。


