- 何が新設されたのか
- これは誰にとっての「新設」なのか
- 初年度は年1回、4kgだけ
- 米4kgは、いくらぶんなのか
- 同じ時期に、ほかに何が起きていたか
- 配当は、両方の株主にとって増えている
- 純利益192億円のうち、145億円は現金を伴わない
- この設計の狙いはどこにあるのか
- この優待、続くのか
- 今後確認したいポイント
2026年7月14日、前澤ホールディングス(575A)が株主優待制度の導入を発表しました。ニュースの見出しはどこも「優待新設」です。ただ、前澤化成工業の優待はどうなったのか、500株も必要なのか——検索して出てくるのは見出しばかりで、その先が出てきません。
開示の原文を開くと、この「新設」という一語の下に、株主によって中身がまるで違う話が入っていました。しかも同じ日に、優待とは別の開示が3本出ています。
「鑑定士ちほの優待鑑定ファイル」は、見出しや利回り表だけでは分からない部分を、開示の原文にあたって補うシリーズです。今回確認するのは、この「新設」で、どの株主にとって何がどう変わったのか。開示された原文と新旧の条件を並べて切り分けます。利回りには触れません。数字の見え方が変わる場所が、利回り表の外側にあるためです。
この記事で確認した一次情報
| 資料 | 発行元・日付 | 確認日 |
|---|---|---|
| 株主優待制度導入に関するお知らせ | 前澤ホールディングス/2026-07-14 | 2026-07-30 |
| 2027年3月期の連結業績予想および配当予想に関するお知らせ | 前澤ホールディングス/2026-07-14 | 2026-07-30 |
| 特別利益(負ののれん発生益)の計上に関するお知らせ | 前澤ホールディングス/2026-07-14 | 2026-07-30 |
| 上場廃止となった子会社(前澤工業株式会社)に関する決算開示について/令和8年5月期 決算短信 | 前澤ホールディングス/2026-07-14 | 2026-07-30 |
| 2026年3月期 決算短信 | 前澤化成工業/2026-05-15 | 2026-07-30 |
| 半期報告書(第80期中) | 前澤工業/EDINET/2026-01-13 | 2026-07-30 |
| 大量保有報告書(3本) | 前澤工業・前澤化成工業・前澤給装工業/EDINET/2026-06-05 | 2026-07-30 |
| IRカレンダー | 前澤ホールディングス 公式サイト | 2026-07-30 |
| 株主優待ページ(旧制度) | 前澤化成工業 公式サイト | 2026-07-30 |
※数値は確認日時点のものです。
※優待コストの内訳および統合後の株主数は開示されておらず、確認できませんでした。
何が新設されたのか
まず、開示に書いてある内容をそのまま押さえます。
- 対象:毎年6月末日および12月末日現在の株主名簿に記載された、5単元(500株)以上を保有する株主
- 内容:保有株式数に応じて「新潟県産雪蔵コシヒカリ」を贈呈
- 供給元:越後ファーム株式会社
贈呈量は保有株式数で5段階に分かれます。ここで注意していただきたいのが右の2列で、初年度と来期以降で年間の量が倍違います。理由は次の見出しで説明します。
| 保有株式数 | 1回あたり | 当期(2027年3月期)年間 | 来期(2028年3月期)年間 |
|---|---|---|---|
| 500株以上 | 4kg | 4kg | 8kg |
| 800株以上 | 6kg | 6kg | 12kg |
| 1,000株以上 | 10kg | 10kg | 20kg |
| 1,500株以上 | 20kg | 20kg | 40kg |
| 10,000株以上 | 25kg | 25kg | 50kg |
お米が選ばれた理由も開示に記載されています。新潟県が両社の創業者である前澤慶治氏の出身地であるため、とのことです。導入の目的としては、株主への感謝、株式への投資魅力の向上、投資家層の拡大、中長期保有株主の増加が挙げられています。
これは誰にとっての「新設」なのか
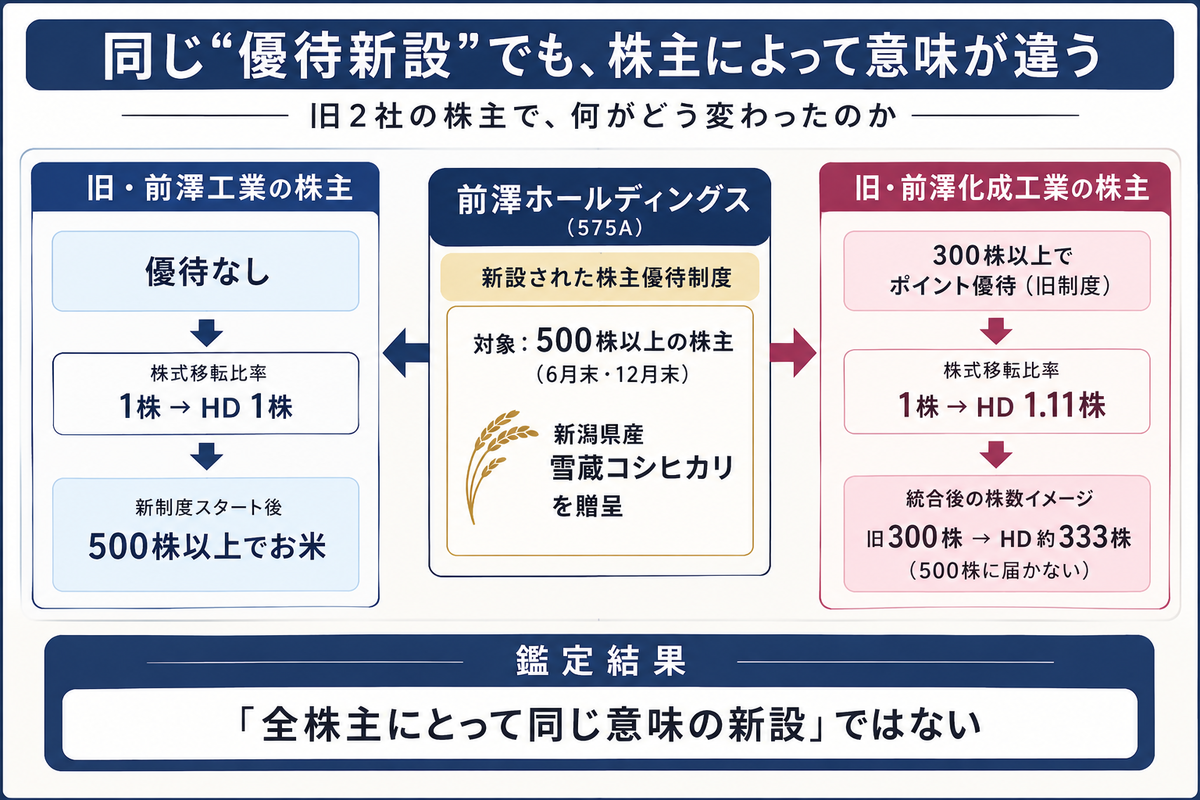
前澤ホールディングスは、前澤工業と前澤化成工業が2026年6月1日に共同株式移転で設立した持株会社です。つまり、この会社の株主は元をたどると2つのグループに分かれます。そして優待の意味が、この2グループでまったく違います。
旧・前澤工業の株主にとって
こちらはシンプルです。前澤工業に株主優待はありませんでした。株式移転比率は1株→HD1株なので、今まで優待がなかったところに、500株以上でお米が届くようになった。純粋な上積みです。
旧・前澤化成工業の株主にとって
こちらは事情が違います。前澤化成工業には優待があり、統合で終了しています。旧制度は6月末・12月末の年2回、3単元(300株)以上が対象で、内容はプレミアム優待倶楽部のポイント(商品選択制)でした。
| 保有株式数 | 6月末 | 12月末 | 年間 |
|---|---|---|---|
| 300〜499株 | 3,000pt | 3,000pt | 6,000pt |
| 500〜799株 | 6,000pt | 6,000pt | 12,000pt |
| 800〜999株 | 8,000pt | 8,000pt | 16,000pt |
| 1,000〜1,999株 | 15,000pt | 15,000pt | 30,000pt |
| 2,000〜9,999株 | 20,000pt | 20,000pt | 40,000pt |
| 10,000〜99,999株 | 30,000pt | 30,000pt | 60,000pt |
| 100,000株以上 | 50,000pt | 50,000pt | 100,000pt |
ここで効いてくるのが株式移転比率です。前澤化成工業は1株→HD1.11株。逆算すると、HDの500株を手にするには、旧・前澤化成の株式が約451株必要だったことになります。旧制度の最低ラインは300株でしたから、必要な株数はおよそ1.5倍です。
もっと具体的に言うと、旧制度の最低ラインちょうど、300株を持っていた方は統合後333株になります。500株に届かず、新制度の対象外です。
内容も、金額の目安が付くポイントの商品選択制から、お米の現物のみに変わりました。旧・前澤化成の株主にとって、この優待は「継続」ではなく、条件を上げたうえでの作り直しにあたります。
初年度は年1回、4kgだけ
ここが、いま出回っている記事で最も誤解されやすいところです。「年2回・500株で8kg」と書かれているのを見かけますが、それは2028年3月期からの話です。
開示にはこう明記されています。当期に限り、変則決算の第2四半期である2026年11月末日を基準日として、年1回の実施。基準日が11月末という中途半端な日付になっているのは、この変則決算が理由です。
なぜ変則決算かというと、持株会社の設立が2026年6月1日で、初年度が2026年6月1日〜2027年3月31日の10ヵ月決算になるためです。この「10ヵ月」は、このあと配当と業績のところでもう一度出てきます。本件を読むうえでの補助線だと思ってください。
初回のお米は2026年10月に収穫したものを、2027年1月中旬頃に郵送予定とされています。
米4kgは、いくらぶんなのか
金額に換算しておきます。ただし優待品は越後ファームの「新潟県産 雪蔵コシヒカリ」という特定の商品で、一般に流通しているコシヒカリとは価格帯が違います。ギフト系の商品は単価が高くなりがちですが、読者の方が実際にスーパーで買わずに済むのは一般流通品ですから、高いほうの建値で計算すると優待の価値を大きく見せすぎることになります。ここでは低め〜中位を採ります。
新潟県産コシヒカリ(魚沼以外)の小売相場を5kgあたり4,500〜5,500円、つまり1kgあたり900〜1,100円と仮定した場合、こうなります。
- 初年度(2027年3月期)は年4kg:概算3,600〜4,400円
- 来期以降は年8kg:概算7,200〜8,800円
ひとつ添えておきたいのが米価の動きです。総務省の小売物価統計調査(お米5kg・全国平均)は2025年11月の5,002円をピークに、2026年6月は4,362円まで下がっています。こちらは「コシヒカリを除く」区分の数字なので直接の比較ではありませんが、相場が下落基調にあること自体は前提として押さえておく必要があります。優待品が届くのは2027年1月中旬の予定で、その時点の相場が今と同じである保証はありません。上の金額はあくまで2026年7月時点の仮定です。
同じ時期に、ほかに何が起きていたか
7月14日には、4本が一括で出ている
優待の開示だけを見ると「株主還元の話」で完結しますが、同じ2026年7月14日に、少なくとも4本の開示が並んでいます。
- 株主優待制度導入に関するお知らせ
- 2027年3月期の連結業績予想および配当予想に関するお知らせ
- 特別利益(負ののれん発生益)の計上に関するお知らせ
- 上場廃止となった子会社(前澤工業株式会社)に関する決算開示について
公募増資や売出し、立会外分売、TOBといった需給に直結する開示は確認されませんでした。この日に出ているのは、統合初年度の数字と株主還元をまとめて示す一式です。優待はその一式の一部として置かれています。中身は次の2つの見出しで確認します。
子会社2社が、HD株の15.14%を持っている
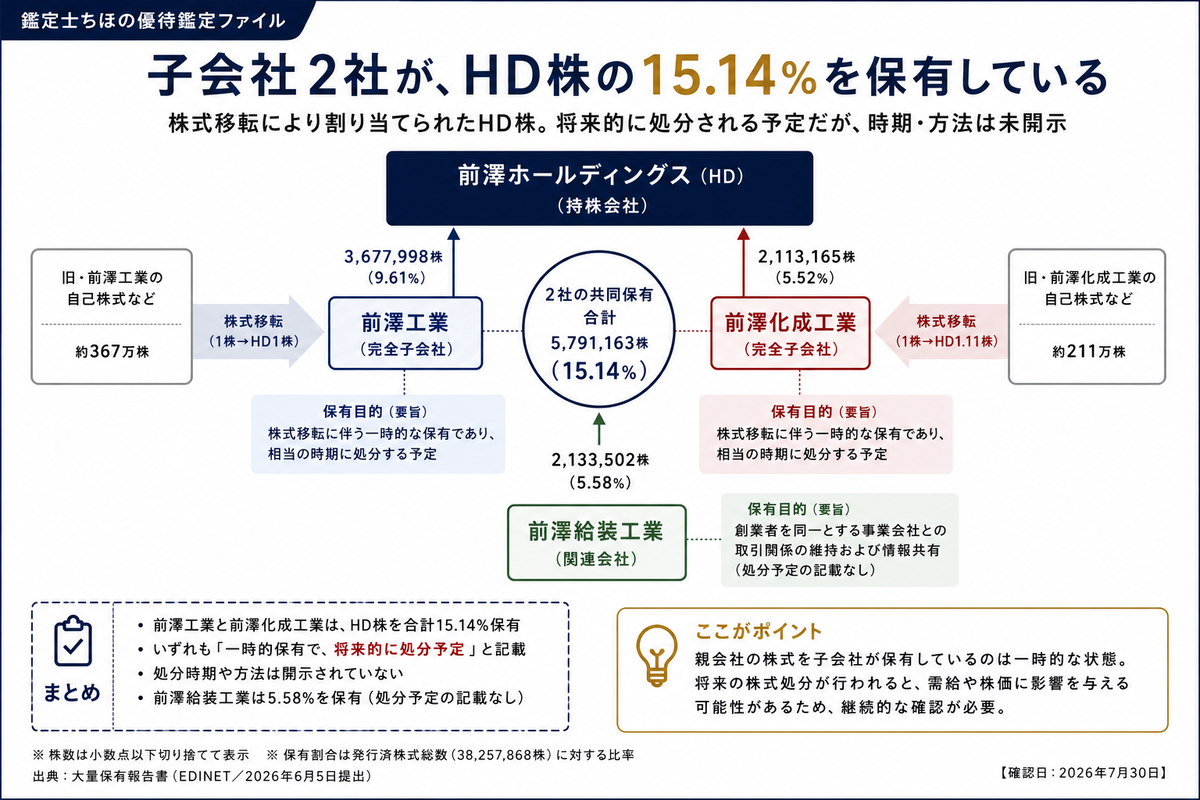
もうひとつ、優待とは別に押さえておきたい事実があります。2026年6月5日、EDINETに大量保有報告書が3本提出されました。
| 提出者 | 保有株数 | 保有割合 | 保有目的(要旨) |
|---|---|---|---|
| 前澤工業 | 3,677,998株 | 9.61% | 株式移転に伴う一時的な保有であり、相当の時期に処分する予定 |
| 前澤化成工業 | 2,113,165株 | 5.52% | 同上 |
| 上記2社の共同保有 合計 | 5,791,163株 | 15.14% | — |
| 前澤給装工業 | 2,133,502株 | 5.58% | 創業者を同一とする事業会社との取引関係の維持および情報共有(処分予定の記載なし) |
市場で買い集められたものではありません。旧2社が持っていた自己株式と相互保有分に、株式移転でHD株が割り当てられた結果です。つまり完全子会社となった2社が、親会社であるHDの株式を合計15.14%持っている状態で、両社とも保有目的に「相当の時期に処分する予定」と明記しています。会社法上、子会社は親会社株式を原則として保有できず、株式移転などで取得した場合は相当の時期に処分することとされています。この処分は、制度上いずれ必ず起きます。
ただし処分の時期も方法も、一切開示されていません。HDが自己株式として買い取るのか、市場で売却されるのか、第三者に譲渡されるのかで、株主にとっての意味は正反対になります。ここは推測せず、事実として記録するにとどめます。記事末尾の追跡ポイントに回します。
なお、報告義務が発生したのは2026年6月1日、提出は6月5日で、優待の発表(7月14日)より1ヵ月以上前です。優待とこの保有を因果で結ぶ記述は、開示のどこにもありません。本記事でも、別個の事実として扱います。
配当は、両方の株主にとって増えている
同日の業績・配当予想の開示に戻ります。2027年3月期の配当予想は期末63.00円のみ、年間63.00円です。10ヵ月の変則決算となるため中間配当は行わない、と開示に明記されています。
この63円を、旧2社の前期実績と並べてみます。
| 会社 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 前澤工業(2026年5月期・12ヵ月) | 24.00円 | 28.00円 | 52.00円 |
| 前澤化成工業(2026年3月期・12ヵ月) | 35.00円 | 40.00円 | 75.00円 |
ここだけ見ると、旧・前澤化成の株主は75円が63円に減ったように見えます。実際、そう読める書き方をしている記事もあります。ただ、これは10ヵ月と12ヵ月を比べています。
期間をそろえるため、63円を12ヵ月換算してみます。63 × 12 ÷ 10 = 75.6円。前澤化成の株主は1株がHD1.11株になっているので、旧1株あたりでは75.6 × 1.11 = 83.92円に相当します。
| 対象 | 旧・年間 | HD(12ヵ月換算) | 変化 |
|---|---|---|---|
| 旧・前澤工業の株主(1株→1株) | 52.00円 | 75.6円 | +45.4% |
| 旧・前澤化成の株主(1株→1.11株) | 75.00円 | 83.92円 | +11.9% |
どちらの株主にとっても増配です。優待の条件が上がった旧・前澤化成の株主も、配当だけを見れば受け取りは増える計算になります。
ただしこの12ヵ月換算はこちらの試算です。会社が期間で按分する考え方を示しているわけではありません。開示に書かれているのは、両社の直近の配当状況を踏まえた金額である、というところまでです。
純利益192億円のうち、145億円は現金を伴わない
ここが本題です。同じ開示に載っている2027年3月期(10ヵ月)の業績予想を見てください。
| 項目 | 予想 |
|---|---|
| 売上高 | 55,000百万円 |
| 営業利益 | 6,600百万円 |
| 経常利益 | 7,100百万円 |
| 親会社株主に帰属する当期純利益 | 19,200百万円 |
| 1株当たり当期純利益 | 602.11円 |
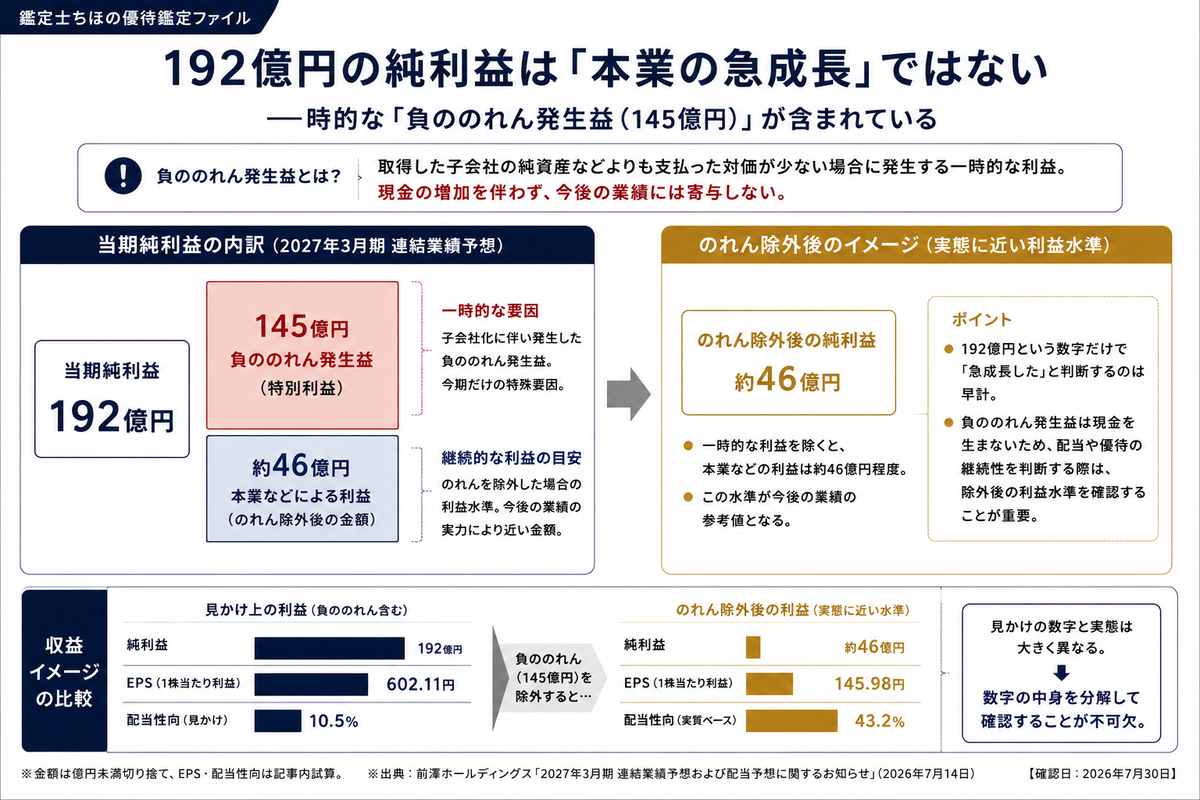
経常利益71億円に対して、純利益が192億円。経常より純利益のほうが大きいという、めったに見ない形になっています。
理由は開示の注記に書かれています。経営統合に伴う特別利益(負ののれん発生益)14,500百万円が含まれており、これを除いた純利益は4,600百万円、1株当たり当期純利益は145.98円である、と書かれています。
そして会社は、この利益の性格についてもはっきり書いています。一時的な会計処理上の利益であり、実質的な資金創出を伴わないため、配当原資には含めない方針。会社自身が「これは配当の元手ではない」と宣言している利益です。
これを踏まえて、配当性向を2通り計算してみます。
| 指標 | 見かけの数字 | 負ののれんを除いた実態 |
|---|---|---|
| 1株当たり当期純利益 | 602.11円 | 145.98円 |
| 配当性向(63円ベース) | 10.5% | 43.2% |
見かけは10%台、実態は43%です。スクリーニングツールの一覧やまとめサイトの表に出てくるのは、たいてい左側の数字です。左側だけを見ると「配当性向10%台、増配余地がかなり残っている会社」に見えますが、会社が配当の元手として想定していない利益を除くと、すでに4割を配っている計算になります。この差は、利回り表からも見出しからも見えません。
本業の規模感も確認しておきます。10ヵ月の予想を12ヵ月に引き直して、旧2社の前期合算と並べたのが下の表です(12ヵ月換算はこちらの試算です)。
| 項目 | HD 10ヵ月予想 | 12ヵ月換算 | 旧2社の前期合算 | 差 |
|---|---|---|---|---|
| 売上高 | 55,000 | 66,000 | 65,072 | +1.4% |
| 営業利益 | 6,600 | 7,920 | 7,799 | +1.6% |
| 経常利益 | 7,100 | 8,520 | 8,416 | +1.2% |
| 純利益(負ののれん除く) | 4,600 | 5,520 | 5,573 | −1.0% |
単位は百万円です。本業はほぼ横ばいで、統合による利益の急拡大は初年度の予想には織り込まれていません。192億円という数字の大きさは、事業が急に伸びたことを意味してはいません。
もう1点。負ののれん発生益の開示には、当該金額は暫定的に算定されたものであり、今後の決算手続きを経て確定する予定と書かれています。計上時期は2027年3月期第1四半期です。つまりEPS 602.11円という数字は、暫定値の上に乗っています。確定額がずれれば、この数字も動きます。
なぜ145億円という金額になるのか、その算定根拠や内訳は開示されていません。A4一枚の開示で、金額と時期と方針が書かれているだけです。ここは分からないままにしておきます。確認できるのは、統合に伴って第1四半期に計上される会計上の利益であること、暫定値で今後確定すること、会社が配当原資に含めない方針であること——この3点です。
この設計の狙いはどこにあるのか
ここからは、確認できた事実から読める筋道の話です。開示に意図は書かれていないので、断定はできません。いくつか並べます。
- 統合初年度の株主還元パッケージとして。優待・配当予想・業績予想を同じ日に出しており、本業がほぼ横ばいのなかで配当は両株主層に対して増える形になっています。開示の並びから、最も無理なく読める筋道です。
- 旧・前澤化成の優待目的だった個人株主のつなぎ止め。統合で優待が終了し、次がどうなるか分からない状態が約7ヵ月続きました。必要株数は上げつつも、制度そのものは残した形になっています。
- 優待コストの管理という側面。金額が明示されるポイント制から現物のお米に変わりました。ちなみに旧・前澤化成工業の連結貸借対照表には株主優待引当金が計上されており、2025年3月期の11百万円から2026年3月期は23百万円に増えています。この形での金額の見え方は、今後変わる可能性があります。
一方で、整合しにくい読み方もあります。プライム市場への新規上場ということもあり「株主数の確保が目的では」と考えたくなるのですが、500株というハードルは、株主の頭数を増やす設計としてはあまり効率的ではありません。旧制度の300株より上げている以上、頭数狙いという説明とは噛み合いません。
もし株主総会で聞ける機会があるとすれば、質問はこの2点になります。旧・前澤化成工業の優待では300株が対象だったのに対し、新制度で500株とした設計の考え方。そして、負ののれん発生益を配当原資に含めない方針のもとで、来期以降の配当性向をどの水準に置くのか。
この優待、続くのか
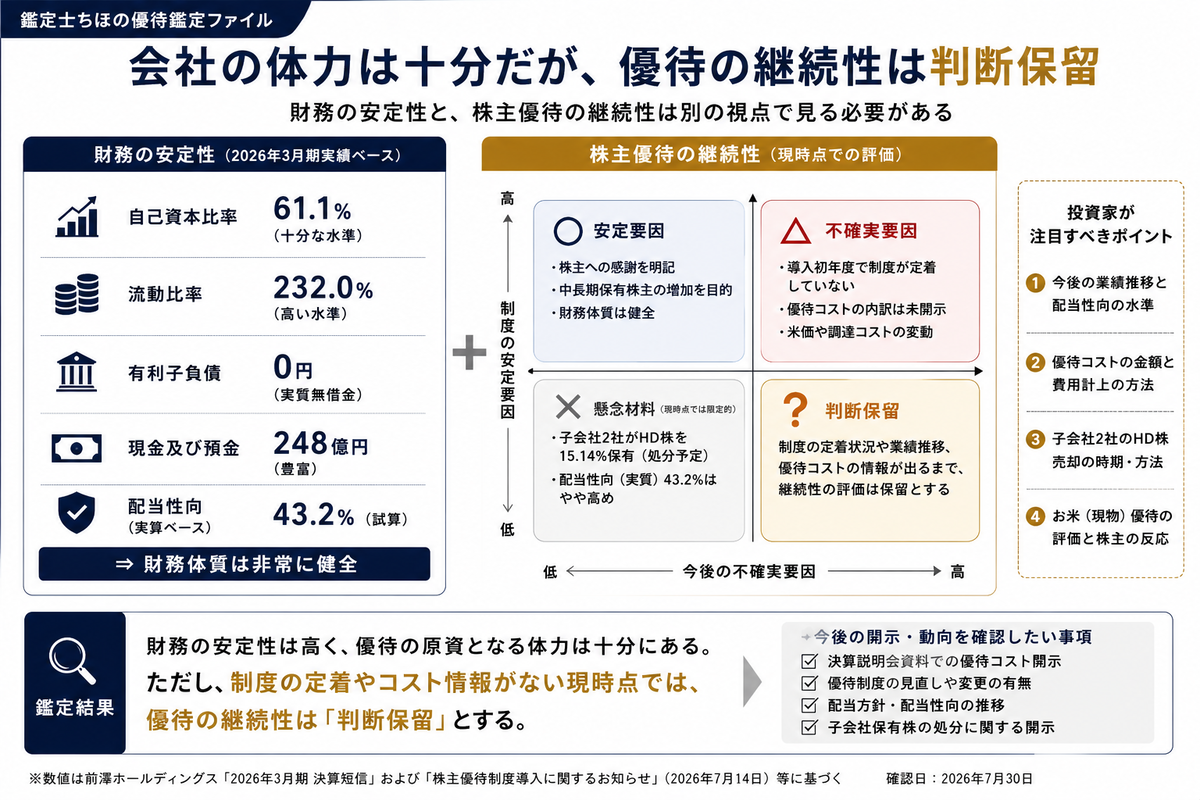
「会社が続くか」と「優待制度が続くか」は別の問いです。分けて確認します。この2つの答えは食い違うことがあり、今回がまさにそのケースです。
会社そのものの体力はどうか
旧2社の直近決算を確認したかぎり、不安を示すサインは見当たりません。
| 項目 | 前澤工業(2026年5月期) | 前澤化成工業(2026年3月期) |
|---|---|---|
| 売上高 | 39,920百万円(+6.5%) | 25,152百万円(+4.1%) |
| 営業利益 | 5,476百万円(+17.7%) | 2,323百万円(+7.3%) |
| 純利益 | 3,715百万円(+20.7%) | 1,858百万円(+8.4%) |
| 自己資本比率 | 68.8% | 86.2% |
| 営業キャッシュフロー | +3,543百万円 | +1,937百万円 |
| 継続企業の前提に関する注記 | 該当なし | 該当なし |
両社とも増収増益、自己資本比率は68.8%と86.2%、継続企業の前提に関する注記もありません。手元の現金も両社それぞれ100億円規模です。会社が立ち行かなくなって優待どころではなくなる、という懸念材料は現時点で見当たりません。
優待制度を続ける合理性はあるか
こちらはまだ判断材料が足りません。制度が作り替えられた直後で、実績が1回もないためです。
手がかりになるのは配当方針です。旧2社の方針は、かなり違っていました。
- 前澤工業:中長期的な配当性向の目安は30%
- 前澤化成工業:1株50円を下限とし、配当性向60%を目安
今回の実質ベースの配当性向43.2%は、ちょうど両社の中間にあたります。「両社の直近の配当状況を踏まえた」という開示の文言とも整合します。ただ統合後の配当方針そのものは、まだ公表されていません。2027年5月中旬に示される予定の新しい中期経営計画を待つことになります。旧・前澤化成の手厚い方針が引き継がれるかどうかは、現時点では分かりません。
優待についても、初年度は年1回しか実施されません。制度として定着したと判断できるのは、2028年3月期に予定どおり年2回が実施されてからです。
整理すると、会社の体力に不安はないが、優待制度のほうは判断を保留せざるを得ない——これが現時点での結論です。この2つは別の問いであり、混ぜて読むと判断を誤ります。
今後確認したいポイント
この記事の時点で判断できないことを、確認できる資料と時期のセットで残しておきます。
- 2026年10月の第1四半期決算で、負ののれん発生益の確定値がいくらになるか。暫定の14,500百万円からずれれば、EPSと配当性向の見え方も変わります。
- 子会社2社が保有するHD株15.14%(5,791,163株)の処分方法と時期。変更報告書、または適時開示で確認できます。自己株式として吸収されるのか市場に出るのかで、意味が正反対になるところです。
- 2027年5月中旬に公表予定の新中期経営計画で、統合後の配当方針がどう定まるか。旧・前澤工業の「配当性向30%目安」寄りか、旧・前澤化成の「50円下限・配当性向60%目安」寄りか。
- 2028年3月期の優待が、予定どおり年2回(500株で計8kg)で実施されるか。
いずれも予想ではなく、確認の予定です。とくに負ののれんの確定値と15.14%の行方は、この記事で保留にした判断がそのまま動きうる部分にあたります。答えが出た時点で、この記事に立ち返って結果を記録します。読み方を誤っていた場合も、そのまま書きます。
※本文中の数値および開示内容は、2026年7月30日に確認した時点のものです。
※投資は自己責任で。


