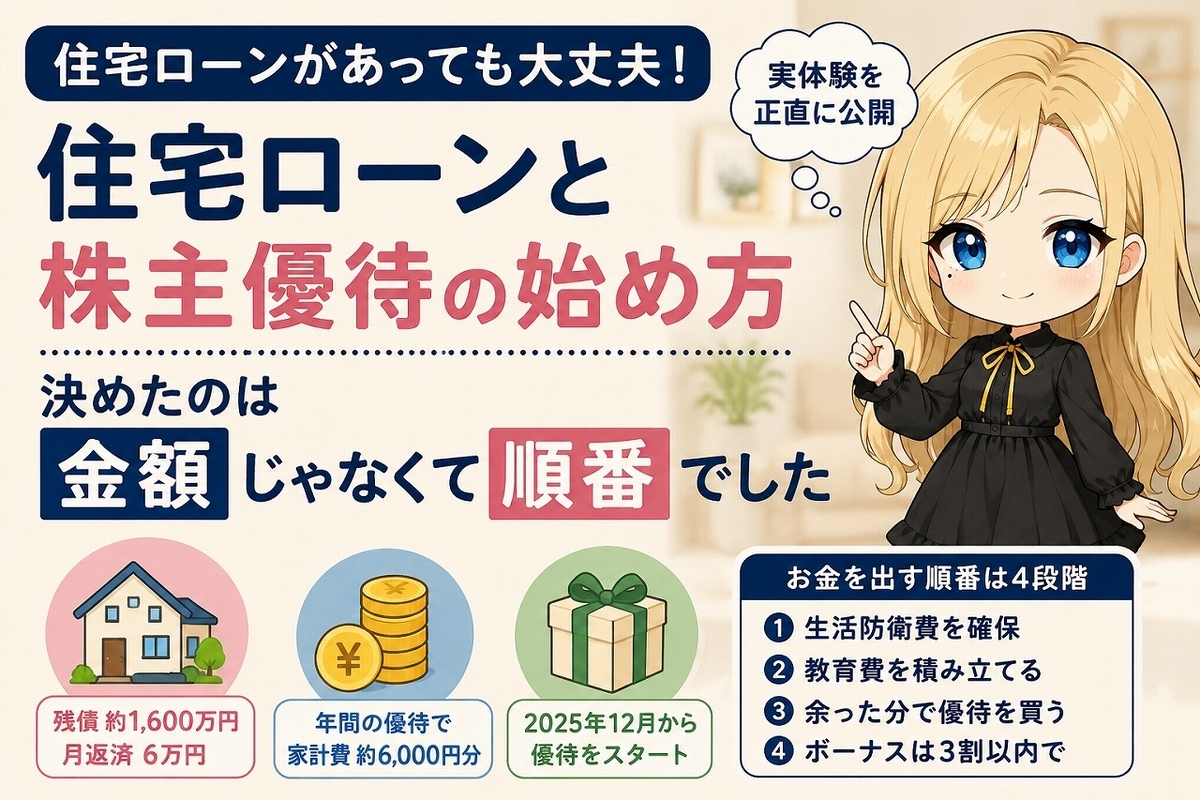
- 住宅ローンがあっても株主優待は始められます。決めたのは金額ではなく順番でした
- 優待に回すお金の順番は4段階|月いくら出すかは決めていません
- 繰上返済はしないと決めました|フラット35という前提で私はこう考えました
- 優待が家計のどこを置き換えたか|8か月ぶんの実額をそのまま出します
- 買わないと決めている2つの線引き
- この順番が向いている人・向いていない人|住宅ローンがある人が最初に決めること
住宅ローンを抱えたまま株主優待を始めていいのか。私はこれをずっと迷っていましたが、結論から言うと始められました。ただし、決めたのは「毎月いくら投資に回すか」ではありません。お金を出す順番だけです。
我が家は地方在住の共働きで、子供は3歳と0歳。住宅ローンは1,800万円でスタートして、いま残りが約1,600万円。返済は月6万円、30年、フラット35です。優待を本格的に始めたのは2025年12月なので、この記事を書いている時点でまだ8か月しか経っていません。置き換えられた家計費は年間でざっくり6,000円ぶん。数字としては小さいですが、そのまま出します。
※記事内の優待内容・株数条件は、2026年8月15日に各社の公式株主優待ページで確認した内容です。制度は変更されることがあるので、取得を検討する際は必ず各社の最新情報をご確認ください。
住宅ローンがあっても株主優待は始められます。決めたのは金額ではなく順番でした
結論として、ローンを返しながらでも優待は始められました。ただ、私がやったのは「月◯万円を優待に回す」という決め方ではありません。何から先にお金を出すかという順番を固定しただけです。順番さえ決まっていれば、金額は決めなくても回ります。
我が家の住宅ローンは残1,600万円・月6万円・フラット35|条件は緩いほうだと思っています
先に自分の条件を出しておきます。
- 借入:1,800万円(30年・フラット35)
- 残債:約1,600万円
- 毎月の返済:6万円
- 家族:共働き・子供3歳と0歳
- 住まい:地方(車がないと生活が回らない地域)
正直に書くと、うちの条件はたぶん緩いほうです。都市部で4,000万、5,000万を変動金利で借りている方から見れば「その金額で悩むの?」と思われても仕方がない。だからこそ先に出しておきます。金額を隠したまま「ローンがあっても大丈夫ですよ」と書いても、たぶん誰の役にも立たないので。
ただ、金額が小さいからといって順番を決めなくていいわけではありませんでした。むしろ逆で、余裕があるように見える家計ほど、余ったお金の行き先がその月の気分で変わります。今月は少し余ったから買っておくか、来月は出費が多いからやめておくか。そうやって場当たりで買ったものは、あとから見返したときに理由を説明できません。
「借金は得になるかで考えない。ボーナスがなくても返せるかどうか」が我が家の基準です
住宅ローンの話になると、たいてい「金利より高い利回りで運用できるなら投資が有利」という比較の話になります。理屈としてはそのとおりだと思います。ただ、私はローンをそこで判断していません。
私の基準はひとつだけです。ボーナスが出なくても返せるかどうか。得か損かは、あとから振り返って初めてわかることですが、返せるかどうかは今の数字で確認できます。月6万円なら、ボーナスがまるまるゼロになった年でも生活が壊れない。そこを先に確認したうえで、じゃあ残りをどうするか、という順番で考えました。
この基準にしておくと、投資の話がだいぶ静かになります。利回りが何%だからどうこう、という話に引っ張られなくなるからです。
米国株を7年やってから優待に寄せたのは、家族に還元したかったからです
ここは他の優待ブログと違うところなので、正直に書いておきます。私は優待から投資を始めた人間ではありません。米国株を7年ほど続けていて、そのあとに日本の優待へ寄せました。今の保有は日本株22社、米国株40社です。
寄せた理由は、利回りでも節税でもありません。7年やって気づいたのは、積み上がっていく数字は自分の画面の中にしかないということでした。増えていても減っていても、家族には何も届かない。妻に説明しようとしても、含み益の話は食卓の話題になりません。
優待は箱で届きます。玄関に置かれて、開けられて、その日のうちに食べられる。同じお金を使うなら、家族が手に取れる形で戻ってくるほうが自分には納得できました。2025年3月にお試しで1銘柄だけ買ってみて、しっくりきたので同年12月から本格的に寄せた、という流れです。
始めた順番が逆なので、この記事では銘柄の話はしません
7年やっていたと書くと、じゃあ何を買えばいいのか教えてくれ、という話になりがちですが、それは書きません。7年続けたからといって当てられるわけではないですし、この記事のテーマはどういう順番でお金を出しているかだけです。銘柄選びの話とは切り離して読んでもらえるとありがたいです。
優待に回すお金の順番は4段階|月いくら出すかは決めていません
我が家の順番は次の4つです。上から順に埋めて、余ったら次へ行く。それだけです。この順番には金額が一切出てきません。だからこそ、収入が増えても減っても同じルールで運用できています。
- 生活防衛費を確保する
- 教育費を積み立てる
- 余った分で優待を買う
- ボーナスから出すのは3割以内を目安にする
①生活防衛費|ここからは絶対に取りません
いちばん上は生活防衛費です。ここからは絶対に取りません。優待の権利確定日が近くても、欲しい銘柄が下がっていても、ここには手をつけない。
いくら必要かは家庭によって違うので、うちの金額は書きません。共働きか片働きか、子供が何人か、勤め先がどういう業種か、それだけで必要額は変わります。大事なのは金額そのものより、「ここには手をつけない」と先に決めてしまうことのほうだと思っています。決めていないと、いい銘柄を見つけた月に必ず手が伸びます。
②教育費の積立|ここからも取りません
次が教育費です。子供は3歳と0歳なので、大きな出費はまだ先ですが、先に積み立てるほうに入れています。ここも優待には回しません。
優待を始めたことで教育費の積立が減った、ということには一度もなっていません。というより、そうならない順番にしてあるから優待を続けられているという感覚のほうが近いです。もし優待を買うために教育費を削る月が出てきたら、そのときは順番のほうが間違っているということになります。
③余った分だけで優待を買います
3番目にきてようやく優待です。1と2を埋めたあとに残ったぶんだけで買います。
この順番にしている以上、優待に回る金額は月によってバラバラです。おむつとミルクの出費が重なった月はほぼゼロですし、何もなかった月は少し多い。だから「毎月◯万円を優待に回しています」とは書けません。書けないというより、決めていません。
④ボーナスから出すのは3割以内を目安にしています
ボーナスが入ると、まとめて買いたくなります。優待は100株単位で必要資金がまとまるので、ボーナス月は一気に増やせてしまう。
ここは3割以内を目安にしています。理由は単純で、ボーナスは出ない年があるものだと思っているからです。全額つっこんで生活のリズムをそこに合わせてしまうと、出なかった年にどこかを削ることになります。残りは口座に置いたままにしています。
資金の出どころは家計の切り詰めではなく、貯金と持っている株の乗り換えです
ここは誤解されたくないので正直に書きます。私は家計をやりくりして優待の資金を捻出しているわけではありません。実際に動かしているお金の中心は、これまでの貯金と、もともと持っていた米国株・日本株から優待株への乗り換えです。
節約して浮かせた分で優待を買っている、という話を期待して読むと肩透かしだと思います。ただ、こういう出どころだからこそ、順番を決めておく意味があるとも感じています。乗り換えは「新しく出ていくお金」に見えないので、歯止めがかかりにくいんです。生活防衛費と教育費に先に線を引いておかないと、気づいたら手元の現金だけが薄くなっていた、ということになりかねません。
月の投資額を決めていない理由|順番さえ固定すれば金額は決めなくていい
「毎月◯万円を投資に回す」と決めている方は多いと思います。私も投資信託の積立はそうしています。ただ、優待については金額を決めていません。
金額を決めると、足りない月に無理をするからです。今月は3万円と決めていたら、生活費が苦しくても3万円ぶん買おうとしてしまう。逆に余った月は「決めた分は買ったから」で終わってしまう。順番だけ固定して金額を空欄にしておくと、家計の状況にそのまま連動します。これが今のところ、いちばんストレスがない形でした。
繰上返済はしないと決めました|フラット35という前提で私はこう考えました
結論から書くと、繰上返済はやめました。迷いはありませんでした。ただしこれは私が自分の条件で考えて出した結論であって、他の方におすすめしているわけではありません。ここから先は、そういう前提で読んでください。
金利が上がる局面で、私は繰上返済より手元に資金を残すほうを選びました
フラット35は借入時の金利が返済期間を通じて固定される商品です(住宅金融支援機構の商品概要で確認)。つまり、これから世の中の金利がどうなっても、我が家の月6万円という返済額は動きません。
そのうえで私はこう考えました。物価が上がり、収入も少しずつ上がっていく局面であれば、固定されたままの6万円は、相対的に軽くなっていくのではないか。だとすれば、手元の現金を減らしてまで前倒しで返す理由が、自分には見つからない。
これは損得の計算というより、考え方の整理に近いです。金利がどう動くかは私にはわかりませんし、この判断が正解だったかどうかも、たぶん10年経たないとわかりません。
迷わなかったのは、返済額が最初から動かないからです
繰上返済を迷う理由のかなりの部分は、「これから返済額が増えるかもしれない」という不安だと思います。変動金利で借りていれば、5年後10年後の返済額は今の数字では確認できません。
我が家はそこが最初から固定されているので、不安の材料がひとつ少ない。だから迷いませんでした。逆に言えば、ここが動く条件で借りている方は、私と同じ判断にはならないはずです。
教育費と優待なら、教育費が先です
繰上返済をしないと決めた=浮いたお金を全部投資に回した、ではありません。順番の2番目は教育費のままです。
返済を前倒ししない代わりに手元に残ったお金は、まず教育費の積立に入って、そこを埋めたあとの余りが優待にきます。繰上返済をやめたことで優待の予算が増えたわけではない、というのが実感に近いです。
繰上返済を選んだほうが納得できる人もいます(これは私の判断です)
書いておきたいのは、この判断が誰にでも当てはまるものではないということです。たとえば、これから返済額が変わりうる条件で借りている方、定年までに完済しておきたい方、そして借金があること自体が気になって落ち着かない方。
最後のものは軽く扱われがちですが、私はけっこう大きい要素だと思っています。お金は増やすためだけのものではなくて、安心して暮らすためのものでもあるので。数字の比較だけで決める話ではないはずです。
優待が家計のどこを置き換えたか|8か月ぶんの実額をそのまま出します
ここが一番聞かれるところだと思うので、盛らずに書きます。今のところ、置き換えられた家計費は年間でざっくり6,000円ぶんです。月に直すと500円。ローンの返済6万円に対して、ほとんど誤差みたいな金額です。
費目別に置き換えられた金額はいまのところ年6,000円ぶんです
どの費目がいくら浮いたのかを分けると、こうなります。
| 費目 | 年額 | 銘柄 |
|---|---|---|
| 食費 | 1,000円 | 宝ホールディングス(証券コード:2531) |
| 外食費 | 4,000円 | すかいらーくホールディングス(証券コード:3197) |
この表に入れていない分(日清食品ホールディングス(証券コード:2897)の詰め合わせなど)を足して、年間でざっくり6,000円ぶん、というのが現時点の実額です。まだ順次届いている途中なので、この数字はこれから動きます。
正直、記事にするには小さい数字です。ただ、大きく見せるために年間の想定額を足し上げたり、これから買う予定の銘柄を含めたりはしません。実際に手元に届いて、実際に使った分だけを書きます。始めたばかりの方にとっては、こっちのほうが距離が近いと思うので。
なお、優待の条件は変わることがあります。私が保有している中にも、継続保有期間の条件があとから新しく設けられた銘柄がありました。取得を検討するときは、必ず各社の公式ページで最新の内容を確認してください。
外食に行きやすくなったのは、大人1人分が浮くからです
金額のわりに生活が変わったのは、外食費のほうでした。
すかいらーくホールディングスの優待は、100株保有で2,000円分が年2回、合計で年4,000円分です。家族4人でファミレスに行くと、だいたい大人1人分の食事代が浮く感覚になります。
これが効くのは、金額そのものより「行くかどうかを迷う回数」が減ったことでした。子供が3歳と0歳だと、外食は毎回それなりに気合いがいります。座席がどうとか、離乳食を持ち込めるかとか、途中で泣いたらどうするかとか。そこに「今日は出費が」という理由まで乗ると、けっこうな確率で家で食べることになります。優待券が財布に入っていると、その最後のひとつが消えます。
4,000円で外食が劇的に増えるわけではありません。ただ、迷ったときに行く側に倒れやすくなった、というのは確かに感じています。
家族がいちばん喜んだのは、届いた箱そのものでした
優待を家族への還元として始めた、と前半で書きました。それが本当に成立したと感じたのは、日清食品ホールディングスの優待が届いた日です。
優待の内容は100株で1,000円相当。オンラインストアから自分で選ぶ形式で、我が家にはカップ麺が段ボールで届きました。
喜んだのは中身ではなく、3歳が箱そのものに喜びました。開けて、ひっくり返して、しばらく中に入っていました。妻はカップ麺を夜食にしていました。株価の話も利回りの話も一度も出ていません。それでいいと思っています。米国株を7年やっていて一度も起きなかったことが、優待に寄せて数か月で起きた。私が欲しかったのはこれでした。実際に届いたときの中身と、どのくらい日持ちするかは別の記事に書いています。
まだ8か月です|実額の推移は毎月の実績記事のほうで更新していきます
この記事で出せる実額は、ここまでです。本格的に始めてまだ8か月なので、「1年続けたら家計がこう変わった」という話は書けません。持っていません。
なので、金額の推移はこの記事では追いません。毎月の優待取得実績の記事のほうに、その月に何を買って、どの費目がいくら置き換わったかを積み上げていきます。この記事は順番の決め方という、頻繁に変わらない部分だけを持っておく形にしました。
買わないと決めている2つの線引き
順番を決めても、その3番目で何を買うかは別の話です。ここについては、自分の中で買わないと決めているものが2つあります。今のところの線引きで、この先変えることもあります。
優待は出すのに配当を出さない会社は、いまの私は買っていません
ひとつめは、優待は実施しているのに配当が出ていない銘柄です。私は買っていません。
誤解のないように書いておくと、無配だから危ないとか、続かない、という意味ではありません。成長のために利益を再投資している会社もありますし、そこは会社ごとの方針です。
私がこう決めているのは、株主に還元する姿勢を測る材料のひとつとして見ているからです。配当と優待の両方を出しているかどうかは、公表されている事実なので誰でも確認できます。それを自分の判断材料にしているだけで、企業の良し悪しを評価しているわけではありません。
結果として、この線引きがあると買える銘柄はかなり減ります。それでも残しているのは、迷ったときに立ち返れる基準が少ないほうが、順番と同じで運用が楽だからです。
使う見込みがない優待は買いません|3割引で見誤った話
ふたつめは、使う見込みがない優待です。これは失敗してから決めたルールでした。
タカラトミー(証券コード:7867)の優待には、公式通販サイトで自社商品を割引価格で購入できる制度があります。割引率は保有期間に応じて上がる仕組みで(一部商品は対象外・利用上限あり)、私が使えたのは3割引でした。子供が3歳と0歳なので、おもちゃは今後まず間違いなく買います。相性は良いはずでした。
ところが実際に見にいくと、3割引でも、量販店のセール価格に届かないことがある。結局そこまで使いませんでした。
見誤ったのは割引率ではなく、その手前です。私は「安く買えるか」を見ていて、「そもそも定価で買う予定があるか」を見ていませんでした。割引券は、買わなければ1円も価値が出ません。額面が書いてある金券とは、そこが決定的に違います。
以来、優待を見るときは割引率より先に、それを使う場面が自分の生活の中に本当にあるかを確認するようになりました。
例外をつくるときは、なぜ買ったのかを記事に書きます
この2つは、2026年8月時点の私の線引きです。この先、破ることもあると思っています。
ルールを決めた記事を書いた人間が、あとから違うことをするのはよくある話です。それを隠すとブログとしては終わりなので、先に書いておきます。例外をつくったときは、なぜその銘柄を買ったのかを記事にします。ルールそのものより、ルールを曲げた理由のほうが読んでいて面白いはずなので。
この順番が向いている人・向いていない人|住宅ローンがある人が最初に決めること
最後に、ここまでのやり方が合いそうな人と、合わなそうな人を整理しておきます。金額ではなく順番で決めるというやり方なので、向き不向きははっきり分かれると思います。
向いている人
- 毎月の投資額を固定すると、苦しい月に無理をしてしまう自覚がある人
- 収入や支出の波が大きく、金額を決めても守れたことがない人
- 子供が小さくて、これから教育費の山が来るのが見えている人
- 投資の成果を、自分の口座の中だけで完結させたくない人
- 家族に投資の話をしても伝わらず、少し寂しく感じたことがある人
向いていない人
- ローンを1日でも早く終わらせたい、そのほうが気持ちが落ち着くという人
- これから返済額が変わりうる条件で借りていて、その備えを最優先したい人
- 生活防衛費と教育費を確保した時点で、余りがほとんど出ない人
- 優待の利回りを効率よく積み上げたい人(順番を優先すると、買いたい時期に買えません)
- 近くに使える店舗がなく、優待が生活の中で消化しきれない人
最後のものは地味に大きいです。うちは車社会の地方なので、店舗が近いかどうかで優待の実用価値がはっきり変わりました。地方に住んでいて優待をどう選んでいるかは別の記事にまとめてあります。
最初に決めるのは金額ではなく順番です
住宅ローンがあると、「投資に回していいのか」「いくらまでなら大丈夫か」という金額の話から入りがちです。私もそうでした。でも金額から決めようとすると、いつまでも決まりません。正解の金額が存在しないからです。
順番なら決まります。生活防衛費、教育費、そのあとに優待。この3つを並べ替えるだけなら、家計簿を開かなくても今日できます。金額は、順番が決まったあとに勝手に決まっていきます。
我が家はまだ8か月、置き換えられたのは年6,000円ぶん。胸を張れる数字ではありません。それでも、届いた箱を子供が開けている時間があるので、順番を決めておいてよかったと思っています。
※本記事は運営者個人の記録であり、特定の銘柄の売買や返済方法を推奨するものではありません。優待内容・条件は変更される場合があります。投資は自己責任で行ってください。


